Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
4
Vu


Début du sujet octobre 20, 2026 7:16 pm
Fiche projet
L'Alba
sur La Première Brique
Montant en financement313 000 €
Durée22 mois
Localisation252 Chemin du Bandu, 74120 Megève
📅 Jeudi 22/10/2026 à 12:00
Offre partenaire A&S
Le détail du projet
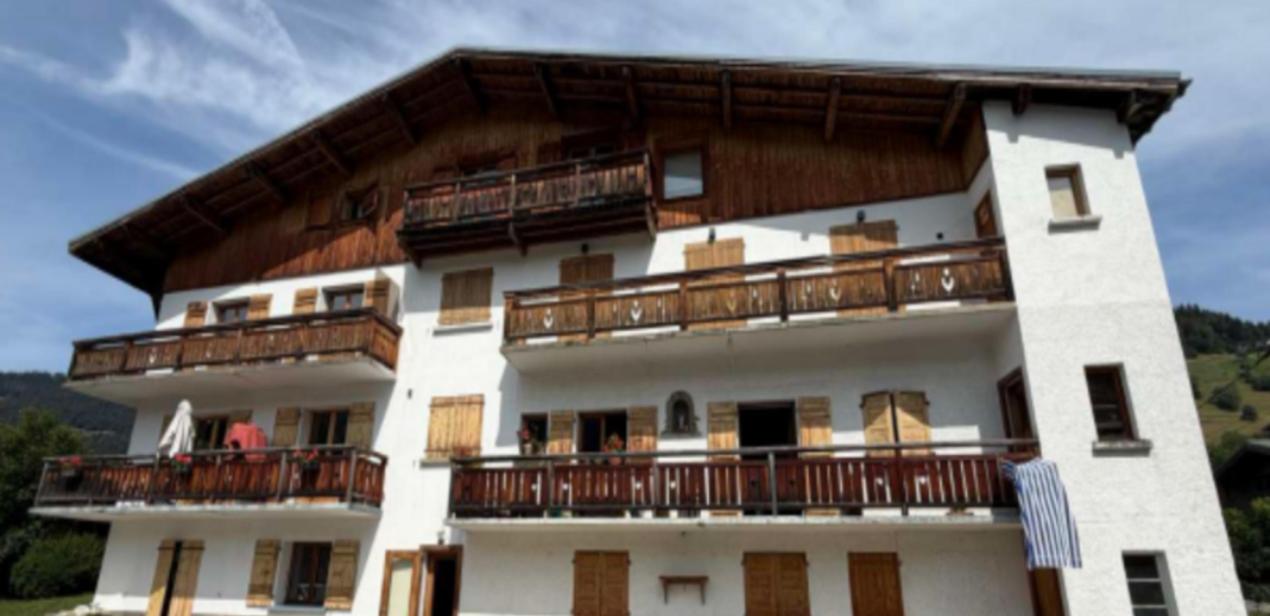
Cette opération de marchand de biens avec travaux porte sur l'acquisition, le rafraîchissement et la revente d'un appartement de 46 m² situé au 252 Chemin du Bandu à Megève (Haute-Savoie).
Les travaux de rafraîchissement porteront sur les menuiseries, les sols, l’électricité, la cuisine, la salle d’eau, ainsi que le bardage bois, le mobilier et la décoration.
Ils visent notamment à améliorer la performance énergétique du bien, avec un passage du DPE de E à D, en vue d’une revente ciblée à 11 000 €/m², soit un prix de vente à 506 000 €.
Le bien sera revendu clés en main.
Les travaux de rafraîchissement ne nécessitent ni permis de construire ni déclaration préalable.
L'unique lot n'est pas précommercialisé au moment du financement. La commercialisation sera lancée en fin de travaux via une agence implantée sur le secteur.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Hypothèque de 1er rang
- Caution personnelle
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 619 évaluations 
Partagez votre expérience
Ressources utiles
- Découvrir La Première Brique
- Classement de La Première Brique dans les meilleures plateformes
- Comparer La Première Brique aux autres plateformes
- Ticket minimum d'investissement sur La Première Brique
- Taux de défaut de La Première Brique
- Comment analyser un projet immobilier en pré-commercialisation ?
- Tout savoir sur les garanties
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

octobre 20, 2026 7:32 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est fournie à titre pédagogique à partir des documents transmis et de vérifications externes. Elle peut comporter des erreurs ou des informations incomplètes. Le crowdfunding immobilier comporte notamment des risques de perte partielle ou totale du capital, de retard et d'illiquidité. Une véritable due diligence nécessite l'intervention de professionnels capables de vérifier les titres de propriété, sûretés, comptes, contrats et hypothèses commerciales.
🧭 Synthèse express
Marchand de biens 1 lot · 46 m² Sans autorisation d'urbanisme Aucune pré-commercialisation
Acquisition d'un appartement de 46 m² à Megève (DPE E), rafraîchissement (≈ 45 k€) puis revente meublée « clés en main ». L'équilibre de l'opération repose presque entièrement sur un prix de sortie de 11 000 €/m², soit environ +84 % par rapport au prix d'achat hors frais (≈ 5 980 €/m²).
| Indicateur | Valeur |
|---|---|
| Coût de revient total | 435,8 k€ |
| Chiffre d'affaires visé | 506 k€ (11 000 €/m²) |
| Marge prévisionnelle | 70,2 k€ (13,9 % du CA) |
| Financement participatif | 313 k€ (72 % du coût) |
| Apport porteur | 122,8 k€ dont 59,4 k€ au démarrage |
| LTA / LTC / LTV | 114 % / 72 % / 62 % |
| Durée | cible 12 mois · max 22 mois |
🏔️ Marché et prix de sortie
- Références publiques récentes : ≈ 9 350 €/m² en moyenne pour les appartements de la commune (fourchette ≈ 8 430 – 16 430 €/m², juillet 2026) et ≈ 11 370 €/m² selon un autre estimateur (août 2026). Le prix visé se situe donc dans le haut de la moyenne.
- Le prix d'achat (≈ 5 980 €/m²) est 35 à 45 % sous ces moyennes. Cette décote n'est pas expliquée (emplacement précis, étage, état de la copropriété, exposition, stationnement…). C'est l'hypothèse centrale : un rafraîchissement d'environ 975 €/m² (mobilier inclus) suffit-il à combler l'écart ?
- Les comparables cités (10 369 – 13 934 €/m²) ne sont pas détaillés (adresses, dates, état) et ne peuvent pas être recoupés en l'état.
- Petite surface en station : profondeur de demande réelle, mais vente probablement saisonnière (pic en hiver).
🔐 Financement et garanties
- Hypothèque de 1er rang : couverture de 88 % du montant financé (≈ prix d'achat), portée à 113 % sur la seule première tranche de 244 k€. Une fois les 313 k€ décaissés, la couverture hypothécaire nominale redescend logiquement vers ~88 %.
- Caution personnelle de 375,6 k€ du dirigeant : sa valeur dépend d'un patrimoine personnel non documenté.
- Apport effectif limité : 59,4 k€ au démarrage (≈ 13,6 % du coût). Le solde semble correspondre à des coûts réglés en fin d'opération (frais financiers, honoraires de vente), donc financés par la vente elle-même.
- LTA à 114 % : le prêt dépasse le prix d'acquisition.
👤 Porteur de projet
- Société unipersonnelle créée en mai 2025 (capital 15 k€) : pas de comptes publiés exploitables, solidité financière non vérifiable.
- Expérience antérieure en rénovation à titre personnel, activité de marchand de biens professionnelle récente.
- Une précédente opération similaire en Haute-Savoie (≈ 322 k€) est toujours en cours (échéance maximale novembre 2027) : aucun remboursement achevé observable, et une exposition cumulée d'environ 635 k€ sur le même porteur.
📉 Stress tests (calculs indicatifs)
| Scénario | Marge résiduelle | % CA |
|---|---|---|
| Base | 70 k€ | 13,9 % |
| Prix de vente –10 % | ≈ 22 k€ | 4,8 % |
| Prix de vente –20 % | ≈ –26 k€ | négatif |
| Travaux +20 % | ≈ 61 k€ | 12,1 % |
| Durée 22 mois au lieu de 12 | ≈ 40 k€ | 7,9 % |
| Prix –10 % + durée 22 mois | ≈ –8 k€ | négatif |
💡 Marge nulle vers ≈ 9 400 €/m². Le capital prêté resterait théoriquement couvert jusqu'à ≈ 8 000 €/m² (≈ –27 %), hors décote de vente forcée et frais de réalisation de la sûreté.
🔎 Autres points à vérifier
- État et charges de la copropriété (toiture, façades, travaux votés ou à venir), règlement de copropriété sur la location saisonnière.
- Réglementation locale des meublés de tourisme, qui conditionne une partie de la clientèle investisseuse.
- Faisabilité du passage DPE E → D avec le seul programme annoncé (menuiseries, électricité).
- Calendrier de décaissement des tranches et montant exact inscrit en hypothèque.
- Limite de cette analyse : fondée sur la fiche projet en ligne ; la FICI, le contrat de prêt et la brochure n'ont pas pu être exploités et doivent être lus pour confirmer les montants et sûretés.
⭐ Grille d'évaluation
| Critère | Note |
|---|---|
| Marché | ⭐⭐⭐⭐☆ |
| Prix de vente | ⭐⭐☆☆☆ |
| Marge | ⭐⭐⭐☆☆ |
| Financement | ⭐⭐☆☆☆ |
| Travaux | ⭐⭐⭐⭐☆ |
| Commercialisation | ⭐⭐☆☆☆ |
| Porteur | ⭐⭐☆☆☆ |
| Solidité financière | ⭐⭐☆☆☆ |
| Garanties | ⭐⭐⭐☆☆ |
| Calendrier | ⭐⭐⭐☆☆ |
| Qualité de la documentation | ⭐⭐⭐☆☆ |
🧾 Conclusion
Opération lisible, sans risque d'urbanisme et à travaux légers, sur un marché profond. En face : un prix de sortie qui suppose une forte revalorisation par rapport au prix d'achat, aucune pré-commercialisation, un apport initial modeste, une couverture hypothécaire inférieure au montant prêté une fois tout décaissé, et un porteur très récent dont la première opération n'est pas encore remboursée. Chacun est invité à poursuivre sa propre analyse, notamment sur les comparables de prix et les documents contractuels.
📚 Sources
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 619 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
