Notifications
Retirer tout
Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet octobre 16, 2026 8:17 pm
Fiche projet
Saphir
sur Enerfip
Montant en financement600 000 €
Durée48 mois
LocalisationFrance (Cher, Haute-Garonne, Dordogne, Gers)
📅 Mercredi 21/10/2026 à 12:30
Offre partenaire A&S
Le détail du projet
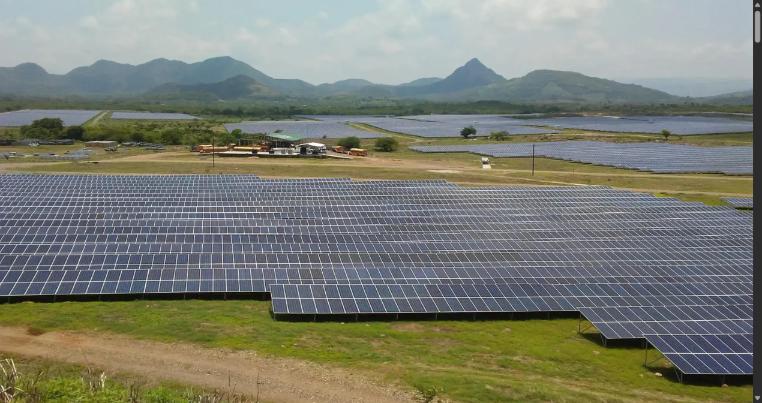
L’opération Saphir vise à financer un portefeuille de 10 centrales photovoltaïques au sol, d’une puissance totale d’environ 9,3 MWc, et qui devraient, à terme, produire environ 11,8 GWh par an (productible P90).
Cette opération sera réalisée en deux tranches. Les fonds levés dans le cadre de cette première tranche permettront de financer la construction des cinq projets les plus avancés du portefeuille et qui sont actuellement prêts à construire. A noter que ces projets sont également lauréats d’appels d’offres lancés par la CRE.
Utilisation des fonds : Les fonds de cette première tranche financeront la construction des cinq centrales prêtes à construire de la tranche 1, lauréates d’appels d’offres de la CRE et bénéficiant d’un contrat de complément de rémunération sur 20 ans. La construction des cinq centrales de la tranche 2 fera l’objet d’une seconde tranche de collecte, lorsqu’elles auront atteint le stade prêt à construire.
Remboursement : Le remboursement des obligations proviendra des flux opérationnels des projets, du financement bancaire long-terme (en cours de sécurisation) ou d’un éventuel refinancement en fonds propres par le porteur de projet.
Calendrier prévisionnel de la tranche 1 :
- T4 2026 : lancement de la construction des cinq centrales ;
- T1 et T2 2027 : poursuite de la construction et mise en service progressive des centrales.
Rang du financement participatif : Junior.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Nantissement de premier rang
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 607 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

octobre 16, 2026 8:19 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L'investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
⚡ Résumé exécutif
- Technologie et stade : 5 centrales photovoltaïques au sol de ≈ 1 MWc chacune (4,97 MWc au total), prêtes à construire. Elles constituent la tranche 1 d'un portefeuille de 10 centrales (9,29 MWc). Mise en service visée au T1–T2 2027.
- Production : P90 ≈ 6 270 MWh/an pour la tranche 1, soit un productible de 1 177 à 1 367 kWh/kWc selon les sites.
- Revenus : complément de rémunération sur 20 ans, obtenu par appel d'offres. Le niveau du tarif n'est pas communiqué.
- Structure : obligations juniors émises par une holding créée en juillet 2026. La dette bancaire, prévue à 80 % du besoin, n'est pas encore signée.
- Risques clés : refinancement in fine à 4 ans, subordination structurelle, porteur créé en 2023 et premier portefeuille construit en propre.
- Points forts : projets RTB tarifés, raccordement disponible, conditions suspensives protectrices avant déblocage des fonds.
🏗️ Projet et périmètre
- Localisation : 5 centrales de 994,5 kWc dans le Cher (2), la Haute-Garonne, la Dordogne et le Gers. La tranche 2 (5 projets en développement, 4,3 MWc) sera financée plus tard.
- Foncier : promesses de bail emphytéotique de 30 ans sous acte authentique ; un terrain est détenu en pleine propriété.
- Autorisations : déclarations préalables. Pour le site détaillé, l'arrêté date de juillet 2024 et il est purgé de recours.
- Construction : contrat clé en main à prix forfaitaire avec un constructeur revendiquant plus de 500 MWc installés. La maîtrise d'ouvrage déléguée est assurée en interne. Le contrat de construction n'est pas encore signé : c'est une condition suspensive du déblocage.
- Exploitation et maintenance : assurées en interne par le porteur.
☀️ Ressource et production
| Site (tranche 1) | kWc | P90 kWh/kWc | MWh/an |
|---|---|---|---|
| Cher (18) n°1 | 995 | 1 177 | 1 171 |
| Cher (18) n°2 | 995 | 1 232 | 1 225 |
| Haute-Garonne (31) | 995 | 1 258 | 1 251 |
| Dordogne (24) | 995 | 1 274 | 1 267 |
| Gers (32) | 995 | 1 367 | 1 359 |
| Total | 4 973 | ≈ 1 262 | 6 273 |
Les productibles P90 sont élevés pour le Cher et la Dordogne. Ils s'expliquent par des modules bifaciaux, mais l'étude de productible (source, P50, ratio de performance, dégradation) n'est pas publiée. Le risque d'écrêtement réseau est faible pour des centrales de cette taille raccordées en distribution.
💶 Revenus et contrepartie
- Le complément de rémunération sur 20 ans garantit un prix de référence. Le risque de contrepartie est souverain, donc d'excellente qualité.
- Le prix de référence n'est pas communiqué. À titre de repère, les appels d'offres « sol » ont affiché un prix moyen d'environ 79 €/MWh mi-2025 et d'environ 61 €/MWh à la session d'octobre 2026. Notre modèle retient 80 €/MWh par hypothèse, à confirmer.
- Après 20 ans, la vente se fait au prix de marché. Ce point est sans effet sur une obligation de 4 ans, mais il pèse sur la valeur résiduelle.
🔧 Coûts et exploitation
- Budget de la tranche 1 : ≈ 5,0 M€, dont 93 % de construction (≈ 4,65 M€, soit ≈ 0,94 €/Wc raccordement et foncier compris) et 7 % de frais financiers et réserves. C'est cohérent avec le marché des centrales de 1 MWc.
- Le niveau de charges d'exploitation n'est pas détaillé. Notre modèle retient ≈ 30 k€/MWc/an, incluant maintenance, gestion d'actifs, loyers, IFER et assurances.
- Les assurances construction, dommages et pertes d'exploitation ne sont pas décrites. Elles relèvent des audits exigés par la banque.
🏛️ Structure, ratios et sûretés
| Ressources (tranche 1) | Part | ≈ Montant |
|---|---|---|
| Dette bancaire senior (société de projets) | 80 % | 4,0 M€ |
| Obligations participatives (holding) | 12 % | 0,6 M€ |
| Fonds propres du porteur | 8 % | 0,4 M€ |
- Subordination : les obligations sont émises par la holding et apportées à la société de projets en compte courant. La dette bancaire (jusqu'à 9,45 M€ sur 23 ans pour le portefeuille) est servie en priorité. Les obligataires ne perçoivent que les flux qui remontent après le service de cette dette.
- Sûreté : nantissement de 1er rang sur 100 % des titres de la holding émettrice. Sa valeur dépend des fonds propres résiduels de la société de projets, après la banque.
- Dimensionnement : la dette senior est calibrée sur un DSCR minimum de 1,15× en P90 (1,25× après la période de complément de rémunération).
- Protections contractuelles : les fonds ne sont débloqués qu'après l'accord de crédit de la banque, la signature du contrat de construction, la preuve d'au moins 40 % des fonds propres apportés et le transfert de la société de projets sous la holding. Le contrat prévoit aussi un engagement de non-distribution aux actionnaires et une clause de changement de contrôle.
- Émetteur : la holding a été immatriculée le 30 juillet 2026 au capital de 5 000 € et n'a aucun historique comptable. Le porteur a été créé en 2023 ; ses chiffres clés déclarés font état d'un bilan d'environ 0,37 M€ et d'un CA d'environ 0,32 M€.
📅 Planning et délais
Le lancement des chantiers est prévu au T4 2026 et les mises en service progressives au T1–T2 2027. Le raccordement est un point favorable : sur le site détaillé, les ouvrages ont été mis à disposition par le gestionnaire de réseau depuis mai 2026. Le chemin critique est le closing bancaire, en cours. Un décalage de 6 à 12 mois réduirait la trésorerie disponible avant l'échéance à 4 ans, mais il est absorbable pour les seuls intérêts si la dette senior est mise en place.
🌍 Marché et acceptabilité
Il s'agit de petites centrales au sol réparties dans 5 départements ruraux, ce qui diversifie le risque. Leur emprise est limitée et elles ne relèvent que d'une simple déclaration préalable, d'où un risque de recours faible pour des autorisations purgées. Le modèle d'autoconsommation collective du porteur ne s'applique pas ici, puisque la rémunération provient de l'appel d'offres.
👥 Antécédents du porteur
| Référence | Nature | Statut |
|---|---|---|
| Activité #1 (depuis 2023) | Gestion d'actifs pour tiers, ≈ 135 MWc PV (France, Danemark) | en cours |
| Activité #2 | Valorisation de 69 installations PV et 3 centrales hydro (16,5 MW) en autoconsommation collective | en cours |
| Projet #3 | Portefeuille de 10 centrales développées en propre (le présent dossier) | 1er portefeuille construit en propre |
L'équipe dirigeante a une vingtaine d'années d'expérience dans le solaire au sol. Le porteur n'a aucun encours ni historique de remboursement sur la plateforme, et la plateforme lui attribue une note de C+. Aucun signal réputationnel négatif n'a été relevé.
📉 Stress tests (tranche 1, ordre de grandeur)
Hypothèses IA : tarif de 80 €/MWh, charges de 30 k€/MWc/an, dette senior de 4,0 M€ amortie sur 20 ans à 4,5 %, coupon obligataire annuel ≈ 45 k€.
| Scénario | EBITDA | DSCR senior | Flux après banque | Couverture du coupon |
|---|---|---|---|---|
| Base (P90, 80 €/MWh) | 353 k€ | 1,15× | 45 k€ | 1,0× |
| Tarif de 90 €/MWh | 415 k€ | 1,35× | 108 k€ | 2,4× |
| Production P90 –3 % | 338 k€ | 1,10× | 30 k€ | 0,7× |
| Tarif de 70 €/MWh | 290 k€ | 0,94× | –18 k€ | nulle |
| P90 –5 % et charges +15 % | 305 k€ | 0,99× | ≈ 0 | nulle |
Les flux d'exploitation couvrent au mieux les intérêts. Le capital (0,6 M€ à 4 ans) dépend d'un refinancement : remontée de fonds propres via la dette bancaire, nouvel apport du porteur ou refinancement. Ce n'est pas le fruit de l'exploitation. Un retard de construction de 6 à 12 mois décale d'autant les premiers flux.
✅ Points forts / ⚠️ Points d'attention
✅ Points forts
|
⚠️ Points d'attention
|
⭐ Grille d'évaluation
| Ressource et production | ⭐⭐⭐☆☆ | Revenus et contrepartie | ⭐⭐⭐⭐☆ |
| Construction, exploitation et assurances | ⭐⭐⭐☆☆ | Autorisations et raccordement | ⭐⭐⭐⭐☆ |
| Structure et sûretés | ⭐⭐☆☆☆ | Antécédents du porteur | ⭐⭐☆☆☆ |
| Planning et risques | ⭐⭐⭐☆☆ |
📝 Conclusion
Les actifs sont de bonne qualité : centrales RTB, tarif garanti sur 20 ans, portefeuille diversifié. Le financement participatif se situe toutefois à l'étage le plus exposé, avec une dette junior au niveau d'une holding toute récente, derrière une dette bancaire majoritaire. Selon nos hypothèses, les flux d'exploitation suffisent à peine à servir les coupons, et le capital repose sur un refinancement à 4 ans. Quatre incertitudes principales restent à lever : le niveau du tarif, le closing bancaire, l'étude de productible et la capacité financière du porteur à refinancer. Ces éléments méritent d'être approfondis avant toute décision personnelle.
Sources : CRE – délibération AO PPE2 PV sol, 8e période · Les Énergies Renouvelables – résultats AO sol (octobre 2026) · page projet, note d'analyse, FICI et annexes de l'offre.

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 607 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.