Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet novembre 13, 2026 7:16 pm
Fiche projet
Banzi Italia Storage T3
sur Enerfip
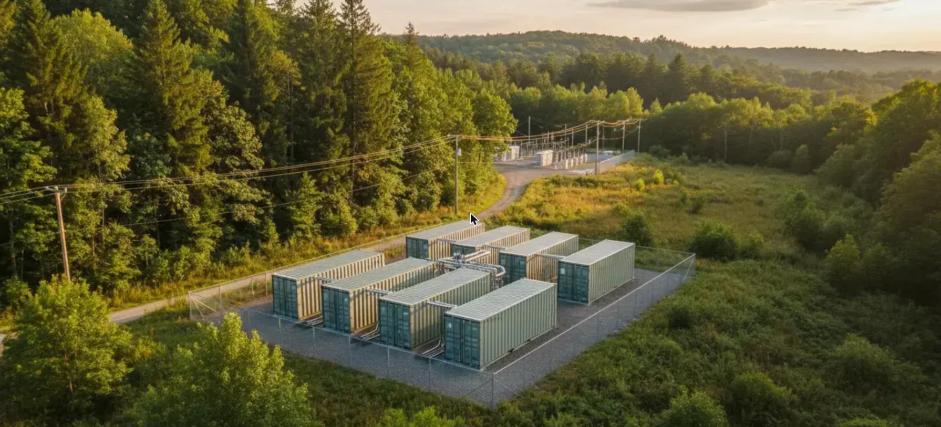
Montant en financement1 000 000 €
Durée33 mois
LocalisationBanzi, Basilicate, Italie
📅 Lundi 30/11/2026 à 12:30
Offre partenaire A&S
Le détail du projet
L’un des principaux défis des projets de stockage en Italie est la nécessité, dans la plupart des cas, de construire une nouvelle sous-station électrique et d’effectuer d’importants renforcements du système électrique. L’un des atouts majeurs des 4 projets de Banzi est qu’ils se connectent à une sous-station électrique déjà existante, sans nécessiter de renforcements, ce qui réduit considérablement les risques et les délais d’interconnexion.
Le projet utilise la technologie lithium-fer-phosphate (LFP), norme industrielle pour sa sécurité et son faible risque de surchauffe.
| Superficie | 21,07 ha |
| Distance au point de connexion | 1,83 km (sous-station existante 380 kV) + 3,5 km (sous-station de collecte) |
| Type de connexion | Ligne aérienne à haute tension |
| Tension de connexion au réseau | 380 kV |
Demande d’Autorisation Unique (AU) : Les quatre projets ont déposé leur demande d’Autorisation Unique il y a 15 mois et ont passé avec succès la phase d’admissibilité administrative. Cela confirme que les dossiers sont complets et peuvent être traités par les autorités compétentes. Les projets se trouvent désormais dans la phase de la Conferenza dei Servizi, une étape centrale de la procédure d’autorisation italienne. Cette conférence réunit toutes les administrations et organismes publics concernés. La date estimée pour l’obtention de l’AU est prévue au cours de la première moitié de l’année 2027.
La stratégie de remboursement repose sur la vente des quatre projets à un investisseur final lorsqu’ils atteindront l’état Ready-to-build.
Le remboursement ne dépend pas de la mise en service des centrales, qui sera de la responsabilité de l’investisseur final, mais de la création de valeur pendant le développement et de l’atteinte de la phase Ready-to-Build.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Nantissement des titres des filiales
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

novembre 13, 2026 7:21 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L'investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
🧭 Résumé exécutif
- Technologie / stade : développement de 4 systèmes de stockage par batteries autonomes (LFP) dans le sud de l'Italie (Basilicate), 958 MW / ~4,2 GWh, en cours d'autorisation unique (AU attendue au 1er semestre 2027).
- Instrument : obligations simples senior ; levée globale de 5 M€ en tranches, tranche actuelle de 1 M€ (fiche réglementaire), 24 mois à compter de la 1re tranche + 12 mois optionnels.
- Utilisation : ~3 M€ de DevEx restants et ~2 M€ de remboursement de fonds propres déjà investis par le sponsor.
- Risques clés : obtention de l'AU, cession d'un projet de très grande taille (~440 à 500 M€ de CAPEX pour l'acquéreur), émetteur aux fonds propres négatifs, précédent de report d'échéance dans le groupe.
- Points forts : raccordement à un poste 380 kV existant (PTO signé), foncier sous accords notariés, dette faible au regard des valorisations, mécanisme MACSE accessible dans cette zone.
🏗️ Projet & périmètre
| Puissance | 1 × 200,5 MW + 3 × 252,4 MW, 4 h de stockage |
| Foncier | 21 ha ; accords préliminaires notariés et inscrits (12/2025), actes définitifs encore en attente |
| Raccordement | Proposition acceptée (06/2024), acompte de 30 % versé, projet technique signé (01/2026) ; ligne de ~5 km vers un poste existant ; proposition détaillée encore en attente |
| Autorisation | Dossier déposé en 06/2025, recevable en 04/2026, conférence de services ouverte ; AU attendue T1 2027, puis délai de recours de 120 jours |
| Équipements envisagés | Batteries et onduleurs de fournisseurs de 1er rang (non contractualisés) |
💶 Revenus futurs & valeur de sortie
- La deuxième enchère MACSE, prévue le 24 novembre 2026, vise 16 GWh de capacité contre 10 GWh attribués au premier tour. Le Sud et la Calabre en absorbent l'essentiel.
- Le prix moyen de la première enchère était d'environ 13 000 €/MWh/an ; celle de novembre 2026 est plafonnée à 27 000 €.
- Le sponsor vise une répartition à parts égales entre marché de capacité, contrat de location de capacité et revenus de marché : aucun contrat n'est signé à ce stade.
- La participation à l'enchère MACSE de fin 2026 est budgétée (200 k€), mais l'AU n'est pas encore obtenue : point à vérifier.
- Valorisations : 20 / 50 / 70 k€/MW selon le scénario, soit 19,2 / 47,9 / 67,0 M€, contre 30 à 45 k€/MW (27 à 43 M€) dans la présentation.
- Le marché des transactions de stockage italien est actif, mais l'acquéreur d'un cluster de près de 1 GW devra financer ~440 à 500 M€ de construction : le cercle d'acheteurs est restreint.
🧾 Coûts de développement
- Budget total DevEx et CAPEX anticipé : 4 912 k€, dont 2 008 k€ déjà engagés (06/2024 à 05/2026) et 2 905 k€ restant à engager jusqu'à 07/2027.
- Post-AU : solde de 70 % des frais de raccordement (451 k€) et paiement de 1 400 k€ au développeur local.
- Remboursement des fonds propres du sponsor : 1 983 k€, en dernière phase, « à la discrétion » de la plateforme.
🏛️ Autorisations & raccordement
- Le décret du 8 septembre 2026 sur la saturation virtuelle du réseau organise la priorité de raccordement selon l'ordre d'obtention des autorisations. Un projet technique de raccordement déjà signé sur un poste existant est un atout.
- La zone du poste concerné accueille ~4 GW de projets en file d'attente : forte concurrence pour la capacité.
- Délai de fabrication des transformateurs jusqu'à 12 mois : risque pour l'acquéreur, et donc pour le prix.
🔐 Structure, sûretés & ratios
- Émetteur : société espagnole sous-holding, capitaux propres de −12,7 k€ fin 2025 pour 4,57 M€ de dettes non courantes (tranches précédentes) ; elle détient 4 sociétés de projet italiennes.
- Sûreté : gage de 1er rang sur 100 % des titres des 4 sociétés de projet + garantie solidaire de ces sociétés. Le même gage peut garantir en 2nd rang une future émission de refinancement.
- Dette / valeur : 26 % (scénario défavorable), 10 % (central) ; un seul projet cédé à 50 k€/MW suffirait à couvrir la dette selon la documentation.
- Actionnariat : coentreprise 60 / 40 entre le sponsor et un véhicule d'investissement dont une filiale de la plateforme détient 20 % — lien capitalistique indirect à prendre en compte.
👤 Antécédents du porteur (anonymisés)
| Élément | Statut |
|---|---|
| Projets PV #1 à #11 (Europe, Amérique latine, Afrique, ~500 MW) | Construits et exploités |
| Projets ayant atteint le stade prêt à construire | ~1 093 MW |
| Stockage autonome | Historique limité (aucun projet de stockage construit) |
| Émission participative antérieure du groupe (2 tranches, 5,35 M€) | Cession prévue non réalisée ; échéance reportée au 30/09/2027 avec hausse de rémunération votée par les obligataires |
Holding du sponsor : CA 0,66 M€ en 2025 (4,2 M€ en 2023), perte de −197 k€ ; coentreprise : perte de −467 k€ en 2025.
🔎 Incohérences documentaires relevées
- Montant de tranche : 1 M€ (fiche réglementaire et caractéristiques) contre 1,5 M€ « pour cette deuxième tranche » dans le texte, alors qu'il s'agit de la troisième.
- Capacité : 4 224 MWh ou 4 585 MWh selon les paragraphes.
- Maturité : « 2+1 ans » dans la présentation, 24 mois dans la structure financière.
- Foncier présenté comme « sécurisé par 4 contrats notariés », alors que les actes définitifs sont en attente.
- Fiche réglementaire : « aucune offre déjà conduite » pour ce projet, malgré deux tranches précédentes.
- Prêt à construire « T4 2026 » dans le tableau du pipeline, alors que l'AU est attendue en 2027.
📉 Stress tests & sensibilité
| Scénario (dette 5 M€) | Valeur | Dette / valeur |
|---|---|---|
| 4 projets autorisés, 50 k€/MW | 47,9 M€ | 10 % |
| 4 projets autorisés, 20 k€/MW | 19,2 M€ | 26 % |
| 1 seul projet cédable (200 MW à 20 k€/MW) | 4,0 M€ | 125 % |
| AU refusée ou recours | Valeur résiduelle très faible : foncier et position réseau seulement | |
| AU retardée de 6 à 12 mois | Cession au-delà de l'échéance, même prorogée | |
Calculs IA simplifiés, hors frais de cession. Le facteur déterminant est binaire : l'obtention de l'AU dans les délais.
✅ Points forts
- Raccordement à un poste 380 kV existant, projet technique signé, acompte versé.
- Procédure d'AU avancée (recevabilité acquise, conférence de services ouverte).
- Zone éligible au mécanisme MACSE, dont les volumes 2029 augmentent au Sud.
- Dette faible au regard des valorisations, même en scénario défavorable.
⚠️ Points d'attention
- Élevé — risque binaire d'autorisation et de calendrier sur une échéance courte.
- Élevé — précédent de report d'échéance sur une émission participative du groupe.
- Moyen — ~40 % des fonds remboursent des dépenses déjà engagées par le sponsor.
- Moyen — émetteur aux fonds propres négatifs, liquidité de cession d'un actif géant.
- Moyen — lien capitalistique indirect entre la plateforme et le projet.
- Modéré — concentration géographique totale (un site, un poste).
⭐ Grille d'évaluation
| Ressource & production (capacité de stockage) | ⭐⭐⭐⭐☆ |
| Revenus & offtake (valeur de sortie) | ⭐⭐⭐☆☆ |
| EPC/O&M & assurances | Non applicable (développement) |
| Autorisations & raccordement | ⭐⭐⭐☆☆ |
| Structure & sûretés | ⭐⭐⭐☆☆ |
| Antécédents porteur | ⭐⭐☆☆☆ |
| Planning & risques | ⭐⭐☆☆☆ |
🧾 Conclusion
Le projet dispose d'atouts techniques réels (raccordement existant, procédure d'autorisation avancée, zone ouverte au mécanisme de capacité de long terme) et d'un ratio dette / valeur faible sur le papier. Le remboursement reste toutefois conditionné à un événement binaire, l'autorisation unique, puis à la cession d'un actif de très grande taille dans une fenêtre courte. Le précédent de report dans le groupe, la part de fonds rendus au sponsor et les écarts documentaires sont les principaux points à approfondir.
🔗 Sources
- Modo Energy — Enchère MACSE 2026 : volumes et zones
- QualEnergia — Plafond de l'enchère MACSE 2029
- RiEnergia — Résultats de la première enchère MACSE
- Edilizia — Décret sur la saturation virtuelle du réseau
- Documents de l'offre : note d'analyse (version espagnole, seule disponible), fiche d'informations clés, annexes comptables.

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
