@mike-lag oui, si il y a une procédure avec un mandataire Hadoc c’est que le TC juge un espoir de sortie.
Apres si le chef d’entreprise a emprunté alors qu’il était en cessation de paiement, on peut pas lui en vouloir d’essayer de sauver son entreprise
Par contre, quand on regarde, les bilans publiés n’est pas bien compliqué de se rendre compte que la société va mal
C’est ce que je reproche au moyen de contrôle (ou non )de BP
Voici mon analyse elle vaut ce qu’elle vaut.
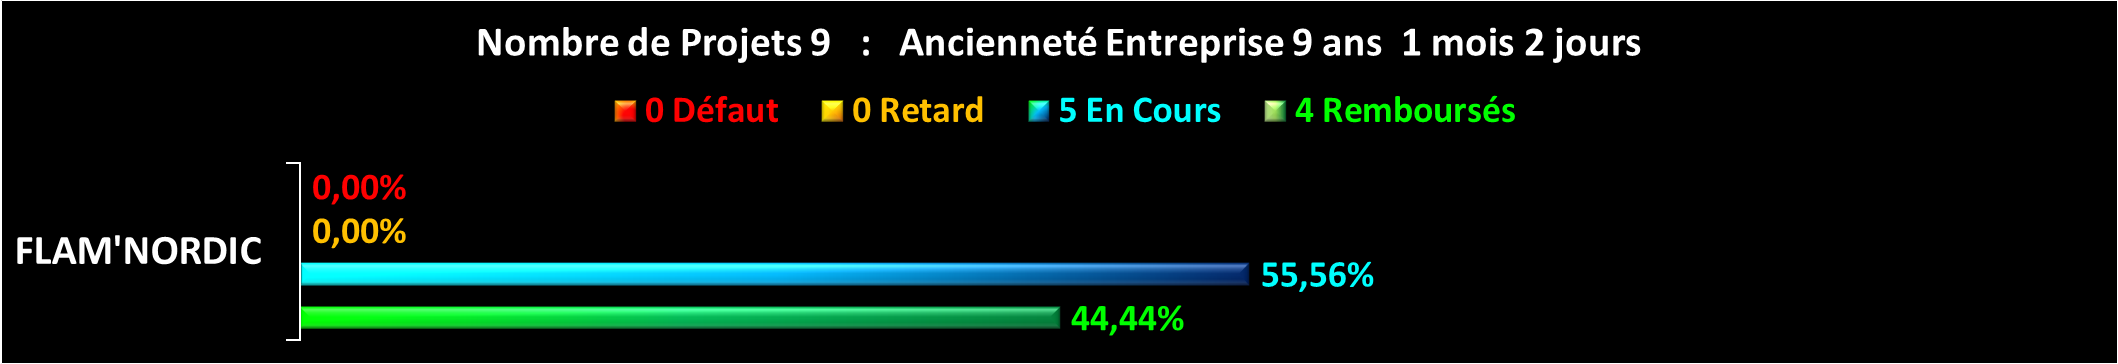
Était il possible de prévoir la défaillance de l’entreprise Flam'nordic L’analyse des états financiers sur les bilans publiés sur Pappers montre plusieurs raisons expliquant la défaillance de la société.
Tout d’abord une baisse du chiffre d’affaires et de la rentabilité
En effet le CA a baissé de 6,8 % en 2023 après une hausse en 2022. Cela indique une difficulté à maintenir la dynamique de croissance.
La marge brute elle reste stable en valeur absolue (402K€ en 2023 vs 404K€ en 2022), mais la marge d’EBITDA a chuté (8,1 % en 2023 vs 13,5 % en 2022), ce qui signifie une baisse de la rentabilité d’exploitation.
Le résultat net a baissé de 35 % en 2023 (35,9K€ vs 55,6K€ en 2022), ce qui montre une détérioration de la performance financière.
Ensuite on a un problème de gestion du Besoin en Fonds de Roulement (BFR)
Le BFR a explosé en 2023 (161K€ vs 54,9K€ en 2022), principalement à cause d’un allongement du BFR d’exploitation (311K€ en 2023 vs 256K€ en 2022).
Cela signifie que l’entreprise met plus de temps à récupérer son argent et à financer son activité.
De plus le délai de paiement clients est passé à 104 jours en 2023 contre 49 jours en 2022, indiquant que l’entreprise a des difficultés à se faire payer rapidement.
Le délai de paiement fournisseurs a aussi augmenté, mais moins fortement (79,1 jours en 2023 vs 75,3 jours en 2022), ce qui montre que l’entreprise n’a pas compensé la pression de trésorerie en retardant ses paiements.
Sur les bilans surtout celui de 2023 on peu voir un sérieux problème de trésorerie et d’endettementLa trésorerie est à zéro en 2023, ce qui signifie que l’entreprise ne dispose plus de liquidités disponibles pour financer son activité.
De plus les dettes financières ont augmenté (113K€ en 2023 vs 70,5K€ en 2022), montrant que l’entreprise a dû emprunter pour couvrir son déficit de trésorerie ( sans compter l’emprunt de BP en 2024).
De ce fait la capacité de remboursement s’est fortement détériorée (2,3 ans en 2023 vs 0,6 an en 2022), signalant un risque accru de défaut de paiement.
On peut voir de factio une faible autonomie financière et solvabilité fragile
Le ratio d’endettement (gearing) est passé à 1,1 en 2023 (contre 0,8 en 2022), ce qui signifie que la société est de plus en plus dépendante de la dette pour financer ses opérations.
Forcément le taux d’autonomie financière (capacité à financer l’activité avec ses propres fonds) est faible, bien qu’en amélioration (20,5 % en 2023 vs 15,1 % en 2022).
On constate aussi que les dettes à court terme (376K€) sont très élevées par rapport aux fonds propres (105K€), augmentant le risque de non-remboursement.
Conclusion : Pourquoi la société est en défaillance ?
Par cette simple analyse on peut donc voir sur l’entreprise fait donc face à une crise de trésorerie majeure, causée par :1. Une baisse du chiffre d’affaires et une rentabilité en déclin.
2. Un allongement des délais de paiement clients, augmentant le besoin en financement à court terme.
3. Une trésorerie épuisée, rendant difficile le paiement des fournisseurs et des dettes.
4. Un endettement en hausse, limitant la capacité de rebond.








 ?width=1200&upscale=true&name=newsletter_14.jpg" alt="newsletter_14" width="600" align="middle" data-bit="iit" />

 ?width=700&upscale=true&name=autopilot_nl.jpg" alt="autopilot_nl" width="350" align="middle" data-bit="iit" />


