Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet novembre 3, 2026 3:23 pm
Fiche projet
Bordeaux Saint-Augustin
sur WELCOME
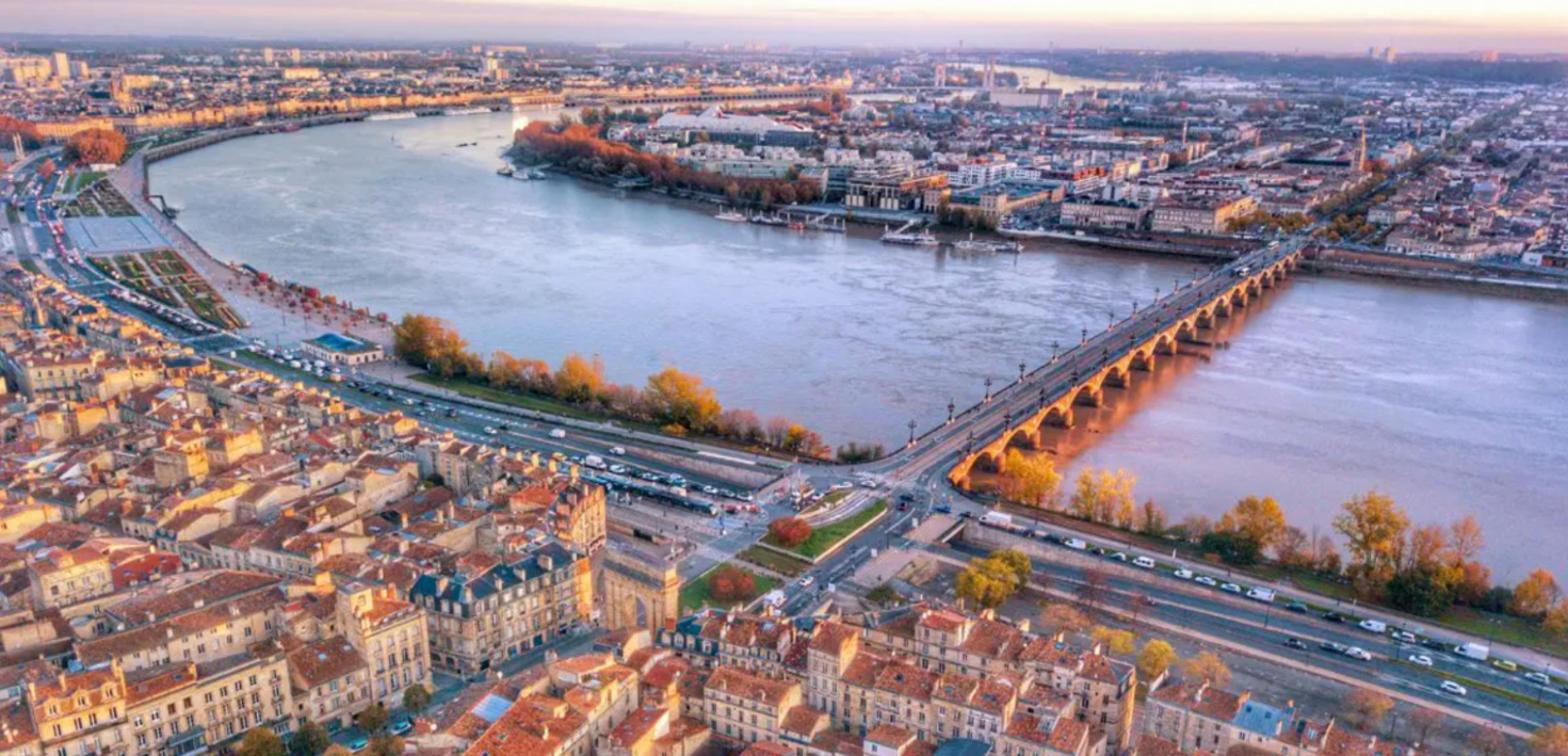
Montant en financement1 000 000 €
Durée18 mois
Localisation62 rue Frantz Despagnet, Bordeaux (33)
📅 Jeudi 05/11/2026 à 14:00
Offre partenaire A&S
Le détail du projet
L’opération vise à transformer cinq locaux professionnels en logements : deux studios, un T3 et deux T4, soit 347,5 m², avec cinq parkings et cinq caves.
L’actif est situé au 62 rue Frantz Despagnet, dans le quartier Saint-Augustin, l’un des plus recherchés de l’ouest bordelais, à quelques minutes à pied du CHU Pellegrin et du campus santé de Carreire.
Le projet prévoit une rénovation limitée au second œuvre, puis la revente des logements à l’unité, au prix du marché du quartier.
La réussite de l’offre est conditionnée à la non-opposition à la déclaration préalable de changement de destination.
- Prix d’acquisition : 824 000 €
- Prix de revient : 1 162 000 €
- Chiffre d'affaires FAI : 1 630 000 €
- Marge projet : 468 000 €
- Fonds propres : 160 000 €
- Couverture hypothécaire : 153 %
- LTV : 65,4 %

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Hypothèque de 1er rang
- Pacte commissoire notarié
- Caution personnelle
- Contrôle des flux
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 650 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

novembre 3, 2026 3:28 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est fournie à titre pédagogique à partir des documents transmis et de vérifications externes. Elle peut comporter des erreurs ou des informations incomplètes. Le crowdfunding immobilier comporte notamment des risques de perte partielle ou totale du capital, de retard et d'illiquidité. Une véritable due diligence nécessite l'intervention de professionnels capables de vérifier les titres de propriété, sûretés, comptes, contrats et hypothèses commerciales.
📂 Périmètre : analyse fondée sur la fiche publique du projet. La FICI et la note d'opération ne sont publiées qu'à l'ouverture de la collecte ; elles n'ont donc pas pu être recoupées. Les points marqués 🔎 sont à vérifier dans ces documents.
🏢 Synthèse de l'opération
| Nature | Marchand de biens : transformation de 5 locaux professionnels en 5 logements (2 studios, 1 T3, 2 T4), revente à l'unité |
| Surface | 347,5 m² + 5 parkings + 5 caves |
| Localisation | Bordeaux, quartier Saint-Augustin (ouest), proche du principal pôle hospitalo-universitaire |
| Instrument | Obligations, 1 M€ (seuil 900 k€, plafond 1,05 M€), in fine, 18 mois, remboursement anticipé possible après 7 mois |
| Conditions suspensives | Non-opposition à la déclaration préalable de changement de destination, rapports du commissaire aux comptes, seuil minimum |
📊 Indicateurs clés recalculés
| Indicateur | Valeur | Lecture |
|---|---|---|
| Prix d'acquisition / m² | ≈ 2 370 € | 🟢 Décote nette vs logement |
| Prix de sortie net vendeur / m² (annexes incluses) | ≈ 4 400 € | 🟠 Au-dessus de la médiane du quartier |
| LTC (dette / prix de revient) | ≈ 86 % | 🔴 Levier élevé |
| Apport / prix de revient | ≈ 13,8 % | 🟠 Modeste |
| LTV (dette / CA net vendeur) | 65,4 % | 🟢 Correct |
| Marge sur CA net vendeur | ≈ 368 k€ (24 %) | 🟢 Confortable si budget tenu |
📍 Marché et prix de sortie
- Quartier résidentiel recherché, demande soutenue par le pôle hospitalo-universitaire (plan de modernisation de 1,4 Md€ jusqu'en 2037) et le tramway.
- Données DVF Saint-Augustin : médiane ≈ 3 960 €/m² (115 ventes d'appartements sur un an) ; médianes sur 3 ans ≈ 3 790 €/m² (T3) et 3 680 €/m² (T4).
- Bordeaux : ≈ 4 450 €/m² en octobre 2026, stable après deux années de baisse.
- En retirant une valeur estimée de 75 à 100 k€ pour les parkings et caves, le prix logement ressort vers 4 100–4 200 €/m² : dans la fourchette annoncée (4 070–4 370 €/m²), mais au-dessus de la médiane DVF. Ce niveau suppose un produit rénové de bonne qualité, ce qui renvoie au budget travaux.
- Aucune précommercialisation n'est mentionnée. Avec 5 lots, un ou deux lots invendus pèsent fortement sur la sortie.
🔧 Budget, travaux et financement
Point d'attention majeur 🔎 — Les ressources (1 000 k€ d'obligations + 160 k€ d'apport) couvrent quasi exactement le prix de revient (1 162 k€). Après l'acquisition (824 k€), les frais financiers et honoraires de placement sur 18 mois (estimés à ≈ 240 k€) et les frais d'acquisition, l'enveloppe restante pour les travaux paraît limitée : de l'ordre de 40 à 75 k€, soit ≈ 115–215 €/m². Les références 2026 donnent plutôt 700–1 200 €/m² pour une rénovation standard, et 5 cuisines plus 5 salles d'eau représentent à elles seules 70–150 k€. La ventilation détaillée du prix de revient est indispensable.
- Le second œuvre est réalisé par des associés issus du bâtiment : cela peut réduire les coûts, mais crée une dépendance à leur disponibilité et à leur solidité.
- La marge affichée (468 k€) est calculée sur le CA frais d'agence inclus (1 630 k€). Sur le CA net vendeur (1 530 k€), elle ressort à ≈ 368 k€.
- Le levier est élevé (LTC ≈ 86 %) et la structure ne mentionne aucune dette bancaire ni réserve de trésorerie.
🧪 Stress tests (marge résiduelle, base CA net vendeur)
| Scénario | CA net | Prix de revient | Marge | Marge / CA |
|---|---|---|---|---|
| Base | 1 530 k€ | 1 162 k€ | 368 k€ | 🟢 24,1 % |
| Prix −10 % | 1 377 k€ | 1 162 k€ | 215 k€ | 🟢 15,6 % |
| Prix −20 % | 1 224 k€ | 1 162 k€ | 62 k€ | 🟠 5,1 % |
| Travaux +100 k€ | 1 530 k€ | 1 262 k€ | 268 k€ | 🟢 17,5 % |
| Retard +6 mois (≈ +60 k€) | 1 530 k€ | 1 222 k€ | 308 k€ | 🟢 20,1 % |
| Combiné : −10 % + 100 k€ + 6 mois | 1 377 k€ | 1 322 k€ | 55 k€ | 🔴 4,0 % |
Les surcoûts devant être financés hors enveloppe, le scénario combiné suppose un apport complémentaire du porteur. Sans dépassement de coûts, une baisse d'environ 23 % du prix de sortie net reste absorbable avant d'affecter le remboursement du nominal et des intérêts.
🛡️ Garanties et porteur
- ✅ Hypothèque de 1er rang avec pacte commissoire notarié : sûreté solide, réalisation potentiellement plus rapide.
- ✅ Contrôle des flux et conditions suspensives protectrices : l'urbanisme est sécurisé avant le décaissement.
- 🟠 Cautions personnelles des deux associés : leur valeur dépend du patrimoine des cautions, non communiqué. 🔎
- 🟠 L'identité de la société émettrice et l'historique des associés ne sont pas publics avant l'ouverture. Les antécédents, la situation financière et les éventuelles procédures n'ont donc pas pu être vérifiés. 🔎
🔍 Incohérences relevées
- La formule de LTV affiche « 1 000 k€ / 1 630 k€ = 65,4 % ». Or 1 000 / 1 630 ≈ 61,3 % ; le résultat de 65,4 % correspond à 1 000 / 1 530 (net vendeur).
- L'échéance annoncée au « 31/06/2028 » est une date qui n'existe pas (juin compte 30 jours). Elle est à confirmer dans le contrat.
- La marge est présentée sur le CA FAI : les frais d'agence (≈ 100 k€) figurent-ils dans le prix de revient ?
⭐ Grille d'évaluation
| Marché | ⭐⭐⭐⭐☆ | Commercialisation | ⭐⭐⭐☆☆ |
| Prix de vente | ⭐⭐⭐☆☆ | Porteur | ⭐⭐☆☆☆ |
| Marge | ⭐⭐⭐☆☆ | Solidité financière | ⭐⭐☆☆☆ |
| Financement | ⭐⭐☆☆☆ | Garanties | ⭐⭐⭐⭐☆ |
| Travaux | ⭐⭐☆☆☆ | Calendrier | ⭐⭐⭐☆☆ |
| Documentation | ⭐⭐☆☆☆ |
🧭 Conclusion
Facteurs favorables : acquisition décotée, quartier recherché, hypothèque de 1er rang assortie d'un pacte commissoire, urbanisme placé en condition suspensive, LTV de 65 %.
Risques principaux : levier élevé (≈ 86 % du coût), enveloppe travaux apparemment réduite, prix de sortie supérieurs à la médiane DVF, absence de précommercialisation, porteur non vérifiable à ce stade.
À vérifier en priorité : ventilation du prix de revient, devis travaux, profil et patrimoine des associés, comptes de la société, contrat obligataire (échéance, rang, conditions de décaissement).
Chaque investisseur est invité à poursuivre sa propre analyse à la lecture de la documentation réglementaire.
📚 Sources
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 650 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.

