Notifications
Retirer tout
Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
1
Vu


Début du sujet septembre 17, 2026 4:54 pm
Fiche projet
Oléron - Hôtel Île de Lumière
sur Wally
Montant en financement2 144 000 €
Durée60 mois
Localisation67 Av. des Pins, 17310 Saint-Pierre-d'Oléron
📅 Jeudi 17/09/2026 à 09:00
Offre partenaire A&S
Le détail du projet
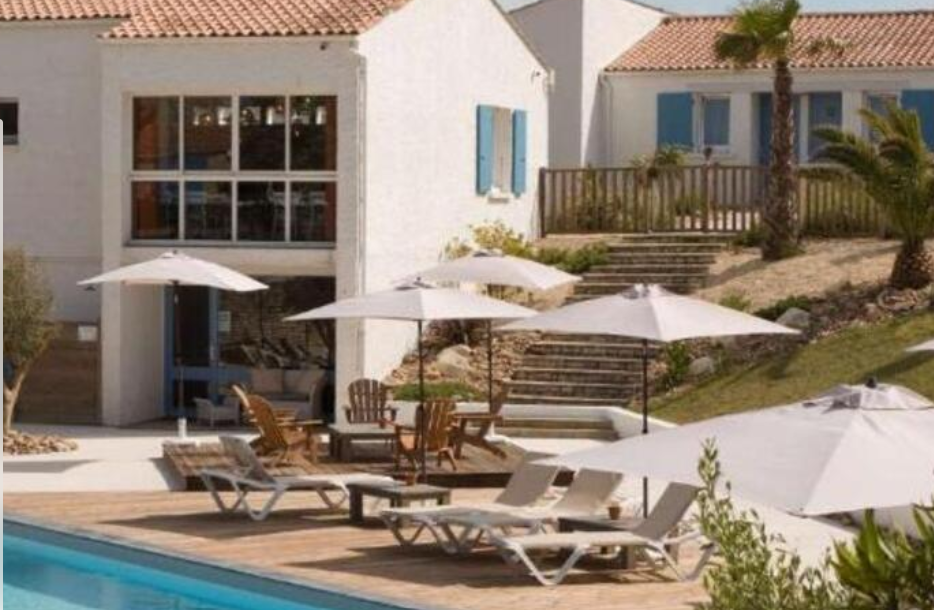
Ce club deal est une occasion d'acquérir un hôtel 3* murs et fonds de commerce en plein cœur d’un patrimoine unique, sur l'une des plus belles côtes de l'Île d'Oléron.
◦ Acquisition prévue en septembre 2026 d'un hôtel 3* (murs & fonds de commerce) en bord d'océan, sur la face ouest de l'Île d'Oléron.
◦ Hôtel de 42 chambres bénéficiant d'un emplacement exceptionnel avec accès direct à une plage quasi-privative.
◦ Actif déjà rénové entre 2019 et 2023 (1,2M€ investis) et en très bon état d'exploitation.
◦ Historiques de performances solides : 1,3M€ de CA moyen sur les 4 dernières années, et 34% d’EBITDA moyen sur la période, soit 431k€.
◦ Programme de création de valeur sur 3 axes principaux : extension à 8 mois d'ouverture, création d'une offre de restauration légère et développement d'une offre expérientielle (yoga, vélo, etc.), permettant d’envisager un passage en 4*.
◦ Co-investissement aux côtés de l'opérateur NHCP (1,44M€ de fonds propres investis) via actions de préférence et obligations convertibles à rendement fixe.
◦ Exploitation confiée à NHCP, sous l'enseigne Refuge (collection d'hôtels nature haut de gamme).
◦ Signature des bulletins de souscription jusqu'au 22 juillet 2026, projet de vente des titres de la société en juillet 2026, acquisition des titres en septembre 2026.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 528 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

septembre 17, 2026 4:56 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est générée par une IA à partir du DIS avec ses annexes, de la brochure commerciale et de vérifications publiques effectuées au 17 septembre 2026. Elle peut contenir des erreurs ou manquer d’éléments et ne constitue ni un conseil en investissement, ni une recommandation.
L’immobilier fractionné comporte notamment des risques de perte partielle ou totale du capital, revenus non garantis, illiquidité, vacance ou sous-performance d’exploitation, hausse des charges, travaux, fiscalité, baisse de valeur, difficulté de revente, défaut du véhicule d’investissement et défaillance de la plateforme ou de l’exploitant. Cette analyse est pédagogique et doit être complétée par vos propres vérifications ou celles d’un professionnel qualifié.
1. Synthèse express
Le projet finance indirectement l'acquisition d'un hôtel 3 étoiles d'environ 42 chambres, murs et fonds de commerce, situé en bord d'océan à Saint-Pierre-d'Oléron, sur un foncier d'environ 14 000 m². Le projet prévoit une exploitation sur plusieurs années, une amélioration de l'activité hôtelière puis une cession.
L'actif lui-même me paraît plutôt intéressant : emplacement très différenciant, établissement déjà rentable, foncier important, rénovation récente et réputation clientèle élevée. Mais l'enveloppe financière et juridique mérite beaucoup plus d'attention que le bien immobilier : frais initiaux élevés, montage à plusieurs étages, dette bancaire prioritaire probable, absence de remboursement du capital garanti et dépendance importante à une amélioration opérationnelle de l'hôtel.
| Critère | Analyse |
|---|---|
| Actif | Hôtel saisonnier, murs + fonds |
| Revenus | Résultat de l'exploitation hôtelière, donc variable |
| Horizon commercial | Environ 5 ans |
| Horizon juridique maximal | Jusqu'à 84 mois |
| Sortie | Cession de l'hôtel / de la société qui le détient |
| Risque principal | Exploitation + valeur de sortie + subordination à la banque |
| Point clé à vérifier | Prix réellement payé, dette bancaire, waterfall et garanties |
Mon principal point d'attention : environ 310 k€ de frais initiaux apparaissent pour une collecte d'environ 2,14 M€. Cela représente environ 14,5 % de la collecte avant même que l'argent n'arrive réellement dans l'investissement sous-jacent.
2. Fonctionnement économique
L'investisseur n'achète ni une chambre, ni une quote-part de l'hôtel, ni des actions de la société propriétaire de l'hôtel.
Le schéma est plutôt :
Investisseur → obligations indexées de la société porteuse → avance au véhicule d'exploitation → titres et obligations convertibles de la société propriétaire de l'hôtel → exploitation de l'hôtel → remontée des flux → obligataires.
Les obligations sont donc juridiquement de la dette, mais économiquement leur comportement est assez proche d'un investissement en fonds propres : leur rémunération dépend des revenus nets réellement disponibles et leur remboursement dépend du produit de cession et de la trésorerie disponible.
Le DIS précise explicitement qu'une année peut ne donner lieu à aucune rémunération, et que le remboursement final peut être inférieur au capital investi, voire nul.
Il faut donc bien distinguer :
| Notion | Signification |
|---|---|
| CA hôtelier | Toutes les ventes de chambres et services |
| EBITDA/EBITDAR | Résultat opérationnel avant certains postes |
| Cash-flow disponible | Ce qui reste réellement après toutes les dépenses |
| Revenu distribuable | Somme pouvant remonter vers les obligataires |
| Rendement présenté | Projection du business plan |
| Rendement encaissé | Sommes réellement reçues |
| Performance finale | Revenus encaissés + résultat de la revente - perte éventuelle sur le capital |
Le rendement présenté ne doit surtout pas être confondu avec un coupon obligataire fixe.
3. Structure juridique et droits
🟠 Structure : complexe avec réserves importantes
L'investisseur est créancier de la société porteuse. Il n'est ni copropriétaire de l'immeuble ni actionnaire de la société qui possède directement l'hôtel.
La société porteuse transfère elle-même les capitaux au véhicule d'exploitation via un compte courant d'associé, qui investit ensuite dans la société cible. Cela crée plusieurs niveaux de contrepartie.
Les obligataires ne disposent pas de droits de vote sur la gestion. Un représentant de la masse peut toutefois exercer certains droits d'information et intervenir dans les situations prévues au contrat.
La liquidité est faible : les obligations peuvent juridiquement être cédées, mais aucun acheteur n'est garanti et aucun marché secondaire réellement liquide n'est garanti.
Un autre point majeur est la banque. La brochure indique qu'une dette bancaire peut être mise en place et qu'elle serait remboursée en priorité.
Cela signifie qu'en cas de vente difficile ou de baisse de valeur :
banque → autres créanciers prioritaires → investisseurs obligataires, selon les accords définitifs.
Je demanderais impérativement le term sheet bancaire définitif, les sûretés consenties à la banque et la waterfall complète.
Cadre réglementaire
L'opération est une offre au public sous le régime du DIS pour les offres inférieures au seuil de prospectus. Elle n'a pas fait l'objet d'un prospectus visé par l'autorité financière et le DIS précise qu'elle ne relève pas du régime classique du financement participatif. C'est conforme à un régime distinct prévu par l'instruction applicable aux offres inférieures à 8 M€.
Il ne faut donc pas analyser cette opération comme un projet de crowdfunding immobilier classique.
4. Actif immobilier
C'est probablement la partie la plus convaincante du dossier.
L'établissement comprend approximativement 42 chambres, piscine, tennis et accès direct à la plage, sur un foncier d'environ 14 000 m². Le dossier indique qu'environ 1,2 M€ de rénovation ont été réalisés entre 2019 et 2023.
L'activité est également ancienne : la société exploitant actuellement l'établissement existe depuis plusieurs décennies. Les comptes publics 2025 montrent environ 1,28 M€ de CA, 493 k€ d'EBITDA, 212 k€ de bénéfice net, 535 k€ de trésorerie et environ 1,04 M€ de fonds propres. C'est un véritable historique économique, contrairement à beaucoup de projets reposant presque entièrement sur un prévisionnel.
Cela constitue un vrai point positif.
Quelques points restent à éclaircir
Le dossier indique 42 chambres alors qu'une page actuelle du site de l'établissement en mentionne 45. D'autres sources publiques indiquent 42. Il faut donc obtenir le nombre exact de clés exploitables après acquisition.
Il faut également récupérer les audits concernant :
ERP et sécurité incendie, conformité électrique, toiture et étanchéité, piscine, assainissement, équipements techniques, menuiseries exposées au milieu marin, climatisation/ventilation, durée de vie du mobilier, capex annuel et travaux nécessaires pour un éventuel passage en catégorie supérieure.
5. Localisation et marché local
🟢 Emplacement particulièrement différenciant
L'établissement est directement situé en bord d'océan et proche du centre de La Cotinière. Les avis récents confirment que la localisation constitue l'un des principaux atouts du bien.
Saint-Pierre-d'Oléron comptait au 1er janvier 2026 9 hôtels pour 228 chambres, dont 6 établissements 3 étoiles et aucun 4 étoiles. Un repositionnement en gamme supérieure aurait donc une certaine logique de différenciation.
Le territoire reste cependant extrêmement touristique et saisonnier : plus de la moitié des logements de la commune sont des résidences secondaires.
La fréquentation touristique de l'île était dynamique en 2025 : l'Insee relève notamment une hausse de 10 % des nuitées en camping dans l'intercommunalité. Cela confirme la vigueur générale de la destination, mais ce chiffre ne doit pas être assimilé directement à la fréquentation hôtelière haut de gamme.
⚠️ Risque littoral à examiner au niveau de la parcelle
La commune est couverte par un PPRN portant notamment sur submersion marine, recul du trait de côte, mouvements de terrain et feux de forêt.
L'emplacement "les pieds dans l'eau" est donc simultanément un atout commercial et un risque patrimonial.
Je considère l'ERP exact de la parcelle et la carte PPRN comme des documents indispensables avant de juger la valeur à long terme de l'actif.
6. Analyse locative / exploitation hôtelière
Ici, il n'existe pas de loyer sécurisé par un locataire classique : l'investisseur porte directement le risque hôtelier.
Le passé est plutôt rassurant. Les comptes publics montrent :
| Exercice | CA | EBITDA |
|---|---|---|
| 2023 | ~1,27 M€ | ~493 k€ |
| 2024 | ~1,33 M€ | ~525 k€ |
| 2025 | ~1,28 M€ | ~493 k€ |
Le CA et l'EBITDA ont donc légèrement reculé en 2025, tout en conservant une rentabilité élevée.
Le business plan vise en revanche environ 659 k€ d'EBITDAR lors de la première année pleine, avec une marge annoncée autour de 39 %. Cela implique un CA proche de 1,69 M€, soit approximativement +32 % par rapport au CA public 2025.
C'est un point essentiel.
L'ouverture d'un mois supplémentaire ne suffit mathématiquement pas à expliquer seule une croissance de cette ampleur. Elle doit également venir :
du taux d'occupation, du prix moyen par chambre, de la restauration, des services supplémentaires et/ou d'un repositionnement commercial.
Le business plan doit donc être décomposé en ADR, RevPAR, taux d'occupation mensuel, nombre de chambres disponibles, CA restauration et coût du personnel.
7. Analyse financière
🔴 Les frais initiaux sont élevés
Le DIS donne la ventilation suivante :
| Utilisation de la collecte | Montant approximatif |
|---|---|
| Investissement sous-jacent | 1,833 M€ |
| Structuration | 275 k€ |
| Due diligence | 35 k€ |
| Total | 2,143 M€ |
Cela signifie que seulement environ 85,5 % du capital collecté est initialement investi dans les titres sous-jacents, les 14,5 % restants correspondant aux deux postes de frais précités.
Autrement dit, 310 k€ de frais représentent environ 16,9 % du capital effectivement investi dans la société cible.
C'est un véritable handicap économique : avant de générer de la valeur pour l'investisseur, l'exploitation et/ou la revente doivent absorber ce frottement initial.
Prix du projet
La brochure présente un montant total d'environ 6,27 M€ pour le deal.
Sur cette base, cela représente grossièrement :
- environ 149 k€ par chambre si l'on retient 42 chambres ;
- environ 12,7 fois l'EBITDA comptable 2025 ;
- environ 9,5 fois l'EBITDAR prévu une fois le business plan réalisé.
Ces calculs sont uniquement des ordres de grandeur car il faut savoir précisément si les 6,27 M€ représentent l'enterprise value, l'equity value ou un coût de projet intégrant d'autres postes.
Dette bancaire
En rapprochant le montant total présenté, le capital investi par les investisseurs et le co-investissement annoncé de l'opérateur, j'arrive à une dette bancaire implicite proche de 3 M€, soit autour de 48 % du montant total.
⚠️ Il s'agit d'une inférence, pas d'un chiffre contractuel confirmé.
Avant toute analyse définitive, il faut connaître :
montant bancaire exact, taux, amortissement, maturité, covenants, DSCR, hypothèque éventuelle, nantissement des titres et compte de réserve.
8. Scénario de revente
La brochure présente un horizon économique d'environ cinq ans, mais le DIS autorise juridiquement le remboursement jusqu'au 84e mois, soit jusqu'à environ sept ans après l'émission.
Il faut donc raisonner en :
5 ans = objectif ; 7 ans = horizon contractuel potentiel.
C'est un élément important pour l'illiquidité.
La revente dépendra surtout de l'EBITDA obtenu au moment de la sortie et du multiple que le marché hôtelier acceptera alors.
Le risque est donc double :
risque d'exploitation × risque de multiple de valorisation.
Même si l'hôtel améliore ses résultats, une hausse des taux d'intérêt ou une baisse des multiples hôteliers pourrait absorber une partie de cette amélioration.
9. Risques spécifiques
🔴 Frais
Le niveau initial de frais crée une forte friction avant création de valeur.
🔴 Subordination économique
Une banque éventuelle dispose d'une priorité supérieure aux investisseurs.
🟠 Business plan
Le passage de l'activité actuelle au niveau projeté nécessite une croissance opérationnelle significative.
🟠 Illiquidité
Il n'existe pas de marché secondaire garanti.
🟠 Structure juridique
Plusieurs sociétés séparent l'investisseur de l'actif immobilier.
🟠 Risque littoral
Le bien se trouve sur une commune concernée par les risques de submersion et de recul du trait de côte.
🟠 Risque opérateur
L'entité juridique annoncée pour l'exploitation est très récente, créée fin 2025 avec un capital limité et sans comptes publiés à ce jour. Cela ne préjuge pas de l'expérience de son équipe, mais sa capacité financière propre reste peu documentée.
🟠 Véhicule intermédiaire
Le véhicule d'exploitation dispose d'un capital nominal très faible et les registres publics signalent que ses capitaux propres sont descendus sous la moitié du capital. Vu le montant symbolique du capital, cela peut résulter d'une perte de démarrage minime ; ce n'est donc pas nécessairement grave en soi. Mais les comptes 2025 et la recapitalisation éventuelle devraient être communiqués.
🟡 Risque documentaire
J'ai relevé plusieurs divergences entre documents :
- la brochure affiche un minimum de souscription différent du DIS ;
- la brochure parle d'environ cinq ans alors que la maturité juridique peut atteindre 84 mois ;
- les métriques de performance présentées ne sont pas exactement identiques ;
- le DIS mentionne un greffe pour la société cible qui ne concorde pas avec le registre public officiel ;
- le nombre de chambres indiqué dans le dossier n'est pas homogène avec toutes les informations publiques actuelles.
Le registre public indique en effet que la société cible dépend du greffe de La Rochelle.
Ce sont parfois de simples erreurs rédactionnelles, mais sur un produit financier complexe la cohérence documentaire devrait être impeccable.
10. Stress tests
Voici un stress test simplifié.
| Scénario | Conséquence probable |
|---|---|
| CA hôtelier -10 % | Baisse de l'EBITDA probablement supérieure à 10 % car une partie des coûts est fixe |
| EBITDA reste proche de 2025 | Écart d'environ 25 % avec l'EBITDAR projeté, donc distributions sensiblement réduites |
| Charges +20 % | Réduction directe du cash distribuable |
| Travaux imprévus 200 k€ | Consommation importante de trésorerie/réserve |
| Pas de progression de valeur | Les frais initiaux deviennent beaucoup plus pénalisants |
| Sortie retardée de 2 ans | Immobilisation jusqu'à environ 7 ans possible |
| Aucun acheteur pour les obligations | Investisseur contraint d'attendre la liquidation du projet |
Avec l'hypothèse indicative d'environ 3 M€ de dette bancaire et 3,27 M€ de fonds propres/quasi-fonds propres au niveau du projet, la sensibilité de l'equity serait approximativement :
| Baisse de valeur de l'hôtel | Impact théorique sur l'equity* |
|---|---|
| -5 % | ~ -10 % |
| -10 % | ~ -19 % |
| -15 % | ~ -29 % |
| -20 % | ~ -38 % |
* Avant frais de vente, en supposant une dette restant proche de 3 M€. Si la dette est amortie, le choc serait plus faible ; si elle ne l'est pas ou si des frais apparaissent, il pourrait être supérieur.
C'est précisément l'effet de levier : une baisse de 10 % de la valeur de l'actif ne signifie pas une baisse de seulement 10 % pour les fonds propres.
11. Points forts / points d'attention
✅ Points forts
L'actif est réel, existant, exploité et historiquement bénéficiaire ; ce n'est pas un hôtel à créer de zéro. Ses comptes publics montrent plusieurs années de rentabilité importante.
La localisation possède une vraie rareté : foncier conséquent, plage, environnement touristique et installations existantes.
Les rénovations récentes réduisent a priori le risque de gros capex immédiat, sous réserve de l'audit technique.
La réputation commerciale semble solide et les avis 2026 restent très favorables.
⚠️ Points d'attention
Le principal est selon moi la combinaison frais initiaux élevés + structure à plusieurs étages + dette bancaire prioritaire.
Le deuxième est le business plan opérationnel ambitieux par rapport aux comptes historiques.
Le troisième est la sortie : l'hôtel est un actif spécialisé et saisonnier, dont la valeur dépend beaucoup de son EBITDA.
Enfin, le risque littoral nécessite une analyse précise de la parcelle, et non une simple analyse de la commune.
12. Questions à se poser avant toute décision
- Quelle est la valeur d'entreprise exacte payée pour l'hôtel, et quelle expertise indépendante la justifie ?
- Quelle dette bancaire sera réellement mise en place : montant, taux, maturité et amortissement ?
- Quelles sûretés la banque recevra-t-elle ?
- Existe-t-il une sûreté spécifique pour les obligataires ?
- Quel est le montant initial du compte de réserve ?
- Où sont provisionnés les futurs travaux et renouvellements de mobilier ?
- Quel CA mensuel, ADR, RevPAR et taux d'occupation conduisent au business plan ?
- Pourquoi le CA prévu augmente-t-il autant par rapport au niveau historique ?
- Quel multiple d'EBITDA est utilisé à la revente ?
- Quelle commission est prélevée lors de la sortie ou sur une éventuelle plus-value ?
- Quelle est l'exposition exacte de la parcelle au PPRN littoral ?
- La transaction a-t-elle juridiquement clos ? À fournir : acte de cession, cap table actualisée et justificatif du transfert des titres.
- Pourquoi certains éléments diffèrent-ils entre brochure et DIS ?
- Que devient précisément l'investissement si la société porteuse, le véhicule intermédiaire ou l'opérateur devient défaillant ?
13. Notation visuelle
| Critère | Note | Commentaire |
|---|---|---|
| Qualité de l'actif | ⭐⭐⭐⭐☆ | Hôtel existant et rénové |
| Localisation | ⭐⭐⭐⭐☆ | Très attractive mais littorale |
| Marché touristique | ⭐⭐⭐⭐☆ | Destination forte, saisonnalité élevée |
| Potentiel d'exploitation | ⭐⭐⭐⭐☆ | Historique solide, amélioration possible |
| Cohérence du prix | ⭐⭐⭐☆☆ | Plausible mais expertise indépendante indispensable |
| Cohérence des hypothèses d'activité | ⭐⭐⭐☆☆ | Croissance significative nécessaire |
| Charges / travaux | ⭐⭐⭐☆☆ | Rénovation récente, capex futur à préciser |
| Structure juridique | ⭐⭐⭐☆☆ | Fonctionnelle mais multi-étages |
| Protection des investisseurs | ⭐⭐☆☆☆ | Exposition élevée au risque économique |
| Liquidité / sortie | ⭐⭐☆☆☆ | Pas de liquidité réellement garantie |
| Scénario de revente | ⭐⭐⭐☆☆ | Dépend fortement de l'EBITDA et des multiples |
| Transparence financière | ⭐⭐⭐☆☆ | Nombreuses données, mais quelques incohérences |
| Maîtrise globale du risque | ⭐⭐⭐☆☆ | Actif intéressant, montage plus exigeant |
14. Conclusion
Le dossier présente un contraste assez net.
L'actif immobilier et hôtelier est plutôt convaincant : établissement déjà exploité, historique de bénéfices, emplacement rare, foncier important, rénovations récentes et clientèle apparemment satisfaite.
En revanche, l'investissement proposé est sensiblement plus risqué que le seul hôtel ne le laisse penser. L'investisseur détient une obligation indexée de la société porteuse et non le bien ; plusieurs véhicules s'interposent ; une dette bancaire peut être prioritaire ; la rémunération et le remboursement du capital sont variables ; la sortie commerciale annoncée autour de cinq ans peut juridiquement s'étendre jusqu'à environ sept ans.
Les deux sujets que je vérifierais en priorité sont les frais, particulièrement significatifs au regard de la collecte, et la structure exacte du financement bancaire et de la revente. Ensuite vient le business plan hôtelier, qui suppose une nette amélioration par rapport aux comptes actuels.
Enfin, puisque nous sommes désormais en septembre 2026 alors que les documents prévoyaient un closing à cette période, je demanderais désormais non plus une promesse mais les documents définitifs du closing : prix réellement payé, financement bancaire signé, structure du capital après acquisition, comptes de réserve et cap table. Les données publiques disponibles début août ne permettaient pas encore d'établir un changement de contrôle ; cela ne signifie pas que l'opération n'a pas eu lieu depuis, mais cela mérite une confirmation documentaire.
Cette analyse doit être complétée par vos propres recherches et par la vérification de l'adéquation de ce placement avec votre horizon, votre diversification patrimoniale et votre capacité à immobiliser les capitaux pendant plusieurs années.

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 528 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
