Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet octobre 16, 2026 5:01 pm
Fiche projet
Co-Invest Morzine
sur Tokimo
Montant en financement500 000 €
Durée48 mois
LocalisationLe Pléney, 74110 Morzine
📅 Vendredi 16/10/2026 à 18:00
Offre partenaire A&S
Le détail du projet
Offre en equity : prise de participation en actions, via un véhicule dédié, dans la société qui porte la réhabilitation de l'hôtel. Collecte cible de 500 000 € (minimum 200 000 €, maximum 1 000 000 €), en actions de 1 €, dès 1 000 €, pour un horizon indicatif de 48 mois. Il s'agit d'un investissement en capital, sans garantie, qui comporte un risque de perte totale ou partielle du capital investi.
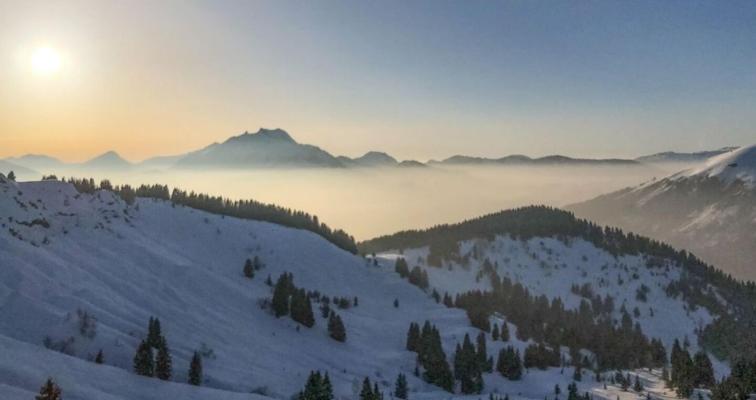
L'actif est un ancien hôtel-club situé à 1 600 m d'altitude au sommet du téléphérique du Pléney, à Morzine. Le programme porte l'hôtel de 73 à 81 chambres en 4 étoiles, avec restaurant de 140 couverts, grande terrasse, bar après-ski, spa et piscine. Le permis de construire et l'autorisation de travaux, obtenus en 2022, sont purgés de tout recours.
Le programme comprend la rénovation complète des intérieurs aux standards 4 étoiles, le passage de 73 à 81 chambres, la redistribution des espaces communs, l'ajout d'un second ascenseur et la rénovation des extérieurs (terrasse, étanchéité, façade, isolation), avec un objectif de certification HQE et de label Clef Verte en exploitation.
Morzine, en Haute-Savoie, est l'une des stations phares des Portes du Soleil, domaine franco-suisse de 600 km de pistes et 12 stations, à environ 1 h de l'aéroport de Genève. Elle attire une clientèle française et internationale en hiver comme en été (VTT, randonnée, trail). L'hôtel est accessible skis aux pieds, à l'arrivée de la télécabine du Pléney.
Calendrier :
- Fin 2026 : clôture de la collecte et du tour de table, travaux
- Déc. 2027 : ouverture visée de l'hôtel
- 2028–2030 : 3 saisons d'exploitation
- Courant / fin 2030 : cession visée de l'hôtel (murs et fonds) et distribution aux investisseurs

Quelle note donnes-tu à ce projet ?
Note moyenne :
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 607 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

octobre 16, 2026 5:02 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse a été générée par une IA. Elle peut comporter des erreurs ou des omissions et ne constitue pas un conseil en investissement. Cette offre est une prise de participation en actions dans un projet hôtelier, détenue via un véhicule dédié. Ses risques incluent la perte totale ou partielle du capital, l'absence de revenu garanti, l'illiquidité, une sortie incertaine dans son calendrier comme dans son prix, la dilution, des dépassements de travaux, des performances d'exploitation inférieures au plan et la défaillance du véhicule ou de la plateforme. Cette analyse est pédagogique : chaque investisseur doit la compléter par ses propres vérifications ou l'avis d'un professionnel qualifié.
⚡ Synthèse express
Il ne s'agit ni d'un prêt ni d'un immobilier fractionné classique. L'investisseur devient actionnaire d'un véhicule qui prend une participation minoritaire dans la société propriétaire et exploitante d'un ancien hôtel-club. Cet hôtel, situé à 1 600 m au sommet d'une télécabine à Morzine, doit devenir un 4 étoiles de 81 chambres. Le schéma suit quatre étapes : achat (déjà réalisé), travaux lourds sur 15 mois, trois saisons d'exploitation, puis revente de l'hôtel visée fin 2030. Aucun revenu n'est prévu avant la sortie : toute la performance dépend du prix de revente.
| Paramètre | Lecture |
|---|---|
| Type d'actif | Hôtel 4★ de montagne (murs et fonds), 3 900 m², restaurant et bar ≈ 50 % du CA |
| Instrument | Actions ordinaires d'un SPV, qui investit en actions et en obligations convertibles de la société cible |
| Revenus attendus | Aucun pendant la détention ; distribution à la cession |
| Durée | Horizon indicatif de 48 mois, sans date de sortie garantie |
| Risque principal | Effet de levier : dette bancaire ≈ 50 % du projet, remboursée avant les actionnaires |
| Point clé à vérifier | Comment la performance cible se reconstitue à partir de la valeur de sortie annoncée |
🔧 Fonctionnement économique
- Coût total annoncé : 29,3 M€. Il comprend les murs (6,2 M€), le fonds (0,7 M€), les travaux (14,6 M€), le mobilier et l'équipement (2,3 M€), les honoraires de l'opérateur et la pré-ouverture (1,2 M€), le portage et les intérêts (3,8 M€) et le budget d'ouverture (0,5 M€).
- Financement : dette bancaire ≈ 14,7 M€, investisseurs ≈ 10,4 M€ (fonds professionnels, investisseur public, véhicules de financement participatif) et exploitant 4,1 M€. Les fonds propres et quasi-fonds propres totalisent ≈ 14,5 M€.
- La collecte vise 500 000 € (minimum 200 000 €, maximum 1 M€). Le véhicule pèsera donc entre ≈ 1,4 % et 7 % des fonds propres du projet : une position très minoritaire.
- Frais : 6 % HT à la souscription et 0,5 % HT par an de gestion prélevés d'avance, plus les frais de fonctionnement du SPV. Environ 8 à 10 % de la mise ne travaille donc pas dans le projet. S'y ajoute une commission de surperformance de 20 % au-delà d'un seuil de rentabilité.
- Il faut distinguer la plus-value de l'actif de la plus-value de l'actionnaire. L'écart entre la valeur de sortie visée (32,6 M€) et le coût total (29,3 M€) n'est que de +11 %. C'est la dette qui amplifie le résultat des actionnaires, à la hausse comme à la baisse.
⚖️ Structure juridique et droits
- Trois niveaux s'empilent : l'investisseur détient des actions du SPV (créé en mai 2026, capital de 1 000 €, présidé par la plateforme elle-même) ; le SPV détient des titres de la société cible ; la cible détient l'exploitation et 99,9 % de la SCI propriétaire des murs. Les murs sont loués à l'exploitation par un bail ferme de 12 ans.
- Rang : les banques sont remboursées en priorité. Le nominal des actions est remboursé au même rang que celui de l'exploitant et des institutionnels. Il n'existe aucune sûreté, garantie ou engagement de rachat.
- Gouvernance : les décisions importantes du président du SPV (cession, endettement, réinvestissement) sont soumises aux associés. En revanche, le SPV ne pèse que marginalement dans la cible.
- Dilution : tout nouvel appel de fonds se décide à l'unanimité du comité stratégique de la cible, et chacun peut suivre au prorata. L'investisseur particulier ne suit que si le SPV refinance, ce qui n'est pas documenté.
- Conflit d'intérêts déclaré : la plateforme qui présente l'offre préside aussi le SPV.
- Liquidité : il n'existe pas de marché secondaire, et les cessions sont soumises à préemption.
Qualification : complexe (deux véhicules interposés, instruments mixtes, position minoritaire)
🏔️ Actif et localisation
- L'emplacement est rare : accès skis aux pieds au cœur d'un domaine franco-suisse de 600 km de pistes, à environ 1 h de l'aéroport de Genève. L'offre haut de gamme locale reste limitée (6 hôtels sur 60 selon l'opérateur).
- Le marché hôtelier des Alpes du Nord est porteur. L'occupation y a gagné 5,5 points entre 2015 et 2025, et le parc se repositionne vers le haut de gamme. Il est toutefois concurrentiel, avec ≈ 4 900 unités en projet d'ici 2030.
- Dépendance à la remontée mécanique : l'hôtel se trouve à l'arrivée de la télécabine. Les périodes d'ouverture estivale publiées pour celle-ci sont courtes (juillet–août). L'exploitation « quatre saisons » suppose un accès hors saison qui n'est pas décrit.
- Enneigement : la moyenne est de 4,1 m par hiver depuis 2013, mais avec de fortes variations (1,9 m à 6,2 m). Seule une piste sur quatre est équipée de neige de culture. L'altitude de l'hôtel est un atout relatif.
- Le permis de construire est purgé. Au 30/09/2026, seuls 2 M€ de marchés sur ≈ 12,4 M€ sont signés à prix forfaitaire. Les aléas sont provisionnés à 15,5 %, ce qui est confortable, mais il n'existe aucune garantie d'achèvement.
- La société cible a été créée fin 2021 et le permis obtenu fin 2022, mais le tour de table ne se boucle que fin 2026. Ce délai mérite une explication.
🛎️ Exploitation et business plan
- L'exploitant est un groupe de 7 hôtels (≈ 450 collaborateurs, 43 M€ de CA déclaré en 2024). Les comptes détaillés de ses établissements ne sont pas publiés. C'est sa première opération avec l'investisseur principal.
- Le plan prévoit une occupation de 67 %, 71 % puis 75 %, et un prix moyen de 207 €, 243 € puis 280 € HT. Le CA total passe de 5,6 M€ (2028) à 7,8 M€ (2030). Ces hypothèses ont été revues par deux cabinets indépendants.
- Le prix moyen progresse de 35 % en deux ans pour un établissement nouveau : l'hypothèse est ambitieuse. La moitié du CA dépend de la restauration et du bar ouverts aux skieurs de passage, donc de la fréquentation du domaine et de la météo.
- La valeur de sortie (16× l'EBITDA) implique un EBITDA d'environ 2 M€ en 2030, soit ≈ 26 % du CA. Ce niveau est exigeant pour une exploitation où la restauration pèse autant.
🔍 Incohérences documentaires relevées
- Coût du projet : 29,3 M€ sur la page, « 28 M€ » dans la présentation (16,9 + 6,8 + 4,6 = 28,3 M€). L'acquisition est indiquée à 6,9 M€ puis à 6,8 M€.
- Mobilier et équipement possiblement comptés deux fois : le tableau des travaux inclut ≈ 2,2 M€ d'équipement dans ses 14,6 M€, alors que le bilan ajoute une ligne séparée de 2,3 M€.
- Calendrier : l'ouverture est annoncée en décembre 2027, mais la frise indique « Janvier 2027 » après une fin de travaux au T4 2027. La montée en puissance dure « deux ans » ou « trois ans » selon les passages.
- Objectif de collecte : 1 000 000 € en tête de page, 500 000 € dans la description et la FICI.
- Frais : « 10 % » dans la description, 6 % plus 0,5 %/an plus frais de fonctionnement et surperformance dans la FICI.
📈 Scénario de revente : la question centrale
Prenons une lecture simplifiée : dette remboursée in fine, sans trésorerie d'exploitation accumulée ni frais de cession. La valeur de sortie visée (32,6 M€), moins la dette (14,7 M€), laisse ≈ 17,9 M€ aux fonds propres. Rapporté aux ≈ 14,5 M€ investis, cela donne ≈ 1,23× brut, et ≈ 1,14× après les frais du SPV.
Pour atteindre la performance cible annoncée, la valeur des fonds propres à la sortie devrait être d'environ 24,7 M€. L'écart d'≈ 6,8 M€ doit donc venir de l'amortissement de la dette et de la trésorerie dégagée en trois saisons, alors même que celles-ci sont en montée en puissance. Ce passage n'est pas documenté et mérite d'être demandé à la plateforme. Par ailleurs, la sortie repose sur une cession d'hôtel en exploitation récente, dont le calendrier dépendra du marché transactionnel de 2030.
📉 Stress tests (lecture simplifiée)
| Scénario | Fonds propres à la sortie | Pour 1 € investi (après frais SPV) |
|---|---|---|
| Base (valeur de sortie visée) | 17,9 M€ | ≈ 1,14 € |
| Valeur de sortie –10 % | 14,6 M€ | ≈ 0,93 € |
| Valeur de sortie –20 % | 11,4 M€ | ≈ 0,72 € |
| Travaux +10 % financés par dette | 16,4 M€ | ≈ 1,04 € |
| Sortie –10 % et travaux +10 % | 13,1 M€ | ≈ 0,84 € |
| Valeur de sortie ≤ 14,7 M€ (dette) | 0 | perte totale |
Ces calculs excluent la trésorerie d'exploitation, l'amortissement de la dette, les frais de cession et la fiscalité, faute de données publiées. Ils indiquent la sensibilité de l'investissement, pas une prévision. Le report de la sortie d'un ou deux ans, qui n'est pas exclu, réduirait mécaniquement la performance annualisée.
✅ Points forts / ⚠️ Points d'attention
✅ Points forts
|
⚠️ Points d'attention
|
❓ Questions à se poser
- ☐ Comment passe-t-on de 17,9 M€ de fonds propres à la sortie à la performance cible ? Quel désendettement et quelle trésorerie sont prévus, année par année ?
- ☐ Le mobilier et l'équipement sont-ils comptés une ou deux fois ? Quel est le coût réel du projet ?
- ☐ Quelle est la part d'obligations convertibles et leur rang par rapport aux actions dans la répartition du produit de cession ?
- ☐ Qui finance un dépassement de travaux et que devient la part du SPV s'il ne suit pas ?
- ☐ Comment l'hôtel est-il accessible hors des périodes d'ouverture de la télécabine ?
- ☐ Quelles sont les conditions de la dette bancaire (durée, amortissement, covenants) ?
- ☐ Que se passe-t-il si aucun acquéreur ne se présente en 2030 ?
- ☐ Cet investissement est-il compatible avec mon horizon, ma tolérance à l'illiquidité et ma diversification ?
⭐ Notation visuelle
| Qualité de l'actif | ⭐⭐⭐⭐☆ | Localisation | ⭐⭐⭐⭐☆ |
| Marché (hôtellerie de montagne) | ⭐⭐⭐⭐☆ | Exploitant / potentiel | ⭐⭐⭐☆☆ |
| Cohérence du prix d'achat | ⭐⭐⭐☆☆ | Cohérence des hypothèses d'exploitation | ⭐⭐☆☆☆ |
| Travaux / budget | ⭐⭐⭐☆☆ | Structure juridique | ⭐⭐☆☆☆ |
| Protection des investisseurs | ⭐⭐☆☆☆ | Liquidité / sortie | ⭐☆☆☆☆ |
| Scénario de revente | ⭐⭐☆☆☆ | Transparence documentaire | ⭐⭐☆☆☆ |
| Maîtrise du risque | ⭐⭐☆☆☆ |
Échelle : ⭐ très faible · ⭐⭐ fragile · ⭐⭐⭐ correct avec réserves · ⭐⭐⭐⭐ solide · ⭐⭐⭐⭐⭐ très solide
📝 Conclusion
L'offre donne accès, dès un petit ticket, à un projet hôtelier institutionnel bien situé et porté par un exploitant co-investi. Il s'agit cependant d'un pari en capital à effet de levier : sans revenu intermédiaire, toute la performance repose sur la valeur de revente d'un hôtel qui n'a pas encore ouvert, en position minoritaire et après 8 à 10 % de frais. Les chiffres publiés ne permettent pas de reconstituer la performance cible sans hypothèses de désendettement et de trésorerie non communiquées. Plusieurs incohérences de coûts et de calendrier restent à lever. Avant toute décision personnelle, il est utile de demander le plan de trésorerie et la cascade de distribution, et de vérifier l'adéquation avec son horizon, sa diversification et sa tolérance à l'illiquidité.
Sources : Journal des Palaces – hôtellerie Alpes du Nord (juin 2026) · Haute-Savoie Tourisme – télécabine du Pléney · Hospitality ON – profil de l'exploitant · Annuaire des Entreprises – société cible (BODACC) · page projet, présentation et FICI de l'offre.

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 607 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
