Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet novembre 9, 2026 2:34 pm
Fiche projet
Les Loges Catalanes
sur Raizers
Montant en financement300 000 €
Durée18 mois
Localisation3 rue des Cardeurs, 66000 Perpignan
📅 Lundi 09/11/2026 à 14:00
Offre partenaire A&S
Le détail du projet
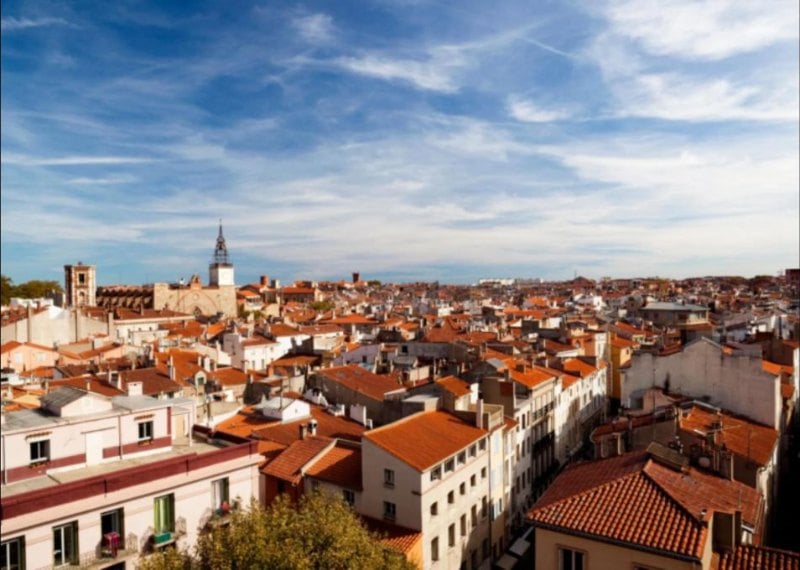
L’opération porte sur l’acquisition de six appartements au sein d’un immeuble de caractère situé dans le centre historique de Perpignan, pour une revente en l’état, lot par lot.
L’opération concerne six appartements libres de toute occupation, situés dans un immeuble de caractère au 3 rue des Cardeurs, dans le centre historique de Perpignan. Le restaurant installé au rez-de-chaussée est exclu de l’acquisition.
Les logements développent une surface totale de 348,8 m² et comprennent quatre T2, un T3 et un T4. Leurs surfaces vont de 45,7 à 105,9 m², le plus grand bénéficiant d’une terrasse de 9,2 m².
À ce jour, trois logements sont sous compromis. Ces compromis sont soumis à l’obtention des financements acquéreurs. Les démarches sont engagées auprès d’établissements bancaires, avec des demandes de prêt déposées. La réitération des ventes est prévue sous trois mois maximum, sous réserve de l’obtention des prêts.
Deux autres logements sont sous option, avec la signature des compromis en préparation.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Caution personnelle notariée
- Hypothèque de 1er rang
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

novembre 9, 2026 2:38 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est fournie à titre pédagogique à partir des documents transmis et de vérifications externes. Elle peut comporter des erreurs ou des informations incomplètes. Le crowdfunding immobilier comporte notamment des risques de perte partielle ou totale du capital, de retard et d'illiquidité. Une véritable due diligence nécessite l'intervention de professionnels capables de vérifier les titres de propriété, sûretés, comptes, contrats et hypothèses commerciales.
🧭 Synthèse
Marchand de biens : achat en bloc de six appartements libres (348,8 m²) dans le centre ancien de Perpignan, puis revente en l'état, lot par lot. L'équation repose sur un prix d'achat très bas et sur des ventes de détail déjà engagées pour la moitié des lots. La société porteuse a moins d'un an et aucun historique d'opération n'est documenté.
Limite : le contrat et la fiche d'informations clés n'ont pas été consultés, leur accès étant conditionné à une déclaration d'intention d'investissement. L'analyse repose sur la fiche, le dossier de présentation et l'extrait d'immatriculation.
| 923 €/m² prix d'achat |
1 376 €/m² revente présentée |
93,2 % prêt / prix d'achat |
81,5 % prêt / coût initial |
62,5 % prêt / revente |
🏘️ Marché et prix de sortie
- Le prix de revente visé est inférieur de 14 % à la moyenne affichée pour la rue (1 607 €/m², fourchette de 1 114 à 2 033 €/m²) et de 25 % à celle des appartements de la commune (1 839 €/m²). Ces moyennes sont des estimations d'agrégateur, tous états confondus.
- Tendance communale plate : +0,2 % sur douze mois.
- Le dossier cite 1 589 €/m² en annonces et 1 741 €/m² en transactions, sans détailler les comparables ni leur état. Des logements à rénover se négocient normalement sous ces moyennes.
- La décote d'achat de 43 % par rapport à la moyenne de la rue n'est pas expliquée : état du bâti, urgence du vendeur ou prix de gros restent à éclairer.
- Le centre ancien fait l'objet de politiques locales contre l'habitat dégradé. Un permis de louer y a été annoncé en 2020 ; son périmètre actuel conditionne la clientèle d'investisseurs.
💶 Financement et garanties
| Indicateur | Valeur | Lecture |
|---|---|---|
| Coût complet sur 18 mois | 415 358 € | 1 191 €/m², point mort de l'opération |
| Marge sur 18 mois | 64 642 € | 15,6 % du coût, contre 80 392 € affichés sur 12 mois |
| Apport annoncé | 68 108 € | 18,5 % du coût initial, origine non documentée |
| Précommercialisation | 205 000 € | 3 lots sous compromis, 68 % du prêt |
| Solde après ces ventes | 95 000 € | À couvrir par 3 lots, dont 2 sous option |
Calendrier : acquisition au plus tard fin novembre 2026, ventes sous compromis attendues au premier trimestre 2027, échéance finale en mai 2028. Si un compromis tombe faute de prêt, le lot revient en stock et le solde à couvrir augmente d'environ 68 000 €. Le T4 de 105,9 m², dernier lot sans acquéreur ni option, représente à lui seul 27 % du chiffre d'affaires visé.
Sûretés : hypothèque de premier rang sur l'ensemble des lots et caution personnelle notariée de la dirigeante, dont le patrimoine n'est pas documenté. Le ratio de 63 % se calcule sur le prix de revente espéré. Rapporté au prix d'achat, le prêt atteint 93 % : la protection dépend donc de la réalité de la décote. Aucune réserve dédiée au paiement des intérêts n'apparaît.
🏢 Porteur
- Société unipersonnelle immatriculée en janvier 2026, au capital de 100 €, sans salarié, sans comptes publiés. Aucune procédure collective ni contentieux au registre public consulté.
- La dirigeante détaille un parcours dans le bâtiment, principalement sur des fonctions administratives et comptables, avec une direction d'entreprise de maçonnerie de 2006 à 2009. Aucune opération de marchand de biens antérieure n'est présentée.
- La capacité à absorber un imprévu ne peut pas être appréciée : ni comptes, ni trésorerie, ni situation patrimoniale.
🔎 Incohérences documentaires
- Marge : le chiffre mis en avant intègre 12 mois d'intérêts, pour une durée contractuelle de 18 mois.
- Ratio prêt/coût : le coût de revient retenu pour le ratio de 93 % se limite au prix d'achat.
- État des biens : revente « en l'état, sans travaux », mais le dossier évoque des « logements rénovés » et un risque de chantier.
- Instrument : la fiche parle de contrat de prêt, le montage de contrat obligataire et de masse des prêteurs.
- Remboursement : « à chaque vente d'un lot » d'un côté, remboursement anticipé « si vente de 5 lots » de l'autre. La part du prix affectée au remboursement n'est pas chiffrée.
- Annexes : des bilans sont annoncés mais absents, et la carte comporte un libellé sans rapport avec la localisation.
- Risques : seul point d'attention affiché, la « géopolitique » ne reflète ni la jeunesse du porteur ni le financement des acquéreurs.
🧪 Stress tests sur 18 mois (calculs IA)
| Scénario | Revente | Coût | Marge | Marge / coût |
|---|---|---|---|---|
| Base | 480 000 € | 415 358 € | 64 642 € | 15,6 % |
| Prix −10 % | 432 000 € | 415 358 € | 16 642 € | 4,0 % |
| Prix −15 % | 408 000 € | 415 358 € | −7 358 € | −1,8 % |
| Remise à niveau 100 €/m² | 480 000 € | 450 238 € | 29 762 € | 6,6 % |
| Prix −10 % et remise à niveau | 432 000 € | 450 238 € | −18 238 € | −4,1 % |
Le point mort correspond à une baisse de 13,5 % du prix présenté. Une vente forcée en bloc à 15 % sous le prix d'achat (273 700 €) couvrirait 91 % du capital prêté, avant frais de procédure.
⭐ Notation
| Marché | ⭐⭐⭐☆☆ | Prix de vente | ⭐⭐⭐⭐☆ |
| Marge | ⭐⭐⭐☆☆ | Financement | ⭐⭐☆☆☆ |
| Travaux | ⭐⭐⭐☆☆ | Commercialisation | ⭐⭐⭐☆☆ |
| Porteur | ⭐☆☆☆☆ | Solidité financière | ⭐☆☆☆☆ |
| Garanties | ⭐⭐⭐☆☆ | Calendrier | ⭐⭐⭐☆☆ |
| Qualité de la documentation | ⭐⭐☆☆☆ |
📋 Autres points à vérifier
Contrat et fiche d'informations clés, état réel des logements, classes DPE, règlement de copropriété et cohabitation avec le restaurant du rez-de-chaussée, conditions suspensives et dates des compromis, avancement des prêts acquéreurs, origine de l'apport, patrimoine de la caution, frais de commercialisation, fiscalité de l'opération, modalités de mainlevée lot par lot.
🧾 Conclusion
Facteurs favorables : prix de sortie modéré au regard des références disponibles, hypothèque de premier rang, absence de travaux à la charge du porteur, trois compromis. Risques : société sans historique, prêt proche du prix d'achat, compromis soumis aux prêts des acquéreurs, documentation juridique non examinée. À vérifier en priorité : l'état des biens, la raison de la décote et la solidité de la caution. Chacun est invité à poursuivre sa propre analyse.
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
