Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet novembre 18, 2026 11:55 am
Fiche projet
Batige - Financement du lancement des chantiers immobiliers
sur Les Entreprêteurs
Montant en financement554 000 €
Durée12 mois
LocalisationHaut-Rhin (68), Alsace
📅 Vendredi 20/11/2026 à 14:00
Offre partenaire A&S
Le détail du projet
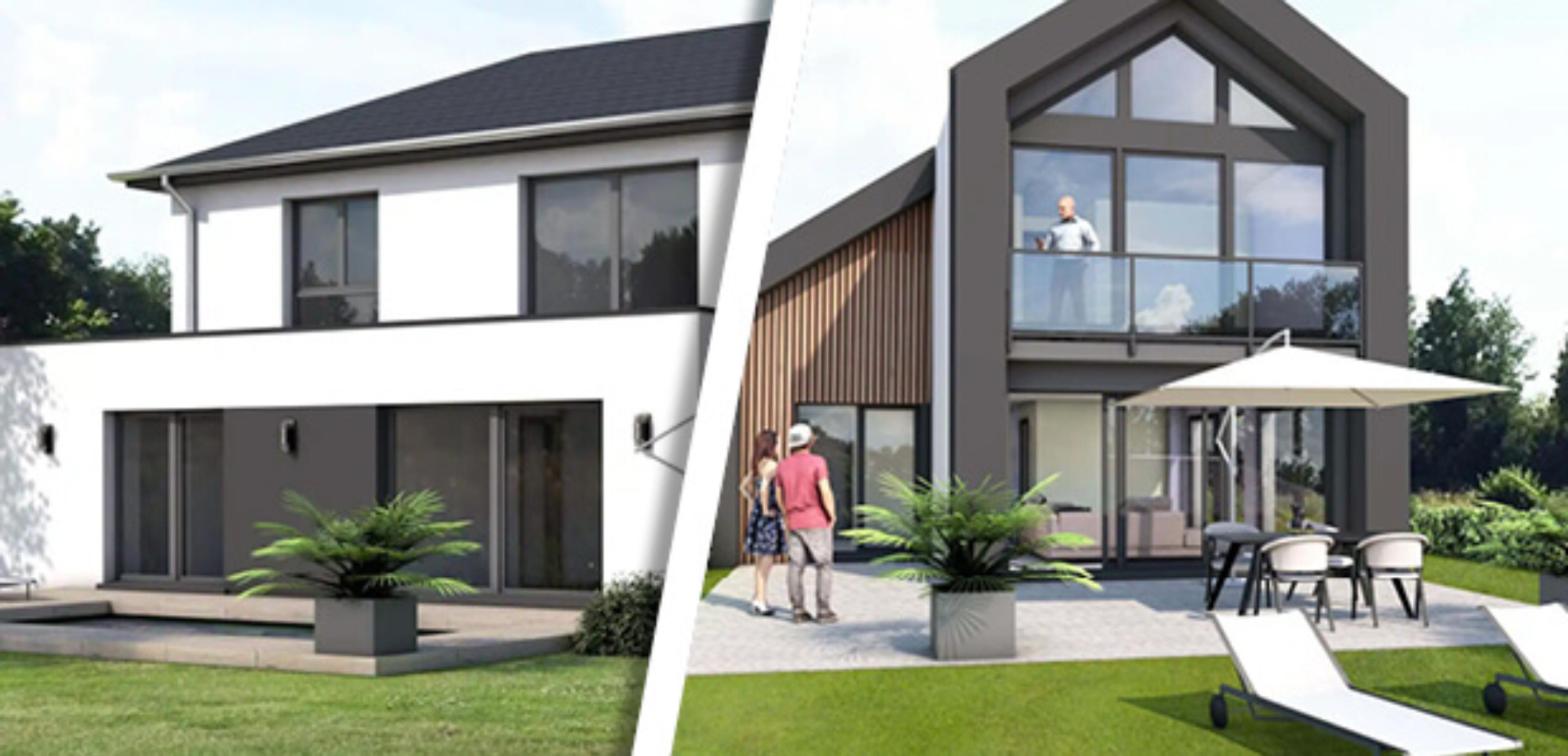
Le projet vise à accompagner la société dans le financement du lancement de ses nouveaux chantiers de maisons individuelles, dans un contexte de reprise progressive de son activité commerciale.
Après une période de ralentissement du marché de la construction, la société connaît un regain de commandes, avec 63 contrats de construction signés, représentant un chiffre d’affaires prévisionnel de 13,6 M€ HT. Ce carnet de commandes offre une visibilité sur l’activité à venir.
Toutefois, le démarrage de ces projets nécessite d’engager des dépenses en amont des premiers encaissements clients, notamment pour les études techniques, les assurances et les démarches administratives. Ces frais préparatoires sont estimés à environ 20 000 € par maison, générant un besoin temporaire de trésorerie.
Le besoin global de financement est ainsi estimé à 1,5 M€, dont 1 M€ apporté par la holding du groupe. La présente levée de fonds de 554 000 €, soit 500 000 € nets de frais, permettra de compléter ce financement et de soutenir le lancement des chantiers. Le remboursement du financement reposera sur les encaissements clients, réalisés progressivement au rythme de l’avancement des travaux et des appels de fonds prévus dans les contrats de construction.
La société est spécialisée dans la construction de maisons individuelles. Elle intervient comme interlocuteur unique du client, de la conception à la livraison, en assurant les démarches administratives, la coordination des artisans ainsi que le suivi des coûts, des délais et de la qualité. Les travaux de gros œuvre et de second œuvre sont principalement confiés à des entreprises sous-traitantes.
L’activité repose sur un cycle de construction relativement long. Après la signature du contrat de construction de maison individuelle (CCMI), la phase préparatoire, comprenant notamment l’obtention des financements, les démarches administratives et les études techniques, dure environ 7,5 mois. Elle est suivie de l’ouverture du chantier (environ 1 mois), puis de la construction, dont la durée varie entre 8,5 et 12 mois.
Implanté dans le sud de l’Alsace depuis 1975, le groupe revendique plus de 2 500 maisons construites et intervient principalement dans le Haut-Rhin, entre Colmar, Mulhouse et la région des Trois Frontières.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Garantie à première demande
- Assurance emprunteur
- Nantissement de Parts Sociales
- Caution personnelle, solidaire et indivisible
- Nantissement de solde de compte bancaire
- Nantissement de loyers
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 653 évaluations 
Partagez votre expérience
Ressources utiles
- Découvrir Les Entreprêteurs
- Classement de Les Entreprêteurs dans les meilleures plateformes
- Comparer Les Entreprêteurs aux autres plateformes
- Ticket minimum d'investissement sur Les Entreprêteurs
- Taux de défaut de Les Entreprêteurs
- Comment analyser un projet immobilier en pré-commercialisation ?
- Tout savoir sur les garanties
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

novembre 18, 2026 11:58 am
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est fournie à titre pédagogique à partir des documents transmis et de vérifications externes. Elle peut comporter des erreurs ou des informations incomplètes. Le crowdfunding immobilier comporte notamment des risques de perte partielle ou totale du capital, de retard et d'illiquidité. Une véritable due diligence nécessite l'intervention de professionnels capables de vérifier les titres de propriété, sûretés, comptes, contrats et hypothèses commerciales.
🧭 L'opération en bref
Obligations simples de 12 mois, amortissables mensuellement, émises par un constructeur de maisons individuelles (CCMI) du Haut-Rhin. Les 500 k€ nets financent le besoin en fonds de roulement du démarrage de chantiers (~20 k€ de frais préparatoires par maison). Ce n'est pas une opération adossée à un actif : le risque porte sur la trésorerie d'exploitation de l'émetteur et de son groupe.
| Indicateur (émetteur) | Valeur | Lecture |
|---|---|---|
| Chiffre d'affaires (exercices avril 2024 → 2026) | 16,0 → 8,8 → 8,0 M€ | Activité divisée par 2 🔴 |
| EBE / résultat net 04/2026 | –276 k€ / –305 k€ | Exercice déficitaire 🔴 |
| Capitaux propres / total bilan | 1,9 M€ / 7,2 M€ | 26 %, correct 🟢 |
| Dettes bancaires MLT | 2,3 → 1,0 M€ | Désendettement net 🟢 |
| Carnet de commandes | 63 maisons / 13,6 M€ HT | 41 % avec permis, 52 % avec prêt client, 17 % démarrés 🟠 |
| Service de la dette prévu | ~51,6 k€ / mois | ≈ 619 k€ dès janvier 2027 🟠 |
📍 Marché et carnet
- Marché national : rebond de 33,5 % des ventes de maisons en 2025 (67 800 unités, effet prêt à taux zéro) mais toujours ~42 % sous la moyenne de long terme ; progression attendue limitée en 2026 (~+2,5 % selon une étude bancaire).
- Zone : sud Alsace, clientèle en partie frontalière (Suisse, Allemagne) au pouvoir d'achat supérieur à la moyenne : atout réel.
- Prix moyen du carnet ≈ 216 k€ HT par maison, contre 261 k€ en 2025 : mix plus orienté primo-accédants, marge brute prévisionnelle annoncée 26,6 %.
- Transformation : seuls 11 chantiers sur 63 ont démarré ; 21 permis sont encore en instruction ou en modificatif. Taux d'annulation historique ~3 à 6 % par an.
💶 Prévisionnel de trésorerie (oct. 2026 – déc. 2027)
- Encaissements 2027 prévus : ≈ 12,4 M€ TTC (≈ 10,3 M€ HT, soit ~48 maisons), en hausse d'environ 30 % sur le dernier exercice et proches de la capacité annoncée (55 maisons/an). Hypothèse ambitieuse.
- Trésorerie de fin 2027 : +461 k€ ; point bas après la levée : ~177 k€ (janvier 2027), pour des décaissements mensuels de 0,7 à 1,4 M€ : coussin mince.
- Le groupe prélève 45 k€ par mois sur l'émetteur (~540 k€ sur 2027), en parallèle de l'apport d'1 M€ annoncé « déjà injecté », non identifiable dans le tableau.
🏦 Groupe et garant
- Groupe combiné (CMI, promotion en SCCV, terrains, pôles médicaux) : CA 22,7 → 15,9 M€ entre 2024 et 2026, résultat net –510 k€ en 2026, fonds propres 3,7 M€, dette nette 6,2 M€.
- Un fonds régional a apporté 2 M€ en 2026 (dont ~1,2 M€ en obligations convertibles), servant notamment à rembourser un emprunt obligataire participatif antérieur de 450 k€ : historique de remboursement positif, mais par refinancement.
- Holding garante (comptes 2024) : dettes financières 5,4 M€, trésorerie ~70 k€, liquidité générale 0,1. Réduction puis augmentation de capital en 2026.
- Registre : projet de fusion déposé le 23/10/2026 pour l'émetteur et annonce d'apport le 30/10/2026, non évoqués dans la documentation. 8 contentieux recensés, aucune procédure collective.
🛡️ Garanties
GAPD notariée de la holding (120 %)Nantissement 100 % des parts de la SCI du siègeNantissement loyers 72 k€/an + compteCautions des 2 dirigeants (120 %)Assurance emprunteur
Aucune sûreté réelle directe. La GAPD vient d'une holding endettée dont la valeur dépend de la même activité (risque corrélé). Les loyers nantis sont payés par l'émetteur lui-même : ils s'arrêtent en cas de défaillance. La valeur nette des parts de SCI (dette éventuelle sur l'immeuble) n'est pas documentée. Point positif : l'amortissement mensuel réduit vite l'exposition (~50 % remboursés à 6 mois).
🔍 Incohérences documentaires
- Fiche d'informations clés : émetteur présenté comme « GIE » (SAS au registre) ; porteur et teneur de registre mélangent les numéros de la holding et de l'émetteur.
- Ratios de la fiche (fonds propres 7 %, liquidité 0,1) incompatibles avec les comptes publiés de l'émetteur (autonomie ~20 %, liquidité 1,4) : ils semblent issus de la holding. Données arrêtées à 2024, avant la perte de 2026.
- Texte : « trésorerie positive sur toute la période » ; tableau : –247 k€ en novembre 2026.
- Assurance « homme-clé » dans la synthèse, assurance « emprunteur » à souscrire après la levée dans la fiche.
📉 Stress tests sur les encaissements 2027
Hypothèses IA : 60 % des coûts suivent les encaissements (sous-traitance), le reste est fixe ; base = trésorerie fin 2027 de 461 k€.
| Scénario | Encaissements perdus | Impact trésorerie | Trésorerie fin 2027 |
|---|---|---|---|
| Prévisionnel | 0 | 0 | +461 k€ |
| –5 % (retards de permis) | 621 k€ | –248 k€ | +213 k€ |
| –10 % | 1 242 k€ | –497 k€ | –36 k€ |
| –20 % (rythme 2026 prolongé) | 2 484 k€ | –994 k€ | –533 k€ |
➡️ Un écart d'environ –9 % sur les encaissements suffit à annuler la trésorerie finale ; un décalage de deux mois sur les mois de pointe (≈1,4 à 2 M€) creuserait le point bas de janvier–mars 2027, au moment où les échéances mensuelles démarrent. Le soutien du groupe ou une ligne bancaire deviendraient alors nécessaires.
⚖️ Points forts / points d'attention
| ✅ Constructeur ancien, ancrage régional, comptes déposés ✅ Carnet reconstitué (~2 ans d'activité) ✅ Amortissement mensuel, durée courte ✅ Dette bancaire en forte baisse, fonds propres 26 % ✅ Nouvel actionnaire financier en 2026 |
⚠️ Exercice 2026 en perte, CA divisé par 2 ⚠️ Prévisionnel 2027 très ambitieux, coussin mince ⚠️ Garanties corrélées au groupe, sans sûreté réelle ⚠️ Fusion en cours non documentée ⚠️ Fiche d'informations clés erronée sur plusieurs points |
⭐ Grille d'évaluation
| Marché | ⭐⭐⭐☆☆ | Porteur | ⭐⭐⭐⭐☆ |
| Prix de vente | ⭐⭐⭐☆☆ | Solidité financière | ⭐⭐☆☆☆ |
| Marge / rentabilité | ⭐⭐☆☆☆ | Garanties | ⭐⭐☆☆☆ |
| Financement | ⭐⭐⭐☆☆ | Calendrier | ⭐⭐⭐☆☆ |
| Exécution des chantiers | ⭐⭐⭐☆☆ | Qualité documentaire | ⭐⭐☆☆☆ |
| Commercialisation (carnet) | ⭐⭐⭐☆☆ |
🧾 Conclusion
Le dossier repose sur un pari de reprise d'activité : un constructeur établi, au carnet reconstitué et au bilan encore correct, sort d'un exercice déficitaire et doit accroître ses encaissements d'environ 30 % en 2027 tout en servant une dette amortissable dès janvier. La durée courte et l'amortissement mensuel limitent l'exposition ; les garanties, elles, dépendent largement de la santé du même groupe.
Points à vérifier en priorité : nature et calendrier de la fusion ; réalité de l'apport d'1 M€ ; dette éventuelle sur l'immeuble de la SCI nantie ; comptes 2025-2026 de la holding garante ; contentieux en cours ; correction de la fiche d'informations clés. À chacun de poursuivre sa propre analyse.
📚 Sources
- Documents du projet : note d'investissement (bilans, comptes de résultat, prévisionnel, carnet au 15/10/2026), fiche d'informations clés.
- Registres d'entreprises (émetteur, holding garante : comptes, BODACC, actes) : pappers.fr
- Ventes de maisons individuelles 2025 : polehabitat-ffb.com
- Perspectives 2026 du BTP : etudes-economiques.credit-agricole.com
- Rebond des ventes 2025 : lejournaldesentreprises.com

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 653 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
