Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet novembre 18, 2026 11:47 am
Fiche projet
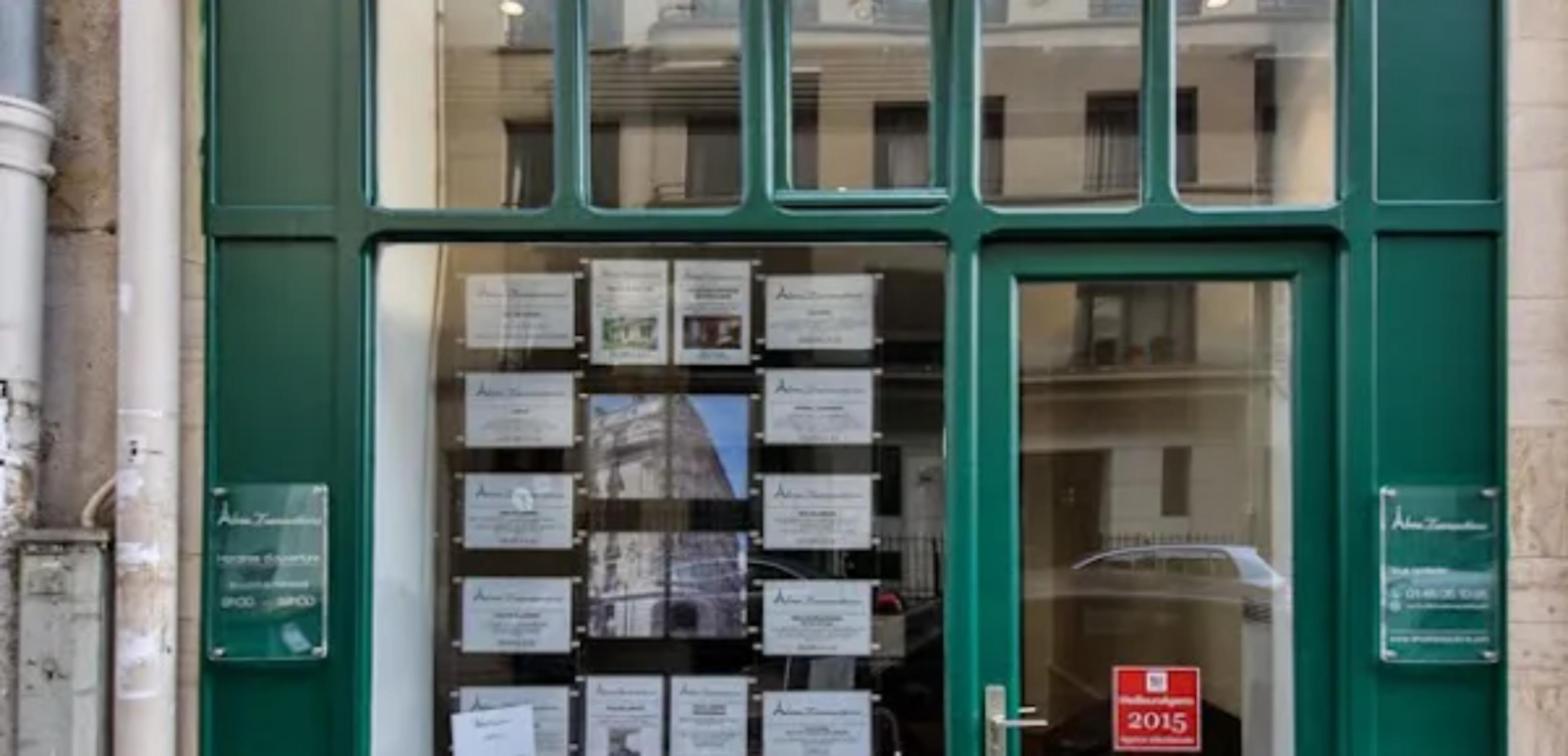
Boutique Lübeck — Paris 16e
sur Bricks.co
Montant en financement273 000 €
Durée24 mois
Localisation29 rue de Lübeck, 75116 Paris
📅 Vendredi 20/11/2026 à 12:30
Offre partenaire A&S
Le détail du projet
L’opération porte sur le refinancement d’un local commercial déjà détenu par la société emprunteuse au 29 rue de Lübeck, dans le 16e arrondissement de Paris. Le prêt est prévu sur 24 mois, avec remboursement du capital à l’échéance. Il ne finance pas l’acquisition du bien.
Le bien constitue une seule unité commerciale avec réserve en sous-sol et sanitaires, répartie juridiquement sur les lots de copropriété 3, 14 et 101. Le mesurage du 3 septembre 2026 établit une surface utile de 41,05 m², composée de 31,30 m² de boutique et arrière-boutique en rez-de-chaussée et de 9,75 m² de réserve en sous-sol.
Le bien est loué à une société exploitant une activité d’achat et de vente de métaux précieux. Le bail commercial de neuf ans prend effet le 4 septembre 2026, avec faculté de congé du preneur à chaque échéance triennale. Le loyer contractuel s’élève à 28 800 € par an, soit 2 400 € par mois, HT et hors charges.
Le local se situe dans le secteur des places d’Iéna et du Trocadéro et de l’avenue Kléber. Il dispose d’un accès direct depuis la rue, au pied d’un immeuble ancien, dans un environnement associant logements, commerces et activités de services.
Le remboursement du capital repose sur une cession du local ou sur un refinancement bancaire, qui restent à réaliser. Les estimations retiennent une valeur de 443 000 €. Cette estimation est une hypothèse de sortie et ne constitue ni un prix garanti ni une marge nette du projet. Le prêt prévoit une hypothèque de premier rang et des garanties personnelles.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Hypothèque rang 1
- Caution personnelle et solidaire
- Vue sur le compte bancaire principal
- Engagement de non-distribution
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 653 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

novembre 18, 2026 11:51 am
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est fournie à titre pédagogique à partir des documents transmis et de vérifications externes. Elle peut comporter des erreurs ou des informations incomplètes. Le crowdfunding immobilier comporte notamment des risques de perte partielle ou totale du capital, de retard et d'illiquidité. Une véritable due diligence nécessite l'intervention de professionnels capables de vérifier les titres de propriété, sûretés, comptes, contrats et hypothèses commerciales.
🧭 L'opération en bref
Prêt in fine de 24 mois (option de prorogation de 6 mois) à une SCI familiale qui refinance un local commercial qu'elle détient déjà (41,05 m² utiles dont 31,30 m² en rez-de-chaussée, Paris 16e, secteur Iéna / Trocadéro). Aucune acquisition, aucun travaux : le prêt libère environ 250 k€ de trésorerie dont l'usage n'est pas décrit. Les loyers servent les intérêts ; le capital dépend d'une vente ou d'un refinancement bancaire non encore obtenus.
| Indicateur | Valeur | Lecture |
|---|---|---|
| Montant prêté / valeur retenue | 273 k€ / 443 k€ | LTV ≈ 61,6 % 🟢 |
| Valeur / m² utile | ≈ 10 790 € | Haut de fourchette pour l'arrondissement 🟠 |
| Loyer HT HC / m² / an | ≈ 700 € | Au-dessus de la moyenne locale (~540-565 €) 🟠 |
| Loyer net / (intérêts + gestion) | 2 255 € / 2 275 € | Couverture 99,1 %, aucune réserve 🔴 |
| Apport du porteur | 0 € | Frais initiaux (22,9 k€) financés par le prêt 🔴 |
| Coût complet sur 24 mois | ≈ 77,5 k€ | Pour 250 k€ nets libérés : financement coûteux 🟠 |
📍 Actif, marché et locataire
- Emplacement : rue résidentielle et de services proche de l'avenue Kléber, à l'écart des grands axes commerçants. Petite surface, donc liquidité correcte auprès des investisseurs particuliers.
- Valeur : deux avis d'agence (445 k€ et 450 k€ net vendeur), sans expertise indépendante. L'un décrit des surfaces supérieures au mesurage utile. Les références de marché donnent ~6 900 €/m² en moyenne dans l'arrondissement pour les murs commerciaux (5 000 à 25 000 €/m² selon l'emplacement à Paris).
- Loyer : 28 800 €/an HT HC, soit un ratio loyer/valeur ≈ 6,5 %, dans la fourchette parisienne (4 à 7 % brut). Mais la valeur dépend d'un loyer supérieur au marché local : ramené à ~560 €/m²/an, la valeur par capitalisation tomberait vers ~355 k€.
- Locataire unique : SASU au capital de 1 000 €, immatriculée fin octobre 2025, sans salarié déclaré, activité d'achat-vente de métaux précieux (secteur exposé au cours de l'or, à la sinistralité et aux contrôles anti-blanchiment). Bail de 9 ans entré en vigueur le 4 septembre 2026 : aucun historique de paiement. Dépôt de garantie ou caution bancaire non documentés.
🏦 Porteur et solidité financière
- SCI familiale créée en 1999 (capital 1 524 €), deux associés-gérants à 50/50 depuis fin 2014 ; actes publics de donation et partage en 2015 : le bien semble provenir d'un patrimoine familial.
- Aucune procédure collective ni contentieux recensés. Aucun compte social exploitable dans le dossier.
- Un avis de nantissement de parts (2013) figure au registre : son extinction et l'absence de dette ou d'inscription existante sur le bien sont à confirmer (état hypothécaire).
- Références opérationnelles (achat-revente à Paris et Nice, 2018-2024) déclaratives ; premier projet du porteur sur la plateforme.
🛡️ Garanties
Hypothèque 1er rang 300 k€ + 20 % accessoires Cautions solidaires des 2 associés Non-distribution Vue sur le compte
L'hypothèque couvre le principal, mais l'inscription n'est qu'à ~67,7 % de la valeur annoncée en principal. Les cautions (signées sous seing privé) n'ont de valeur que par le patrimoine des garants, non documenté. La clause d'exigibilité si la couverture passe sous 120 % est protectrice sur le papier.
🔍 Incohérences documentaires
- Fiche d'informations clés : « date limite d'investissement » au 9 octobre 2026, antérieure à l'ouverture de la collecte (20 novembre).
- Fiche et contrat : « surface habitable de 41,00 m² » pour un local commercial mesuré à 41,05 m² utiles.
- Conditions de déblocage génériques (compromis d'acquisition, budget travaux, apport) sans objet pour un refinancement.
- Le simulateur ne retient aucune mensualité bancaire, ce qui « ne démontre pas l'absence de dette ».
📉 Stress tests (sortie par vente)
Hypothèses IA : capital de 273 k€ à rembourser, coûts de réalisation (agence, frais, délais) de 10 % du prix.
| Scénario de prix | Prix | Net vendeur | Marge résiduelle |
|---|---|---|---|
| Valeur retenue | 443 000 € | 398 700 € | +125 700 € |
| –10 % | 398 700 € | 358 830 € | +85 830 € |
| –20 % (loyer ramené au marché) | 354 400 € | 318 960 € | +45 960 € |
| –30 % (local vacant, vente contrainte) | 310 100 € | 279 090 € | +6 090 € |
| –35 % | 287 950 € | 259 155 € | –13 845 € |
➡️ Point mort autour de –31 % sur la valeur, avant intérêts de retard et pénalités. Vacance : chaque mois sans loyer crée ~2 275 € de besoin (plus taxe foncière et charges), à couvrir par les associés. Refinancement bancaire : un prêt à 60 % de la valeur (~266 k€) ne couvrirait pas tout le capital ; sur 15 ans aux conditions de marché actuelles (hypothèse ~4,5 %), la mensualité (~2 090 €) laisserait une couverture par le loyer d'environ 1,15x, souvent jugée juste par les banques.
⚖️ Points forts / points d'attention
| ✅ LTV ≈ 62 % avec hypothèque de 1er rang ✅ Actif existant, sans risque travaux ni construction ✅ Bail commercial 9 ans signé, locataire entré dans les lieux ✅ Petite surface parisienne, marché d'investisseurs profond ✅ Cautions + non-distribution + vue sur le compte |
⚠️ Locataire unique très récent, capitalisation minimale ⚠️ Loyers tout juste égaux aux échéances, aucune réserve ⚠️ Sortie (vente / banque) non engagée ⚠️ Valeur sans expertise, loyer au-dessus du marché ⚠️ Usage des 250 k€ libérés inconnu, aucun compte |
⭐ Grille d'évaluation
| Marché | ⭐⭐⭐⭐☆ | Porteur | ⭐⭐⭐☆☆ |
| Prix / valeur de sortie | ⭐⭐⭐☆☆ | Solidité financière | ⭐⭐☆☆☆ |
| Marge de sécurité (LTV) | ⭐⭐⭐⭐☆ | Garanties | ⭐⭐⭐⭐☆ |
| Financement (apport, réserve) | ⭐⭐☆☆☆ | Calendrier / sortie | ⭐⭐☆☆☆ |
| Travaux | ⭐⭐⭐⭐⭐ | Qualité documentaire | ⭐⭐☆☆☆ |
| Location / commercialisation | ⭐⭐☆☆☆ |
🧾 Conclusion
Le dossier combine une assiette hypothécaire confortable sur le papier (LTV ~62 %, actif parisien liquide, aucun risque chantier) et des fragilités de flux : locataire unique tout juste créé, couverture des intérêts sans marge ni réserve, capital dépendant d'une sortie non engagée, porteur sans comptes publiés.
Points à vérifier en priorité : expertise indépendante de la valeur ; état hypothécaire et sort du nantissement de 2013 ; garanties du bail (dépôt, caution) ; patrimoine des cautions ; usage des fonds libérés ; avancement réel du refinancement bancaire. Chacun reste libre de poursuivre sa propre analyse.
📚 Sources
- Documents du projet : note d'opération, fiche d'informations clés, contrat de prêt, procès-verbal de décision.
- Registres d'entreprises (SCI emprunteuse et locataire) : pappers.fr
- Loyers commerciaux Paris 16e : unemplacement.com — prix des murs 16e : unemplacement.com
- Rendements et prix des murs à Paris : homeselect.paris
- Annonces de murs commerciaux 16e : bureauxlocaux.com

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 653 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
