Notifications
Retirer tout
Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet octobre 14, 2026 9:14 pm
Fiche projet
Contribuer au développement du groupe Photosol - 2
sur Lendosphere
Montant en financement2 000 000 €
Durée37 mois
LocalisationFrance
📅 Mercredi 14/10/2026 à 14:00
Offre partenaire A&S
Le détail du projet
Collecte ouverte à tous
Avec un objectif initial de 1 M€, cette campagne ouverte à tous pourra être déplafonnée jusqu'à 2,5 M€. Elle s'inscrit dans un emprunt global de 5 M€. Il s'agit de la seconde tranche, la première opération de financement participatif s'est clôturée avec succès et a déjà permis de lever 2,5 M€.
Exemples de réalisations
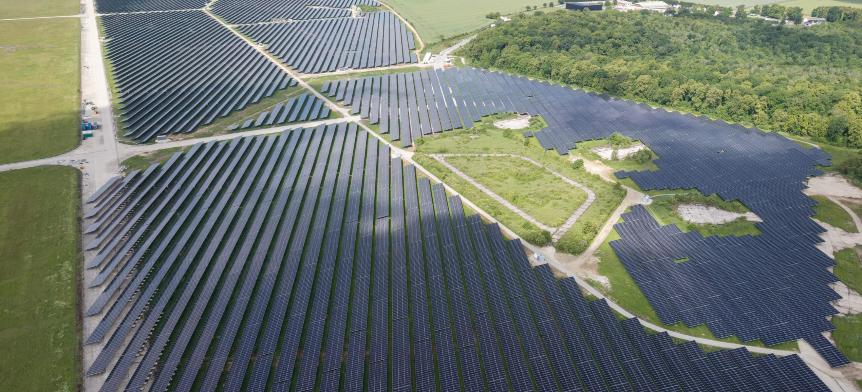
Centrale solaire de Creil ✷ Puissance : 202 MWc ✷ Équivalent consommation : 85 000 habitants ✷ Plus de 13 000 tonnes de CO2 évitées chaque année ✷ Localisation : Creil / Oise ✷ Stade de développement : en exploitation
Centrale solaire de Chevagnes ✷ Puissance : 32 MWc ✷ Localisation : Chevagnes / Allier ✷ Stade de développement : en exploitation
Centrale solaire de Veilleins ✷ Puissance : 9,20 MWc ✷ Équivalent consommation : 4 600 habitants ✷ Plus de 5 000 tonnes de CO2 évitées chaque année ✷ Localisation : Veilleins / Loir-et-Cher ✷ Stade de développement : permis de construire obtenu pour une mise en service estimée en 2028
Centrale solaire de Panzoult ✷ Puissance : 85 MWc ✷ Équivalent consommation : 46 200 habitants ✷ Plus de 49 000 tonnes de CO2 évitées chaque année ✷ Localisation : Panzoult / Indre-et-Loire ✷ Stade de développement : permis de construire obtenu pour une mise en service estimée en 2028
Bénéfices environnementaux
D'une puissance totale de 5 GWc, le portefeuille produira annuellement +550 GWh d'électricité issue du solaire.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- GAPD
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 607 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

octobre 14, 2026 9:28 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L'investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
🧭 Résumé exécutif
Il ne s'agit pas du financement d'une centrale mais d'un prêt « corporate » à la holding d'un producteur photovoltaïque français (sol, agrivoltaïsme, grandes toitures), filiale d'un groupe coté de distribution d'énergie. Les fonds financent le développement du portefeuille (projets en amont de la construction). Le remboursement dépend des flux remontés par les sociétés de projets et de la capacité de refinancement du groupe, avec une garantie autonome à première demande de la holding intermédiaire. Aucune production ni revenu n'est directement affecté aux obligations.
☀️ ≈ 666 MWc en exploitation✅ GAPD capital + intérêts🏦 Dette de holding🔻 Subordination structurelle📄 Documentation à compléter
🏗️ Projet et périmètre
| Technologie | Photovoltaïque au sol, agrivoltaïque, grandes toitures ; offres d'autoconsommation, PPA et stockage |
| Stade | Portefeuille mixte : exploitation (≈ 633 MWc fin 2025, ≈ 666 MWc fin mars 2026), construction, développement |
| Portefeuille sécurisé / pipeline | ≈ 1,5 GWc sécurisé ; pipeline ≈ 5,4 GWc (communication de l'actionnaire, T1 2026) |
| Production | 116 GWh au T1 2026 (+14 %) ; ≈ 269 GWh au S1 2025 |
| Instrument | Obligations simples, intérêts annuels, capital in fine au 08/09/2030 |
| Emprunt global | 5 M€ maximum, en deux tranches (2,5 M€ en septembre 2026 + 2,5 M€ maximum pour cette tranche, minimum 0,5 M€) |
⚡ Ressource, production et revenus
Aucune étude P50/P90, aucun PR ni facteur de charge n'est fourni : la dette n'est adossée à aucun actif précis. Le risque de production est diversifié sur plusieurs dizaines de centrales réparties en France. Le schéma de revenus (obligation d'achat, complément de rémunération, PPA, part marchande) n'est pas détaillé dans la documentation : exposition aux prix de marché et aux écrêtements non quantifiable, alors que les heures à prix négatifs se multiplient en milieu de journée en France. La contrepartie finale dépend des contrats de chaque centrale.
💶 Coûts, exploitation et assurances
L'exploitation et la maintenance sont internalisées dans une filiale du groupe. Les investissements du pôle ont atteint ≈ 91 M€ au S1 2025 (≈ 1,1 M€ par MWc ajouté), financés essentiellement par de la dette de projet sans recours. Contrats EPC/O&M, garanties de disponibilité et assurances relèvent des sociétés de projets et ne sont pas communiqués.
🧾 Autorisations et raccordement
Exemples cités : deux centrales en exploitation (202 MWc et 32 MWc) et deux projets autorisés (85 MWc et 9,2 MWc) visant une mise en service en 2028. Les risques de recours, de délais de raccordement et de file d'attente portent sur le pipeline que financent précisément les fonds collectés : ce sont les projets les plus incertains du groupe.
🛡️ Structure d'investissement, ratios et sûretés
| Émetteur (holding), en € | 2023 | 2024 | 2025 |
|---|---|---|---|
| Chiffre d'affaires | 73 990 | 37 160 | 14 769 |
| EBITDA | −1 444 703 | −1 247 487 | −1 874 772 |
| Résultat net | −266 863 | 4 490 460 | −2 847 308 |
| Total actif | 49,7 M | 44,5 M | 113,8 M |
| Dette financière nette | 35,4 M | 27,3 M | 25,2 M |
- Holding sans revenus propres : elle vit des dividendes, remboursements de comptes courants et refacturations des sociétés de projets. DSCR, LLCR et LTV ne sont pas calculables au niveau de l'émetteur.
- Subordination structurelle : les centrales portent une dette bancaire sans recours, servie en priorité et généralement assortie de restrictions de distribution. Les obligataires ne viennent qu'après, sur ce qui remonte.
- Obligations non subordonnées, mais le représentant de la masse a mandat pour accepter une subordination en cas de financement bancaire long terme futur.
- Engagements : affectation des fonds, communication des comptes, maintien de l'actionnariat, nantissement négatif. En revanche, l'engagement de ne pas verser de dividendes à l'actionnaire ne s'applique pas, pas plus que l'interdiction de céder des actifs.
- GAPD couvrant capital et intérêts, valable 4,5 ans, consentie par la holding intermédiaire (et non par l'actionnaire coté). Cette holding affichait un résultat net de −20,9 M€ en 2023 pour 48,6 M€ de CA (dernières données publiques). Sa solidité réelle dépend du soutien de l'actionnaire coté, qui n'est pas contractuellement engagé.
- Actionnaire coté : dette nette ≈ 1,67 Md€ (juin 2025), levier corporate ≈ 1,4× hors dette sans recours du pôle solaire, EBITDA 2026 visé 740 à 790 M€.
🗓️ Planning et risques de délai
Collecte du 14 octobre au 14 décembre 2026 (prolongeable de deux mois), mais date de jouissance fixée au 29 janvier 2027 : selon la date de souscription, les fonds peuvent rester immobilisés jusqu'à ≈ 3,5 mois sans intérêts. Échéance commune avec la première tranche (08/09/2030), soit ≈ 43 mois de durée effective et non 37 mois. Remboursement anticipé possible avec un mois de préavis. Pas de pénalité de retard propre aux projets financés, puisque les fonds ne sont pas fléchés.
🌍 Marché et positionnement
Acteur de taille significative en France, présent dans plusieurs régions avec des projets agrivoltaïques qui demandent une acceptabilité locale forte. Le marché photovoltaïque français subit la baisse des tarifs d'achat sur les petits et moyens projets, la hausse des écrêtements et la volatilité des prix de gros, ce qui pousse le groupe vers les PPA et le stockage. Ouverture vers l'Italie, l'Espagne et l'Europe de l'Est : diversification, mais risque d'exécution supplémentaire.
👥 Antécédents en financement participatif (anonymisés)
| Opération | Date | Montant | Statut |
|---|---|---|---|
| Projet précédent #1 (obligations, holding) | août 2025 | 2,5 M€ | En cours, aucun incident connu |
| Projet précédent #2 (obligations, holding) | octobre 2025 | 2,5 M€ | En cours, aucun incident connu |
| Projet précédent #3 (tranche 1 du présent emprunt) | septembre 2026 | 2,5 M€ | En cours |
Avec cette tranche, l'encours participatif de la holding pourrait atteindre ≈ 10 M€, alors que la fiche évoque un « emprunt global de 5 M€ ». Ce montant reste faible au regard des flux du groupe, mais il s'additionne à 25 M€ de dette nette déjà portée par l'émetteur.
📉 Stress tests (illustratifs, au niveau du groupe)
| Choc | Effet probable | Impact pour l'obligataire |
|---|---|---|
| Production P90 sur une année | Production −5 à −8 %, diversifiée | Faible |
| Prix de marché −30 %, écrêtement +5 % | Baisse des distributions sur la part non contractualisée (inconnue) | Modéré |
| CAPEX +20 %, retards de raccordement de 12 mois | Besoins de fonds propres accrus, flux reportés | Modéré |
| Covenants bancaires de projets bloquant les distributions | Holding privée de ressources | Élevé, appel de la GAPD |
| Désengagement ou cession du pôle par l'actionnaire coté | Garant sans soutien explicite | Élevé, mais déclencheur contractuel |
Ordre de grandeur : les intérêts annuels d'≈ 10 M€ d'encours participatif (≈ 0,6 M€) représentent environ 1 % de l'EBITDA « power » annualisé du pôle (≈ 44 M€ en 2025). Le risque principal n'est pas le montant mais l'accès de la holding aux flux et la valeur réelle de la garantie.
🔎 Incohérences documentaires
- Montant : fiche « objectif 2 M€ » puis « objectif initial 1 M€ déplafonnable à 2,5 M€ » ; FICI : cible 2,5 M€, minimum 0,5 M€.
- Durée affichée « 37 mois » ; échéancier contractuel du 29/01/2027 au 08/09/2030 (≈ 43 mois).
- Acte de GAPD annexé : montant garanti non renseigné (« [Montant en lettres et en chiffres] ») et date « [•] ».
- Capital du garant : 4 996 510 € dans la FICI, 367 681,80 € dans le contrat (montant identique à celui de l'émetteur).
- Échéancier : remboursement en capital indiqué « 10,00 € » pour une obligation de 100 €.
- Portefeuille « sécurisé de 5 GWc à horizon 2027 » sur la fiche, contre un objectif de plus de 2,5 GWc sécurisés communiqué par l'actionnaire.
✅ Points forts / ⚠️ Points d'attention
| Points forts | Points d'attention |
|---|---|
| Opérateur établi depuis 2008, ≈ 666 MWc en exploitation, production en hausse Adossement à un groupe coté au levier modéré Montant faible au regard des flux du groupe GAPD couvrant capital et intérêts Plateforme agréée, masse représentée |
Émetteur sans revenus propres, EBITDA négatif Subordination structurelle aux dettes de projets Garant déficitaire, sans engagement de l'actionnaire coté Dividendes et cessions non interdits Fonds fléchés vers le développement, le segment le plus risqué Erreurs matérielles dans la documentation |
⭐ Grille d'évaluation
| Ressource et production | ⭐⭐⭐⭐☆ (diversifiée, non documentée) |
| Revenus et offtake | ⭐⭐⭐☆☆ |
| EPC/O&M et assurances | ⭐⭐⭐☆☆ |
| Autorisations et raccordement | ⭐⭐☆☆☆ (pipeline financé) |
| Structure et sûretés | ⭐⭐⭐☆☆ |
| Antécédents du porteur | ⭐⭐⭐⭐☆ |
| Planning et risques | ⭐⭐⭐☆☆ |
🧩 Conclusion
L'opération repose sur la signature d'un producteur solaire établi, en croissance et adossé à un groupe coté, pour un montant marginal à son échelle. La protection réelle dépend toutefois moins des centrales que de la capacité de la holding à faire remonter des flux derrière les dettes de projets, et de la solidité d'un garant intermédiaire déficitaire, sans engagement formel de l'actionnaire coté. Les incertitudes majeures portent sur le schéma de revenus du portefeuille, l'encours total de dette de la holding et plusieurs erreurs matérielles de la documentation, notamment le montant garanti non renseigné. Chacun est invité à approfondir ces points avant de se forger sa propre opinion.
🔗 Sources
- Fiche projet, FICI et contrat d'émission avec acte de GAPD (plateforme, consultés le 14/10/2026)
- Émetteur : annuaire-entreprises.data.gouv.fr/entreprise/507546943 · Garant : annuaire-entreprises.data.gouv.fr/entreprise/910684356
- Chiffres du T1 2026 de l'actionnaire : abcbourse.com, 5 mai 2026
- Pôle solaire et levier du groupe (S1 2025) : edisongroup.com, septembre 2025

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 607 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.

