Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
4
Vu


Début du sujet octobre 9, 2026 7:56 pm
Fiche projet
Mexens Biogaz
sur Enerfip
Montant en financement1 500 000 €
Durée60 mois
LocalisationDeux-Sèvres, Vienne, Vendée et Seine-Maritime
📅 Jeudi 15/10/2026 à 12:30
Offre partenaire A&S
Le détail du projet
Utilisation des fonds
Refinancement d’une partie des apports en fonds propres sur un portefeuille de projet biogaz en construction ou en opération
Remboursement
Le remboursement des obligations interviendra grâce aux flux générés par les projets et par un apport complémentaire de la maison mère en fonds propres.
Sûreté
Au vue de la structuration de l’opération et la santé financière du groupe, aucune sûreté n’a été retenue.
Caractéristiques du portefeuille
- Nombre et nature des projets : 8 projets de production de Biogaz
- Stade d’avance des projets : 4 centrales en exploitation et 4 centrales en construction
- Puissance totale : 1 335 Nm3/h
Détails par projets
- Bournezeau : 175 Nm3/h – mise en service 01/2023 – En service
- Celles sur Belle : 120 Nm3/h – mise en service 09/2019 – En service
- Frontenay : 180 Nm3/h – mise en service 01/2027 – En construction
- Neuville : 200 Nm3/h – mise en service 05/2027 – En construction
- St Eanne : 170 Nm3/h – mise en service 01/2027 – En construction
- St Gelais : 160 Nm3/h – mise en service 09/2023 – En service
- Villefollet : 160 Nm3/h – mise en service 04/2025 – En service
- Vivonne : 170 Nm3/h – mise en service 05/2027 – En construction
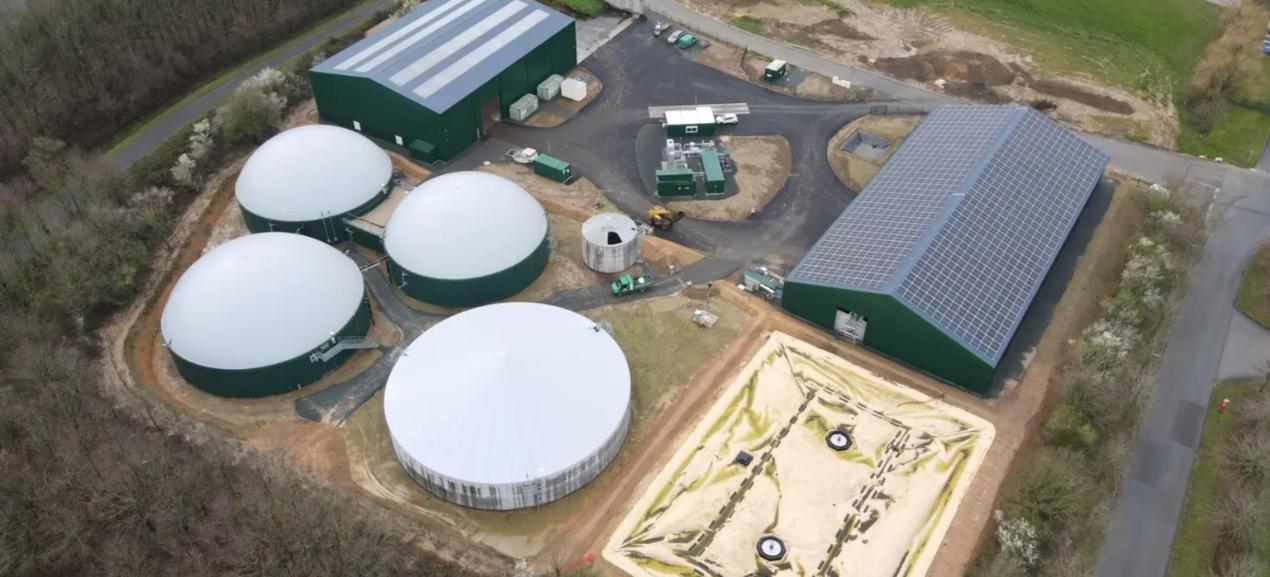
Exemple de réalisation : projet de Bournezeau
Le projet de Bournezeau est une unité collective de méthanisation agricole traitant environ 31 220 tonnes d’intrants par an, avec production de biométhane injecté dans le réseau après épuration membranaire. L’approvisionnement repose principalement sur des effluents d’élevage, des ensilages de culture intermédiaire, de la paille et des biodéchets.
Cette unité produit chaque année l’équivalent de la consommation énergétique moyenne de 2 000 foyers, et d’éviter ainsi 4 200 tonnes équivalent CO2.
Qu’est-ce que la méthanisation ?
La méthanisation est un processus biologique naturel dans lequel la matière organique se décompose en l’absence d’oxygène (digestion anaérobie). Ce procédé de dégradation de la matière organique engendre la production de biogaz qui peut être utilisé pour produire de l’électricité verte, de la chaleur, du carburant ou utilisé comme gaz domestique. Le digestat, résidu organique restant après le processus de méthanisation est utilisé comme engrais naturel pour les cultures.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 600 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

octobre 9, 2026 8:22 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L'investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
🧭 Résumé exécutif
Biométhane injecté 4 unités en exploitation 4 unités en construction Aucune sûreté
- Obligations simples de 5 ans, remboursement in fine, émises par une holding intermédiaire détenant 8 sociétés de projet de méthanisation (1 335 Nm³/h au total) dans l'ouest et le nord-ouest de la France.
- Les fonds servent à refinancer des fonds propres déjà apportés par le groupe : ils ne financent pas directement de nouveaux actifs.
- Production attendue du périmètre à pleine charge estimée à ~110–120 GWh PCS/an (estimation IA, non fournie par les documents).
- Revenus des projets : contrats d'achat de biométhane à tarif réglementé, signés avec un grand fournisseur de gaz pour chacune des unités.
- Risques clés : subordination structurelle à ~73 M€ de dette bancaire projet, absence de sûreté, montée en charge de 4 unités neuves, dépendance aux remontées de dividendes et au soutien de la maison mère, groupe très endetté et déficitaire.
- Points forts : sponsor expérimenté (biogaz depuis 2014), actifs opérationnels avec historique, revenus régulés de long terme, actionnariat institutionnel.
1. 🏭 Projet & périmètre
| Unité | Dépt | Nm³/h | CAPEX (k€) | Gearing | Statut |
|---|---|---|---|---|---|
| Bournezeau | 85 | 175 | 8 254 | 75 % | ✅ Exploitation |
| Celles-sur-Belle | 79 | 120 | 6 610 | 75 % | ✅ Exploitation |
| Saint-Gelais | 79 | 160 | 7 673 | 77 % | ✅ Exploitation |
| Villefollet | 79 | 160 | 9 876 | 80 % | ✅ Exploitation |
| Frontenay-Rohan-Rohan | 79 | 180 | 10 024 | 81 % | 🚧 Construction |
| Sainte-Eanne | 79 | 170 | 10 286 | 81 % | 🚧 Construction |
| Neuville-Ferrières | 76 | 200 | 9 154 | 80 % | 🚧 Construction |
| Vivonne | 86 | 170 | 10 911 | 81 % | 🚧 Construction |
| Total | 1 335 | 72 788 | ~79 % |
Technologie : méthanisation agricole collective (effluents d'élevage, cultures intermédiaires, paille, biodéchets), épuration membranaire et injection de biométhane dans le réseau. Contrats clés : contrat d'achat de biométhane par unité, contrats d'approvisionnement en intrants, EPC intra-groupe à coût plafonné. Les baux/servitudes, polices d'assurance et contrats O&M ne sont pas détaillés dans les documents publics.
🔎 Montage : le groupe détient 75 % de la holding émettrice, un actionnaire minoritaire détenant les 25 % restants ; la holding détient chaque société de projet à 81,1–100 %. L'investisseur prête à la holding, pas aux sociétés de projet.
2. 🌾 Ressource & production
- Aucun P50/P90 ni productible par unité n'est publié. Sur la base de 1 335 Nm³/h, ~10,9 kWh PCS/Nm³ et ~7 900 h équivalentes (ratio cohérent avec les ~53 GWh/an annoncés pour les unités en service), le périmètre produirait ~115 GWh PCS/an à régime nominal (estimation).
- Seul indicateur d'approvisionnement fourni : ~83 % de l'énergie de l'unité de Bournezeau sécurisée par contrats ou lettres d'intention. L'audit technique de cette unité relève une dépendance à certains fournisseurs d'intrants, un besoin complémentaire de stockage du digestat et des surcoûts techniques/réglementaires.
- Vivonne : contrats d'intrants seulement partiels (signatures et cessions à compléter).
- Sensibilités spécifiques : prix et disponibilité des intrants (sécheresse, concurrence locale entre méthaniseurs), disponibilité de l'épuration, plans d'épandage du digestat.
3. 💶 Revenus & offtake
- Schéma : obligation d'achat à tarif réglementé du biométhane injecté (contrats signés pour les 4 unités en construction, attestations tarifaires « initiales » obtenues). Durée habituelle de ces contrats : 15 ans.
- Contrepartie : grand fournisseur de gaz au profil de crédit solide ; le surcoût est compensé par l'État, ce qui limite le risque de contrepartie.
- Non communiqués : niveau du tarif par unité, indexation, plafonds de production contractuels, valorisation éventuelle des garanties d'origine.
- Contexte réglementaire : tarif révisé à la hausse en 2023, création d'appels d'offres fin 2023 et d'un mécanisme de certificats de production de biogaz ; la politique publique privilégie l'injection. Le cadre reste exposé aux arbitrages budgétaires et à l'encadrement des variations de capacité.
4. 🔧 Coûts, O&M & assurances
- CAPEX unitaires de 6,6 à 10,9 M€, soit ~47–64 k€ par Nm³/h : dans le haut de fourchette pour des unités agricoles de cette taille, cohérent avec l'inflation post-2022.
- EPC conclus entre la maison mère et les filiales, avec plafonnement des coûts : protection utile, mais intra-groupe (le risque de dépassement reste supporté par le même groupe).
- OPEX, contrats O&M, garanties de disponibilité, assurances (TRC, DO, perte d'exploitation) : non documentés dans les pièces publiques.
5. 📑 Autorisations & raccordement
| Élément | Frontenay | Neuville | Sainte-Eanne | Vivonne |
|---|---|---|---|---|
| Foncier / PC | ✅ | ✅ | ✅ | ✅ |
| ICPE | ✅ | ✅ | ✅ | ❌ en finalisation |
| Raccordement gaz | ✅ | ✅ | ✅ | ✅ |
| Intrants | ✅ | ✅ | ✅ | ⚠️ partiel |
| Audits | ✅ | ✅ | ✅ | ⚠️ en cours |
| Crédit bancaire | ✅ | ✅ | ✅ | ❌ en négociation |
Le caractère purgé des permis (recours des tiers) n'est pas précisé. La méthanisation fait régulièrement l'objet d'oppositions locales (odeurs, trafic, digestat) ; aucune procédure visant spécifiquement ces sites n'a été identifiée lors de nos recherches, ce point reste à vérifier.
6. 🏦 Structure d'investissement, ratios & sûretés
| Instrument | Obligations simples, in fine, 5 ans, intérêts annuels |
| Montant | 1ère tranche 1,5 M€, extensible à 5 M€ (minimum 1 M€) |
| Dette projet en aval (SPV) | ~72,8 M€ (≈ 79 % des CAPEX), prioritaire sur les flux |
| Fonds propres injectés | ~15,2 M€ ; la levée en refinance jusqu'à ~33 % |
| Sûretés | Aucune (ni nantissement des titres des SPV, ni garantie de la maison mère) |
| DSCR / LLCR | Non communiqués |
- Subordination structurelle : la holding ne reçoit que les dividendes versés après service de la dette bancaire de chaque SPV. Les flux de trésorerie opérationnels prévus pour l'émetteur sont de ~1,1 M€ (2026) puis ~1,7–1,8 M€ (2027–2028), pour une charge d'intérêts annuelle de quelques centaines de milliers d'euros si 5 M€ sont levés (couverture confortable en régime de croisière, plus tendue en 2026).
- Le plan prévoit des besoins d'investissement de l'émetteur (~1,2 à 9 M€/an jusqu'en 2030) financés par des apports externes ; le remboursement en 2031 repose sur des flux de ~6,5 M€ dont une large part provient de projets hors périmètre encore au stade du développement.
- Le résultat net modélisé de l'émetteur devient négatif à partir de 2029.
📊 Solidité du groupe (comptes consolidés IFRS 2025)
Chiffre d'affaires consolidé 79,1 M€ (+22 %), dont ~8,1 M€ biogaz · EBITDA ~28,9 M€ (marge en recul de ~14 % à ~11 % selon la note) · Résultat net −41,0 M€ (−33,4 M€ en 2024) · Dettes financières 926,6 M€ pour 137,9 M€ de capitaux propres (≈ 6,7x) · Trésorerie 72,3 M€ · ~120 M€ d'obligations remboursables en actions mobilisables selon la plateforme.
Lecture : profil de « producteur indépendant en croissance » fortement levierisé, dont la capacité de soutien repose sur l'accès continu au financement bancaire et sur d'éventuelles cessions d'actifs.
7. ⏱️ Planning & risques de délai
- Mises en service annoncées entre fin 2026 et mai 2027 pour les 4 unités en construction ; Vivonne est la plus exposée (ICPE, crédit, intrants, audits non finalisés).
- Le prêt participatif court 5 ans : un décalage de 6–12 mois réduit surtout le cash disponible les premières années, sans pénalité de retard documentée au niveau de l'émetteur.
- Remboursement anticipé possible avec une pénalité de 1 %.
8. 🗺️ Marché, localisation & acceptabilité
Implantation dense en Deux-Sèvres (5 unités) : zone d'élevage favorable aux effluents, mais concentration géographique forte (même bassin d'intrants, mêmes aléas climatiques, même environnement politique local). La filière nationale reste soutenue par les objectifs de gaz renouvelable, tout en faisant face à des critiques récurrentes (digestat, fuites, rendement énergétique, coût public).
9. 📜 Antécédents du porteur (anonymisés)
| Référence | Année | Techno | ~Puissance | Statut |
|---|---|---|---|---|
| Projet précédent #1 | 2019 | Biométhane | 120 Nm³/h | En exploitation |
| Projet précédent #2 | 2022/23 | Biométhane | 175 Nm³/h | En exploitation |
| Projet précédent #3 | 2023 | Biométhane | 160 Nm³/h | En exploitation |
| Projet précédent #4 | 2025 | Biométhane | 160 Nm³/h | En exploitation |
| Portefeuille groupe | 2008–2026 | PV, éolien, stockage | >1 GW PV, ~120 MW éolien | ~1 200 actifs en exploitation |
Le groupe revendique plus de 160 projets financés en participatif depuis sa création, dont une levée de 5 M€ en 2025 sur la même plateforme. Nos recherches n'ont pas fait ressortir d'incident de remboursement public ; l'historique détaillé de discipline de paiement n'est pas publié et reste à vérifier. Rachat début 2025/2026 d'un portefeuille éolien terrestre (~120 MW en exploitation), signe d'une stratégie de croissance externe consommatrice de capital.
10. 🧪 Stress tests & sensibilité (illustratifs, IA)
Base : flux opérationnels prévus pour l'émetteur ; levée supposée à 5 M€ ; besoin à l'échéance = 5 M€ de capital + le dernier coupon annuel.
| Scénario | Impact estimé | Lecture |
|---|---|---|
| Production P50 → P90 (≈ −7 %) sur les 8 unités | Remontées −15 à −30 % (effet levier de la dette SPV) | Moyen intérêts encore couverts |
| Coût des intrants +20 % | EBITDA projets −10 à −15 % | Moyen marges SPV comprimées |
| CAPEX +10 % / +20 % sur les 4 unités en construction | +4 à +8 M€ à apporter | Élevé besoin de fonds propres groupe |
| Retard +6 / +12 mois des mises en service | Décalage de ~2 à 4 M€ de revenus annuels | Moyen intérêts intercalaires bancaires |
| Flux 2031 de l'émetteur −20 % | ~5,2 M€ disponibles, inférieurs au capital + dernier coupon | Élevé léger déficit, soutien maison mère requis |
| Pipeline hors périmètre non réalisé | Flux 2031 ramenés vers ~2–3 M€ | Élevé refinancement indispensable |
Point mort : à l'échéance, le remboursement in fine n'est pas couvert par les seuls flux du périmètre financé ; il dépend d'un refinancement ou d'un apport de la maison mère.
11. ⚖️ Points forts / points d'attention
✅ Points forts
- Revenus régulés de long terme, contrepartie de premier plan
- 4 unités déjà en production, savoir-faire biogaz depuis 2014
- Groupe de taille significative, actionnariat institutionnel
- Projets en construction largement autorisés et financés (hors Vivonne)
⚠️ Points d'attention
- Élevé — aucune sûreté, dette au niveau holding, subordonnée de fait à ~73 M€ de dette projet
- Élevé — remboursement dépendant du refinancement / soutien de la maison mère
- Moyen — groupe déficitaire et très endetté
- Moyen — concentration géographique et risque intrants
- Moyen — documentation incohérente (voir encadré)
🧩 Incohérences relevées entre la page projet, la FICI et la note d'analyse
- Rang : « dette junior » sur la page, « Senior » dans la note (qui qualifie aussi l'opération de « mezzanine »), « voir documentation » dans la FICI.
- CAPEX : « CAPEX total 88,0 M€ » alors que la somme des 8 projets donne 72,8 M€, chiffre présenté ailleurs comme le montant des dettes ; le ratio « 6,87 % des CAPEX » correspond à 72,8 M€.
- Dates de mise en service différentes entre la page et la note (ex. 01/2023 vs 09/2022 ; 01/2027 vs 11 ou 12/2026).
- Autorisations : « totalité des autorisations » d'un côté, ICPE et crédit manquants pour une unité de l'autre.
- Émetteur : présenté comme « immatriculé récemment, sans comptes » dans la FICI mais « fondé en 2018 » dans la note, avec un total de bilan passé de 4,8 M€ (2024) à 0,2 M€ (2025).
- Groupe : chiffre d'affaires agrégé de 333 M€ puis 326 M€ ; objectif 2030 de 4 GW puis 4,5 GW ; acquisition éolienne datée « fin 2026 ».
- FICI : secteur déclaré « Construction » pour un portefeuille majoritairement en exploitation.
12. ⭐ Grille d'évaluation
| Ressource & production | ⭐⭐⭐☆☆ | Historique réel, mais aucun P50/P90 publié |
| Revenus & offtake | ⭐⭐⭐⭐☆ | Tarif réglementé de long terme ; niveaux non publiés |
| EPC/O&M & assurances | ⭐⭐⭐☆☆ | EPC plafonné mais intra-groupe ; assurances non documentées |
| Autorisations & raccordement | ⭐⭐⭐☆☆ | 3 unités sur 4 complètes ; purge des recours non précisée |
| Structure & sûretés | ⭐⭐☆☆☆ | Holding, sans sûreté, rang contradictoire |
| Antécédents porteur | ⭐⭐⭐⭐☆ | Acteur établi, nombreux projets, levier élevé |
| Planning & risques | ⭐⭐⭐☆☆ | 4 mises en service à sécuriser en 2026–2027 |
🧾 Conclusion récapitulative
L'opération finance une holding de méthanisation adossée à des actifs réels et à des revenus réglementés, portée par un groupe expérimenté. Son profil de risque tient surtout à la structure : absence de sûreté, position derrière la dette bancaire des sociétés de projet, remboursement in fine dépendant d'un refinancement ou du soutien d'un groupe déficitaire et fortement endetté. Les incertitudes majeures portent sur les ratios de couverture des SPV (non publiés), la finalisation de l'unité de Vivonne, le niveau des tarifs d'achat et la cohérence de plusieurs chiffres de la documentation. Chaque investisseur est invité à approfondir ces points, notamment en interrogeant la plateforme, avant de se forger sa propre opinion.
🔗 Sources
- Documentation de l'offre (page projet, FICI, note d'analyse de la plateforme)
- Assemblée nationale — tarif d'achat du biométhane, appels d'offres et certificats de production de biogaz
- Assemblée nationale — encadrement des contrats d'obligation d'achat de biométhane
- Assemblée nationale — débat sur l'efficience et les impacts de la méthanisation
- Bases de données économiques et presse spécialisée (rachat d'un portefeuille éolien, financements bancaires du groupe) — consultées, non citées nommément pour respecter l'anonymisation
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 600 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
