Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
4
Vu


Début du sujet septembre 26, 2026 8:35 am
Fiche projet
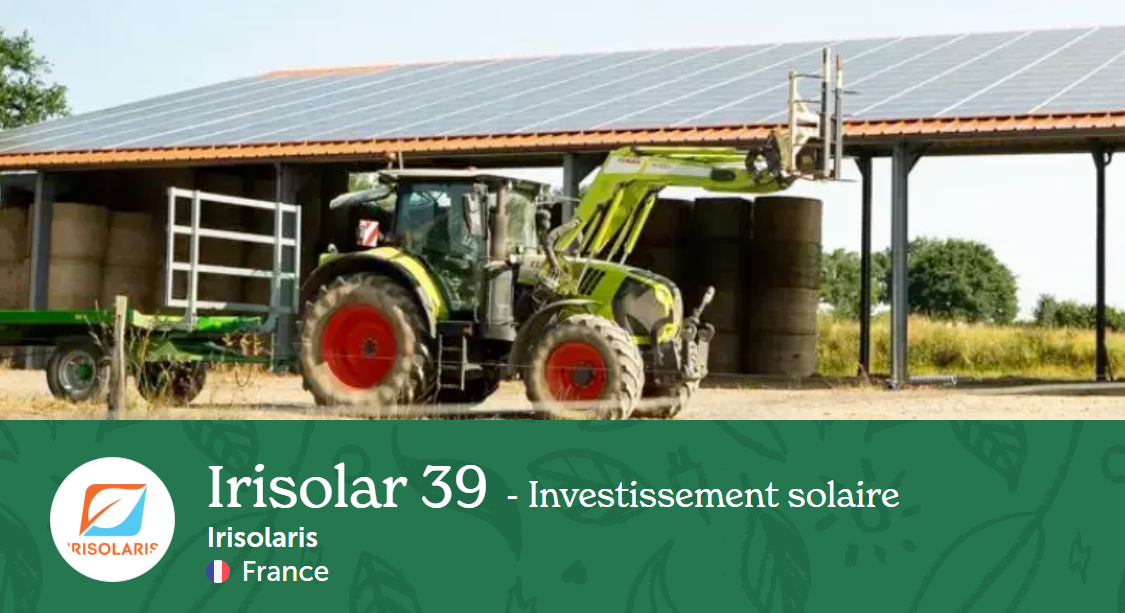
Irisolar 39 - Investissement solaire
sur Enerfip
Montant en financement4 200 000 €
Durée60 mois
LocalisationFrance
📅 Mardi 29/09/2026 à 12:30
Offre partenaire A&S
Le détail du projet
Le Groupe Irisolaris, société française basée dans les Bouches-du-Rhône, propose une opportunité d’investissement dans le financement d’un portefeuille de 162 centrales solaires en toitures situées en France métropolitaine et regroupées au sein de la société Irisolar 39.
OBJECTIF
L’opération de financement participatif du groupe Irisolaris a pour objectif de lever jusqu’à 4 200 000 euros sous forme de dette junior en deux tranches assimilables.
UTILISATION DES FONDS
Ces fonds seront utilisés par le porteur de projet afin de financer ses quasi-fonds propres, lui permettant de débloquer la dette senior.
REMBOURSEMENT
Le remboursement des obligations interviendra par le biais d’une nouvelle dette mezzanine.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- GAPD
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 534 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

septembre 26, 2026 9:06 am
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L’investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
Analyse au 26 septembre 2026. Les éléments annoncés dans le dossier sont distingués des vérifications publiques et des simulations.
☀️ Résumé exécutif
• Portefeuille de 162 centrales photovoltaïques en toiture, 35,669 MWc, en France métropolitaine.
• Stade annoncé : prêt à construire ; la purge des permis et la finalisation du raccordement restent à documenter site par site.
• Production annoncée : 37 336 MWh/an en P90 ; vente majoritairement sous obligation d’achat sur vingt ans.
• Le financement participatif constitue une dette junior, derrière environ 32,3 M€ de dette bancaire.
• Le remboursement final dépend d’un nouveau refinancement mezzanine, qui n’est pas acquis.
• Atouts : diversification des toitures et visibilité tarifaire. Risques dominants : subordination, faible marge de trésorerie et exécution des travaux.
1 · Projet & périmètre
Les installations, de 91 à 498 kWc, occupent des toitures principalement agricoles. La carte couvre plusieurs régions, avec une forte présence dans le centre et le sud de la France. Cette dispersion réduit la dépendance à un seul site, mais multiplie les chantiers, baux et raccordements à suivre. La société de projet porte l’ensemble des actifs. Mise en service complète visée : décembre 2027. [D1 ; D2, p. 19–25]
2 · Ressource & production
Le productible P90 de 1 047 kWh/kWc/an correspond à un facteur de charge calculé d’environ 12 %. Il constitue une hypothèse prudente annoncée, pas une garantie de production. Le dossier ne permet pas de reproduire un audit indépendant des 162 sites : P50 comparable, distribution d’incertitude, PR contractuel, disponibilité garantie et dégradation annuelle ne sont pas suffisamment explicités.
Le niveau paraît compatible, en ordre de grandeur, avec des toitures de différentes orientations en France ; cette appréciation n’est pas une validation du P90. Une vérification exige coordonnées, inclinaisons, ombrages, pertes et séries météo par site, comme le permettent les outils publics de simulation solaire. Grêle, chaleur, neige, incendie et limitations réseau peuvent dégrader le résultat. Une garantie constructeur de performance sur vingt-cinq ans ne garantit pas la trésorerie annuelle. [D2, p. 19 et 24]
3 · Revenus & contrepartie
Le prix moyen annoncé est de 88,95 €/MWh. Production × prix donne environ 3,321 M€ de recettes annuelles brutes. Le modèle en annexe affiche cependant 3,481 M€ lors de ses premières années productives : l’écart d’environ 160 k€ doit être rapproché des tarifs, indexations et calendriers réellement retenus.
La vente réglementée offre une meilleure visibilité qu’une exposition intégrale au marché ; le risque de crédit de l’acheteur obligé paraît relativement modéré, sous réserve de contrats valides. Il reste à vérifier les contrats signés, l’indexation, la date de prise d’effet, les plafonds éventuels, les clauses d’arrêt et les frais d’équilibrage. La dette senior s’étend au-delà des vingt années de tarif : les recettes de fin de période deviennent plus incertaines. [D2, p. 19, 29–31 ; D3, p. 51]
4 · Coûts, maintenance & assurances
CAPEX : 34,536 M€, soit environ 968 €/kWc ; développement : 1,075 M€ supplémentaires, soit environ 998 €/kWc en cumul. Le modèle annexe retient encore un autre total d’investissement, 36,055 M€ : frais, réserves et périmètre doivent être réconciliés.
L’écart recettes–EBITDA de la première année productive de l’annexe représente environ 476 k€ de charges d’exploitation ; ce n’est pas un budget détaillé et stable sur toute la durée. Les postes maintenance, loyers, fiscalité, assurance et renouvellement des équipements doivent être ventilés. Des prestataires et assureurs sont identifiés dans le dossier, mais les contrats complets, franchises, plafonds, pertes d’exploitation, garanties de disponibilité et pénalités de retard ne sont pas fournis. Le contrat de construction était encore à finaliser dans la note de comité. [D2, p. 6 et 19–24 ; D3, p. 51]
5 · Permis, raccordement & calendrier
Risque moyen à élevé. Des autorisations sont annoncées comme obtenues, mais la note évoque encore affichage, purge des recours et certificats à récupérer. Les conventions de raccordement attendues en juin–juillet 2026 doivent désormais être produites. L’obtention d’une proposition bancaire ou d’un accord de comité ne vaut pas preuve d’un financement intégralement décaissé.
Les travaux sont échelonnés jusqu’en 2027. Le chemin critique combine purge des permis, baux définitifs, raccordements, disponibilité des équipes et réception. Les dates anciennes restées au futur dans les documents ne suffisent pas à conclure à un retard réel, mais nécessitent une mise à jour datée. Les conditions obligataires prévoient une information en cas de difficulté et une période de remédiation encadrée ; elles ne démontrent pas une faculté générale de prolongation de douze mois. [D2, p. 22–23 ; D3, conditions obligataires]
6 · Structure, ratios & sûretés
4,2 M€ maximum de dette participative, en tranches assimilables, pour une durée contractuelle de soixante mois à compter de l’émission. Le plan de financement de la présentation indique 32,3 M€ de senior, 4,25 M€ de junior et seulement 0,8 M€ de fonds propres : environ 2 % de fonds propres. L’écart 4,25/4,2 M€ mérite correction. Ces proportions ne sont pas une LTV fondée sur une expertise indépendante.
Les obligataires sont subordonnés aux banques. La garantie autonome à première demande annoncée est donnée par une holding intermédiaire : sa valeur dépend de ses ressources et de ses engagements, pas du seul chiffre d’affaires du groupe. Le texte signé de la garantie et la convention de subordination définitive ne sont pas disponibles dans les pièces consultées. Aucun droit direct de premier rang sur les 162 centrales n’est établi au bénéfice des obligataires. Le blocage des transferts aux actionnaires avant remboursement est, en revanche, protecteur. [D3, art. 16–17, 26 et subordination]
🔎 Point central : le DSCR de dimensionnement annoncé est de 1,15× pour la dette senior. Il ne mesure pas la capacité de rembourser les 4,2 M€ de junior en une fois. Le modèle annexe montre aussi une trésorerie cumulée négative entre les années 2 et 5, avec un creux d’environ 295 k€, avant soutien complémentaire à expliquer. Le refinancement final et le comblement de ce creux sont deux sujets distincts.
7 · Marché & acceptabilité locale
Le recours aux toitures limite certaines emprises foncières par rapport à de grandes centrales au sol ; il ne dispense pas de vérifier la solidité des bâtiments, les usages agricoles, le voisinage et les risques incendie. Aucun registre exhaustif de concertation ou de contentieux par site n’a été fourni.
Le bilan public des prix de l’électricité en 2025 décrit le creux des prix aux heures solaires et leur volatilité. Ce contexte rend les contrats réglementés utiles, mais peut peser sur les années non couvertes et la valeur de refinancement. Il ne faut pas appliquer mécaniquement un prix spot négatif à un contrat d’achat réglementé.
8 · Antécédents & solidité du porteur
| Référence | Éléments documentés | Limite de vérification |
|---|---|---|
| Projet précédent #1 · 2024 · PV en toiture · ~26 MWc | 119 sites ; environ 2,1 M€ levés selon le dossier, plus 1,368 M€ sur la fiche publique complémentaire ; encours selon le dernier suivi disponible ; environ 75 % des mises en service annoncées au 26/05/2026. Échéance obligataire en septembre 2029. | La fiche publique du portefeuille précédent confirme le périmètre et un financement complémentaire. Elle ne prouve pas un remboursement intégral. Ne pas compter les deux collectes comme deux portefeuilles différents. |
Le dossier annonce une expérience industrielle importante. Toutefois, les comptes sociaux 2025 de la société opérationnelle présentés dans l’analyse montrent 1,658 M€ de trésorerie contre 8,672 M€ en 2024, et un résultat net de 0,116 M€ contre 7,680 M€. Ce sont les comptes d’une société opérationnelle, pas ceux du garant ni des comptes consolidés : ils signalent une marge de liquidité à approfondir, sans démontrer à eux seuls une défaillance. [D2, p. 10 et 16–17]
Les recherches publiques ciblées n’ont pas permis d’établir un incident précis de remboursement sur le portefeuille précédent. Cela ne certifie pas l’absence d’incident : un relevé actualisé des échéances payées, des encours et des retards reste nécessaire.
9 · Stress tests : ordres de grandeur
Simulation simplifiée, non prévision contractuelle. Base : 37 336 MWh × 88,95 €/MWh = 3,321 M€/an ; service senior moyen annoncé 2,125 M€/an ; couverture de référence 1,15×. Les pertes de recettes sont supposées diminuer à due concurrence le cash disponible, avant adaptation fiscale ou de coûts. Le « DSCR indicatif » combine des données de synthèse, pas un échéancier annuel audité.
| Choc isolé | Impact estimé | DSCR indicatif |
|---|---|---|
| Production −10 % | −332 k€/an ; 33 602 MWh/an. Ce choc ne constitue pas un P90 recalculé. | 0,99× |
| Prix −15 % / −30 % | −498 / −996 k€/an si tout le revenu était exposé ; choc de rupture/revalorisation, peu représentatif d’un tarif fixe intact. | 0,92× / 0,68× |
| CAPEX +10 % / +20 % | Besoin additionnel : +3,454 / +6,907 M€. Aucune source complémentaire certaine établie. | Non calculable sans nouveau financement |
| OPEX +15 % | Environ −71 k€/an sur la base de 476 k€ de charges. | 1,12× |
| Retard +6 / +12 mois | Portage junior théorique +147 / +294 k€ sur 4,2 M€ intégralement tirés ; hors senior. Recettes décalées, selon saison et sites. | Non calculable par année |
| Limitation réseau +2 % / +5 % | −747 / −1 867 MWh ; −66 / −166 k€/an. | 1,12× / 1,07× |
| PR −2 / −4 points ; disponibilité −2 points | Formules : perte relative de production = 2/PR ou 4/PR ; disponibilité = 2/disponibilité initiale, exprimées dans la même unité. Baselines garanties absentes. | Non chiffrable de façon fiable |
Dans ce seul calibrage, le point mort senior se situe vers 80,4 €/MWh (0,0804 €/kWh) ou 33 753 MWh/an, soit environ 9,6 % de recettes en moins. Ce seuil ne couvre pas le remboursement final du junior. Les DSCR minimum/moyen vérifiés, LLCR et PLCR ne peuvent être établis sans modèle réconcilié, échéancier complet et hypothèses d’actualisation. Les chocs ne doivent pas être additionnés sans tenir compte de leurs interactions.
10 · Points forts / points d’attention
🟢 Atouts : diversification en toiture ; visibilité de vente sur vingt ans ; expérience de déploiement ; limitation des distributions aux actionnaires.
🟠 Priorités : preuve de purge et de raccordement ; clôture bancaire et contrat de construction ; solvabilité du garant et subordination ; besoin de trésorerie initial ; scénario de refinancement à cinq ans.
Qualité documentaire : montant de tranche et calendrier de souscription divergent entre page, FICI et conditions ; quelques unités et références sont erronées. Une version contractuelle harmonisée doit préciser les montants, dates et conditions réellement applicables.
11 · Évaluation par critère
Échelle : 1★ = risque élevé ou preuve insuffisante ; 3★ = risque intermédiaire ; 5★ = protections fortes documentées. Appréciation qualitative, sans probabilité de défaut ni note globale.
| Critère | Appréciation | Motif |
|---|---|---|
| Ressource & production | ★★★☆☆ · 3/5 | P90 annoncé cohérent, audit reproductible et garanties de performance incomplets. |
| Revenus & contrepartie | ★★★★☆ · 4/5 | Visibilité réglementée longue ; contrats et fin de période à vérifier. |
| Construction / maintenance / assurances | ★★☆☆☆ · 2/5 | Intervenants identifiés, contrats protecteurs non produits. |
| Permis & raccordement | ★★★☆☆ · 3/5 | Avancement réel annoncé, purge et raccordement final à justifier. |
| Structure & sûretés | ★★☆☆☆ · 2/5 | Subordination, faible apport propre et garantie dépendante du groupe. |
| Antécédents | ★★★☆☆ · 3/5 | Expérience industrielle ; recul limité sur remboursement intégral des collectes comparables. |
| Planning | ★★☆☆☆ · 2/5 | 162 chantiers, financement à finaliser et remboursement par refinancement. |
Conclusion
Le socle industriel et les contrats d’achat annoncés apportent de la visibilité. La protection de l’obligataire reste néanmoins conditionnée à la disponibilité réelle du cash après les banques, à la capacité du garant et à un refinancement futur. Les vérifications décisives portent sur les actes signés, le modèle de trésorerie réconcilié et les preuves d’avancement récentes. Ces incertitudes justifient d’approfondir les pièces et de conduire ses propres recherches.
Traçabilité documentaire : fiche en ligne intégralement consultée ; trois PDF téléchargés et examinés : D1, fiche d’informations clés, 7 pages ; D2, analyse complète, 40 pages ; D3, annexes, 90 pages, dont comptes, prévisionnel et conditions obligataires. Pagination PDF. Sources externes liées dans le texte, consultées le 26/09/2026. Les chiffres commerciaux et les comptes fournis ne constituent pas une certification indépendante.

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 534 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
