Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet septembre 25, 2026 3:00 pm
Fiche projet
L’Asgard
sur La Première Brique
Montant en financement507 000 €
Durée28 mois
Localisation8 Route des Nobles, 67520 Nordheim
📅 Mardi 29/09/2026 à 12:00
Offre partenaire A&S
Le détail du projet
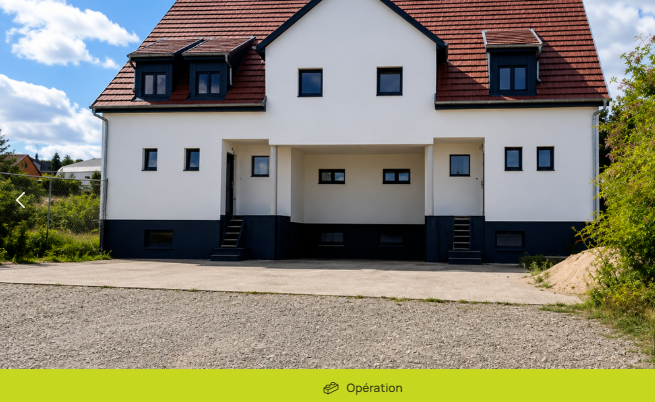
Le projet porte sur la reconstruction à l'identique du bâtiment C d'un ensemble immobilier : un petit collectif de 5 logements, 4 garages et 4 parkings, soit 13 lots pour environ 389 m² habitables.
Le foncier est déjà détenu par l'opérateur et le permis, purgé de tout recours, permet un démarrage sans aléa réglementaire. Les travaux iront jusqu'au clos-couvert (structure, charpente, couverture, menuiseries extérieures), l'aménagement intérieur restant à la charge des acquéreurs.
La commercialisation se fait au fur et à mesure sur cette base, un format déjà éprouvé par l'opérateur sur les deux autres composantes du site ainsi que sur un programme comparable à Hurtigheim (L'Alsatia 67).
Le financement est adossé à une hypothèque de premier rang sur le foncier, complétée par une hypothèque de second rang déportée sur le dernier lot du précédent programme de l'opérateur, sur lequel nous détenons déjà le premier rang et dont la commercialisation en VEFA permettra des remboursements progressifs au fil des appels de fonds.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Hypothèque de 1er rang
- Hypothèque de second rang
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 526 évaluations 
Partagez votre expérience
Ressources utiles
- Découvrir La Première Brique
- Classement de La Première Brique dans les meilleures plateformes
- Comparer La Première Brique aux autres plateformes
- Ticket minimum d'investissement sur La Première Brique
- Taux de défaut de La Première Brique
- Comment analyser un projet immobilier en pré-commercialisation ?
- Tout savoir sur les garanties
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

septembre 25, 2026 3:10 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est fournie à titre pédagogique à partir des documents transmis et de vérifications externes. Elle peut comporter des erreurs ou des informations incomplètes. Le crowdfunding immobilier comporte notamment des risques de perte partielle ou totale du capital, de retard et d’illiquidité. Une véritable due diligence nécessite l’intervention de professionnels capables de vérifier les titres de propriété, sûretés, comptes, contrats et hypothèses commerciales.
🧭 Lecture rapide du projet
Le projet consiste à reconstruire un petit collectif de 5 logements, complété de 4 garages et 4 parkings, vendu en clos-couvert : les acquéreurs devront financer et réaliser les aménagements intérieurs. Environ 389 m² habitables sont annoncés. fiche_projet_L’Asgard
| Indicateur | Donnée | Lecture |
|---|---|---|
| Coût de revient | 841 k€ | — |
| Chiffre d'affaires prévisionnel | 1 043 k€ | — |
| Marge prévisionnelle | 201 k€ / 19,3 % CA | Correcte, mais pas énorme pour une reconstruction |
| Financement participatif | 507 k€ | 60,3 % du coût |
| Apport annoncé | 334 k€ | 39,7 %, nature à démontrer |
| LTC | 60,3 % | Plutôt contenu |
| Dette / ventes prévues | 48,6 % | Favorable en apparence, mais basé sur des ventes futures |
| Dette / foncier | ≈247 % | Très élevé au démarrage |
| Précommercialisation | 0 % | Risque commercial significatif |
| Provision travaux | ≈43 k€ | 10 % du budget travaux |
fiche_projet_L’Asgard
🚨 Le principal sujet : plusieurs incohérences documentaires
C'est pour moi le point à examiner avant même la marge ou le marché.
| Sujet | Ce que disent les documents | Problème |
|---|---|---|
| Hypothèque principale | La brochure annonce un 1er rang sur le foncier du projet | La FICI et l'annexe des sûretés du contrat transmis ne mentionnent que l'hypothèque de 2e rang sur un autre actif. V2 KIIS - L’Asgard (67)-signed V2 Contrat de prêt - L’Asgard … |
| Propriété du foncier | La FICI indique que le foncier et le permis restent détenus par une société étrangère liée | Le contrat prévoit au contraire que la société emprunteuse achète le foncier, conditionnant le décaissement. V2 KIIS - L’Asgard (67)-signed V2 Contrat de prêt - L’Asgard … |
| Date d'acquisition | La brochure indique un acte authentique « signé le 30 septembre 2026 » | Au 25 septembre 2026, cette date est encore future. Il faut donc vérifier s'il s'agit d'une date prévisionnelle présentée à tort comme réalisée. fiche_projet_L’Asgard |
| Actionnariat | Une partie de la documentation parle d'une détention directe par le dirigeant, une autre d'une détention majoritaire par la société étrangère | La chaîne de contrôle doit être clarifiée. V2 KIIS - L’Asgard (67)-signed |
Les données publiques confirment en outre que le permis a été déposé par la société étrangère et non par la société emprunteuse actuelle. Le permis du 2 février 2026 porte bien sur 5 logements et environ 399 m². basedespermis.fr
➡️ Tant que l'acte notarié d'acquisition et l'acte constitutif de l'hypothèque de premier rang ne sont pas fournis, je ne considérerais pas cette sûreté principale comme juridiquement démontrée par les pièces reçues.
🏘️ Marché local : prix plutôt cohérent, mais marché étroit
Le prix appartements ressort autour de 2 500 €/m² en clos-couvert. À Nordheim, les estimations d'août 2026 tournent autour de 2 865 €/m² pour les appartements et 2 919 €/m² tous biens confondus. Le positionnement du projet présente donc une décote d'environ 13-14 %, ce qui paraît logique puisque les logements ne sont pas livrés finis. Meilleurs Agents Figaro Immobilier
La brochure affirme cependant que le neuf de la commune voisine ne descendrait pas sous 3 500 €/m². Une source récente donne plutôt 3 419 €/m² médian et 3 008 €/m² en fourchette basse : l'argument marketing est donc trop catégorique. Figaro Immobilier
Les fondamentaux démographiques sont corrects : population en croissance d'environ 1,1 % par an entre 2017 et 2023, vacance limitée à 5,7 % et 77,8 % de propriétaires. Insee Le marché reste néanmoins petit : une source estime le délai moyen de vente à environ 147 jours, avec une représentativité statistique faible. Figaro Immobilier
Le clos-couvert réduit le prix facial mais restreint aussi la clientèle aux acheteurs capables de financer puis organiser les travaux intérieurs. Sans aucune réservation à ce jour, cette hypothèse commerciale reste à démontrer.
🏗️ Travaux et calendrier
Il ne s'agit pas d'une rénovation légère : gros œuvre, charpente, couverture, zinguerie et menuiseries sont prévus. L'environnement patrimonial ajoute une contrainte architecturale. Le permis est effectivement retrouvé dans les données publiques ; sa purge de recours, en revanche, repose sur les documents de la plateforme. basedespermis.fr
Une enveloppe de 10 % d'aléas travaux est positive. En revanche, la durée peut dépasser largement le scénario commercial présenté : le contrat permet notamment certains délais supplémentaires et reste applicable jusqu'au remboursement complet. V2 Contrat de prêt - L’Asgard …
💰 Solidité financière
C'est un deuxième point faible. Les comptes fournis au 31/12/2025 présentent 0 € de chiffre d'affaires, -31,5 k€ de capitaux propres, seulement 247 € de trésorerie, environ 400 k€ de dette financière et 368 k€ de créances. Etats-financiers (2)
Cela ne signifie pas nécessairement insolvabilité aujourd'hui, mais la société de financement dispose de très peu de ressources propres autonomes. L'apport annoncé de 334 k€ doit donc être expliqué : cash effectivement injecté ? valeur du foncier ? compte courant ? créance intragroupe ?
Les recherches publiques montrent un véhicule actuel récent et sans procédure signalée, mais aussi qu'une ancienne société dirigée par le même porteur est en liquidation judiciaire depuis 2022, avec cessation des paiements fixée en 2021. Ce n'est pas la société emprunteuse actuelle, mais c'est un élément historique pertinent à comprendre. Pappers
Un précédent financement participatif du même opérateur existe et reste en cours. Fait notable, la brochure évoque 450 k€ initialement collectés, alors que la page publique du projet affiche 400 k€ financés : cet écart mérite explication. fiche_projet_L’Asgard La Première Brique
🛡️ Garanties
La garantie déportée porte sur un autre actif affiché à 450 k€, avec environ 130 k€ de créance prioritaire encore annoncée : le reliquat théorique est donc de l'ordre de 320 k€ avant frais et décote de réalisation. Ce n'est pas une couverture intégrale du financement.
La brochure calcule par ailleurs une couverture de 142 % après un premier décaissement de 141 k€. Ce ratio compare la valeur foncière au montant momentanément décaissé, et non au financement total engagé : il est donc à interpréter avec prudence. fiche_projet_L’Asgard
La caution personnelle apporte un recours supplémentaire, mais aucune documentation patrimoniale ne permet d'en apprécier la valeur économique réelle.
🧪 Stress test
| Scénario | Marge restante | Marge / CA |
|---|---|---|
| Hypothèse initiale | 201 k€ | 19,3 % |
| Prix de vente -10 % | 97 k€ | 10,4 % |
| Travaux +10 % | 155 k€ | 14,9 % |
| Prix -10 % + travaux +10 % | 51 k€ | 5,4 % |
| Prix -15 % + travaux +10 % | ≈ -1 k€ | ≈ 0 % |
La marge absorbe donc un choc isolé raisonnable, mais un double choc commercial + travaux suffit presque à la supprimer. Un retard prolongé accentuerait encore cette pression.
⭐ Grille de lecture du risque
5 étoiles = risque mieux maîtrisé.
| Critère | Appréciation |
|---|---|
| Marché / prix de sortie | ★★★★☆ |
| Marge / levier financier | ★★★☆☆ |
| Urbanisme | ★★★★☆ |
| Travaux / exécution | ★★★☆☆ |
| Commercialisation | ★★☆☆☆ |
| Solidité financière du véhicule | ★★☆☆☆ |
| Garanties telles que documentées | ★★☆☆☆ |
| Cohérence / transparence documentaire | ★☆☆☆☆ |
🔎 Conclusion
L'économie du programme n'est pas incohérente : prix de sortie relativement prudent, LTC raisonnable, permis obtenu et provision travaux existante. Le marché local présente également des fondamentaux plutôt favorables.
En revanche, le risque principal se situe aujourd'hui dans le montage et la documentation : propriété du foncier à clarifier, acte d'acquisition daté dans le futur, contradiction majeure sur l'hypothèque de premier rang, société emprunteuse faiblement capitalisée et apport économique insuffisamment expliqué. L'absence totale de précommercialisation augmente également le risque d'exécution.
Avant de pouvoir apprécier correctement le niveau de protection réel des investisseurs, les pièces les plus importantes à obtenir sont donc l'acte de propriété définitif, l'état hypothécaire, l'acte de sûreté de premier rang et la preuve détaillée de l'apport

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 526 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.