Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet novembre 6, 2026 2:47 pm
Fiche projet
Enerstorage Bulgaria T2
sur Enerfip
Montant en financement1 000 000 €
Durée24 mois
LocalisationVeliki Preslav, district de Shumen, Bulgarie
📅 Jeudi 12/11/2026 à 12:30
Offre partenaire A&S
Le détail du projet
[Le] portefeuille de systèmes de stockage d’énergie par batteries (BESS) en Bulgarie […] comprend deux systèmes autonomes de stockage d’énergie équipés de batteries lithium-ion, représentant une capacité combinée de 20 MW / 100 MWh et une durée de stockage de cinq heures.
Ces actifs ont vocation à apporter de la flexibilité au marché de l’électricité grâce à leur participation aux marchés day-ahead, intraday et d’équilibrage.
[Le porteur de projet] souhaite lever un montant total de 5 000 000 €, réparti en plusieurs tranches. La tranche 2 vise un montant initial de 1 000 000 €, avec la possibilité d’augmenter ce montant jusqu’à 1 500 000 €. Il s’agit d’obligations simples subordonnées d’une durée de 24 mois, destinées à couvrir les coûts liés au projet.
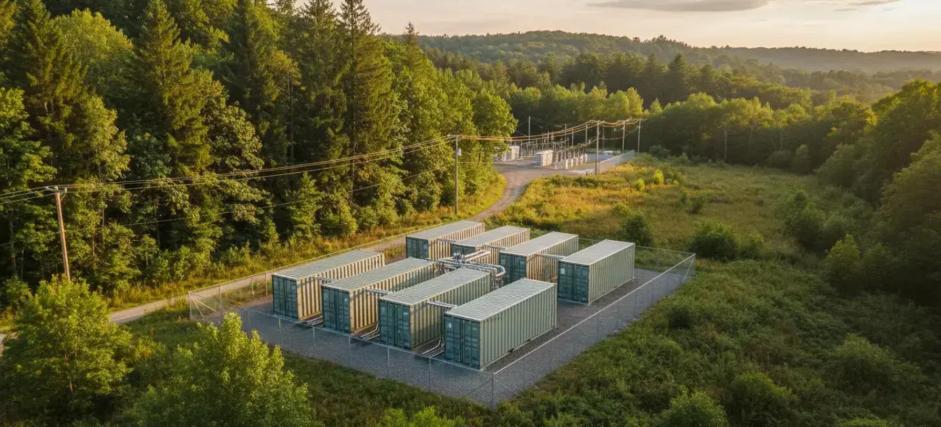
Chaque BESS est composé de 10 conteneurs de batteries et de deux sous-stations de transformation. Les deux projets sont raccordés à la sous-station de Preslav par deux lignes souterraines de 20 kV.
Le système combiné est conçu pour fournir une puissance de 20 MW et une capacité énergétique de 100 MWh. Il présente une durée de décharge de cinq heures et un profil d’exploitation estimé à 1,5 cycle par jour.
Le terrain appartient à la société de projet bulgare, ou SPV, et est situé dans une zone industrielle. Selon le mémorandum d’investissement, il a été acquis en septembre 2025. L’autorisation environnementale a été obtenue en novembre 2025, les permis de construire en décembre 2025 et l’autorisation de raccordement au réseau également en décembre 2025.
Les deux projets ont été sélectionnés dans le cadre du programme RESTORE 2, un mécanisme bulgare de soutien non remboursable destiné aux systèmes de stockage d’énergie par batteries et financé par l’Union européenne.
La construction est terminée et les deux systèmes ont passé avec succès les tests de 72 heures ainsi que les tests de l’ESO pour l’aFRR. Les deux actifs ont atteint leur date de mise en service commerciale (COD) et sont désormais en exploitation commerciale.
Le remboursement des obligations devrait être assuré par la vente des deux actifs en exploitation ou par un refinancement à long terme auprès de banques locales ou internationales. […] Aucune offre ferme n’a été communiquée à la date du mémorandum.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Garantie de la société mère
- Compte séquestre
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

novembre 6, 2026 2:54 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L'investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
🧭 Résumé exécutif
🔋 Stockage batteries (BESS) ✅ Stade : exploitation commerciale 📉 Revenus 100 % marchands 🏦 Obligations subordonnées, sortie par cession
- Deux systèmes de stockage autonomes Li-ion de 10 MW / 50 MWh chacun (20 MW / 100 MWh, 5 h) dans le nord-est de la Bulgarie, en exploitation commerciale depuis la fin de l'été 2026. Tests de 72 h et préqualification aFRR réussis.
- Revenus entièrement marchands (arbitrage day-ahead/intraday, aFRR, mFRR, FCR) via un optimiseur. Le plan d'affaires retient ≈ 4,45 M€/an, soit ≈ 222 k€/MW/an.
- L'émetteur est une holding espagnole du groupe. Les actifs et la dette bancaire senior (8,5 M€ tirés) sont logés dans une SPV bulgare : les obligataires sont structurellement subordonnés à la banque.
- Remboursement prévu par la vente des deux actifs, hypothèse de 17 M€, ou par un refinancement bancaire. Aucune offre ferme n'est communiquée.
- Points forts : actifs construits et opérationnels, subvention européenne déjà intégrée, garantie à première demande de la maison mère, compte séquestre. Points faibles : forte exposition au risque de marché sur un marché bulgare en voie de saturation, dépendance à une cession, incohérences dans le plan d'affaires.
1. 📍 Projet & périmètre
| Technologie | 2 × BESS lithium-ion, 10 conteneurs et 2 postes de transformation chacun ; 1,5 cycle/jour |
| Site | Zone industrielle, terrain acquis par la SPV (sept. 2025) ; raccordement au poste local par deux lignes souterraines de 20 kV |
| Autorisations | Environnement (nov. 2025), permis de construire et raccordement (déc. 2025) |
| Contrats | Fournisseur BESS asiatique (classé Tier 1 selon le mémorandum) ; EPC et O&M confiés au même prestataire local ; optimiseur/EMS sous contrat. Garanties de performance, pénalités et conditions de rémunération de l'optimiseur non communiquées |
| Aide publique | Subvention non remboursable d'un programme national financé par l'UE : ≈ 2,87 M€, affectés au remboursement anticipé de la dette bancaire |
2. 🔋 Ressource & performance technique
- Pour un stockage, la « ressource » correspond à la disponibilité, au rendement aller-retour et à la dégradation des cellules. Aucun de ces paramètres n'est chiffré dans les documents publics. La garantie de capacité du fournisseur et la stratégie d'augmentation ne sont pas décrites non plus.
- Avec 1,5 cycle/jour sur 5 h, l'usure annuelle est significative (≈ 550 cycles/an). Sur l'horizon de 24 mois de l'obligation, l'impact sur la capacité reste limité, mais il pèse sur la valeur de revente.
3. 💶 Revenus & offtake
- Aucun contrat de revenus à long terme (tolling, plancher, capacité) n'est mentionné : 100 % des revenus sont marchands et dépendent des écarts de prix et des prix d'équilibrage.
- Le plan d'affaires retient un chiffre d'affaires constant de ≈ 371 k€ par mois pendant 12 mois (≈ 4,45 M€/an, soit ≈ 44,5 k€ par MWh installé), puis ≈ 314 k€ par mois. Cette linéarité ne reflète ni saisonnalité ni volatilité, ce qui est peu réaliste pour un actif marchand.
- Contexte de marché : la Bulgarie a attribué plus de 14 GWh de capacités de stockage, alors que l'objectif national 2030 est de 1,28 GW. Les programmes de subvention ont alloué ≈ 10 GWh, puis ≈ 4 GWh, avec des mises en service concentrées sur 2026. Une compression rapide des écarts de prix et des rémunérations d'équilibrage est un risque central pour les revenus 2027.
- Facteurs favorables cités : forte croissance solaire, passage à des pas de marché de 15 minutes, intégration à la plateforme européenne d'équilibrage.
4. 🔧 Coûts, O&M & assurances
- CAPEX restant à payer à la mise en service ≈ 10,64 M€ (batteries, EPC, SCADA, droits), soit ≈ 106 k€/MWh, plus un paiement final de 2 M€ au titre d'un contrat d'acquisition (SPA). Ce coût est compétitif pour un équipement asiatique.
- OPEX ≈ 63 k€ par mois (≈ 17 % du chiffre d'affaires) ; EBITDA ≈ 3,7 M€/an.
- Assurances (dommages, perte d'exploitation, incendie batteries) : non documentées.
5. 📝 Autorisations & raccordement
- Autorisations obtenues et actifs raccordés : le risque de développement est levé.
- Le calendrier a été très rapide : permis en décembre 2025, contrat EPC signé en avril 2026, mise en service en août 2026. C'est réaliste pour du stockage conteneurisé, mais la qualité d'exécution mérite un suivi (premiers mois d'exploitation).
6. 🏛️ Structure d'investissement, ratios & sûretés
🔎 Chaîne de détention : maison mère suisse → holding espagnole (émetteur des obligations) → SPV bulgare (propriétaire des batteries, emprunteur bancaire). L'emprunt participatif total vise 5 M€ en plusieurs tranches. Les obligations sont subordonnées et l'échéance de toutes les tranches est fixée à 24 mois après l'émission de la 1re tranche : la durée effective de cette 2e tranche est donc d'environ 22 mois.
| Cascade de remboursement prévue par le plan d'affaires | M€ |
|---|---|
| Prix de cession des deux actifs (hypothèse) | 17,00 |
| − Solde de la dette bancaire senior | −4,14 |
| − Capital des obligations participatives (5 M€) | −5,00 |
| − Intérêts et frais courus des obligations | −0,48 |
| − Remboursement des prêts d'actionnaire | −6,47 |
| = Résiduel actionnaire | 0,90 |
- Prix de cession « point mort » pour les obligataires (calcul IA) : ≈ 9,6 M€ (senior + capital + intérêts), soit ≈ 57 % du prix supposé, à condition que les prêts d'actionnaire soient effectivement remboursés après les obligations. Ce rang n'est pas documenté publiquement. S'ils étaient remboursés au même rang, le point mort remonterait vers ≈ 16 M€, soit quasiment le prix visé.
- Valorisation implicite : 17 M€ ≈ 850 k€/MW ≈ 170 k€/MWh ≈ 4,6x l'EBITDA annuel du plan. Ce multiple est modeste, mais il est appliqué à un EBITDA lui-même optimiste.
- Sûretés : garantie à première demande de la maison mère suisse ; compte séquestre recevant les dividendes remontés de la SPV. Pas de nantissement des titres de la SPV annoncé au profit des obligataires.
- Dette senior : remboursement anticipé obligatoire avec la subvention, balayage de trésorerie (≈ 1,19 M€ à 12 mois), compte de réserve de 250 k€. Ces mécanismes captent prioritairement la trésorerie de la SPV avant toute remontée vers le séquestre.
- Les comptes du groupe joints sont des pages scannées non exploitables en texte : la solidité réelle du garant n'a pas pu être vérifiée dans le cadre de cette analyse.
7. ⏱️ Planning & risques de délai
- Le plan d'affaires suppose une cession ≈ 14 mois après la mise en service (vers octobre 2027) et une durée de vie de la dette participative de 12 mois. Ce scénario est plus court que l'échéance contractuelle de 24 mois.
- Si aucune cession n'aboutit avant l'échéance, l'émetteur doit trouver un refinancement de ≈ 5,5 M€ (capital et intérêts) au niveau holding, sans que la SPV ait pu accumuler l'équivalent : la trésorerie cumulée du plan atteint ≈ 4 M€ dans le scénario de cession.
8. 🗺️ Marché, localisation & acceptabilité
- Le mix bulgare (nucléaire, charbon, solaire en forte croissance) crée un besoin réel de flexibilité intrajournalière.
- Le pays est devenu en 18 mois l'un des marchés du stockage les plus dynamiques d'Europe : nombreux projets de 50 à 600 MWh mis en service en 2026, transactions sur actifs opérationnels déjà observées. Cela offre une liquidité potentielle pour la cession, mais exerce une pression concurrentielle sur les revenus.
- Implantation en zone industrielle : acceptabilité locale non problématique a priori.
- Le visuel principal de la fiche est une image générée par IA (nom de fichier explicite) et non une photo du site, alors que les actifs sont annoncés en service.
9. 👥 Antécédents du porteur (anonymisés)
| Référence | Description | Statut |
|---|---|---|
| Groupe porteur | Société suisse créée en 2011, d'abord prestataire pour l'industrie solaire, investisseur dans des projets PV en Europe du Sud depuis 2019 ; 16 entités dans 5 pays (PV, éolien, stockage, bioénergie) | Modèle principal : développement jusqu'au stade prêt à construire puis cession |
| Projet précédent #1 | 1re tranche de ce même emprunt (2026) | En cours, aucune échéance passée |
| Stockage | Premier portefeuille de stockage exploité identifié pour ce groupe | Pas d'historique d'exploitation |
10. 🧪 Stress tests & sensibilité (calculs IA)
| Scénario | EBITDA annuel | Valeur à 4,6x | Couverture du point mort obligataire (9,6 M€) |
|---|---|---|---|
| Base plan d'affaires | 3,69 M€ | 17,0 M€ | ✅ Large, si prêts d'actionnaire subordonnés |
| Revenus −15 % | 3,02 M€ | 13,9 M€ | ✅ Couvert |
| Revenus −30 % | 2,36 M€ | 10,9 M€ | 🟠 Juste couvert |
| Revenus −45 % (saturation marquée) | 1,69 M€ | 7,8 M€ | 🔴 Perte en capital probable sans soutien du garant |
| Prêts d'actionnaire au même rang | — | — | 🔴 Point mort ≈ 16 M€, quasi aucune marge |
| Cession reportée au-delà de l'échéance | — | — | 🔴 Refinancement holding ≈ 5,5 M€ nécessaire |
Hypothèse : OPEX fixes (≈ 0,76 M€/an), multiple de valorisation constant. Un acquéreur appliquerait probablement un multiple plus bas si les revenus baissent, ce qui rend ces chiffres plutôt favorables.
11. ⚖️ Points forts / points d'attention
✅ Points forts
- Actifs construits, raccordés et en exploitation : pas de risque de développement ni de construction
- Subvention européenne déjà versée ou acquise, qui désendette la SPV
- CAPEX bas, valorisation de sortie supposée à un multiple modeste
- Garantie à première demande de la maison mère et compte séquestre
- Marché régional liquide pour les actifs de stockage
⚠️ Points d'attention
- Élevé : revenus 100 % marchands sur un marché en forte surcapacité annoncée
- Élevé : remboursement conditionné à une cession sans offre ferme
- Élevé : subordination structurelle à la dette bancaire, pas de nantissement des titres de la SPV
- Moyen : rang des prêts d'actionnaire non documenté
- Moyen : garant non analysable (comptes scannés), juridiction étrangère (Suisse/Espagne)
- Moyen : premier actif de stockage exploité par le groupe
🧩 Incohérences documentaires relevées
- Le plan d'affaires retient pour la dette participative un coût différent de celui affiché sur l'offre, un tirage unique de 5 M€ en septembre 2026 (au lieu de tranches successives) et une durée de vie de 12 mois au lieu de 24.
- Libellés contradictoires dans la cascade de cession (« vente à M14 » / « résiduel à la vente (M7) »).
- L'introduction de la fiche évoque des contrats « signés pour l'exécution des travaux », tandis que le reste de la fiche indique une exploitation commerciale effective.
- Chiffre d'affaires mensuel strictement constant sur 12 mois pour un actif marchand.
12. ⭐ Grille d'évaluation
| Critère | Note | Commentaire |
|---|---|---|
| Ressource & performance | ★★★☆☆ | Tests réussis, aucune donnée de dégradation ou de disponibilité |
| Revenus & offtake | ★☆☆☆☆ | 100 % marchand, aucune couverture |
| EPC/O&M & assurances | ★★★☆☆ | Contrats signés, garanties non détaillées |
| Autorisation & raccordement | ★★★★★ | Actifs raccordés et en service |
| Structure & sûretés | ★★☆☆☆ | Subordonné, holding, garantie maison mère non vérifiable |
| Antécédents porteur | ★★☆☆☆ | Groupe ancien mais nouveau sur le stockage exploité |
| Planning & risques | ★★☆☆☆ | Sortie par cession non sécurisée, ~22 mois effectifs |
🧾 Conclusion récapitulative
L'actif sous-jacent est tangible et déjà en service, ce qui élimine les risques de construction habituels. En revanche, le profil de risque est celui d'un pari sur la valeur de revente d'un actif marchand. Le marché bulgare du stockage attire des volumes considérables qui pourraient comprimer les revenus au moment même où la cession doit intervenir. La position des obligataires est subordonnée à la dette bancaire de la SPV, et leur protection repose surtout sur la garantie d'une maison mère dont les comptes n'ont pas pu être analysés.
Incertitudes majeures : revenus réellement encaissés depuis la mise en service, rang des prêts d'actionnaire, solidité financière du garant, existence et calendrier d'un acquéreur, conditions du contrat d'optimisation. Chacun est invité à approfondir ces points avant toute décision.
🔗 Sources
- TaiyangNews — capacités de stockage attribuées en Bulgarie (mai 2026)
- Energy-Storage.news — financement de près de 10 GWh de stockage
- Energynomics — perspectives du stockage bulgare
- ESS News — mise en service d'un BESS de 600 MWh (juin 2026)
- Megaproject — acquisitions de BESS opérationnels en Bulgarie (juillet 2026)
- Fiche projet, annexes de la fiche d'informations clés (organigramme, plan d'affaires, acte d'émission)
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
