Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
4
Vu


Début du sujet octobre 2, 2026 11:29 am
Fiche projet
Calycé Sun Dev
sur Enerfip
Montant en financement2 000 000 €
Durée36 mois
LocalisationFrance (21 sites, plusieurs départements dont Aisne et Ariège)
📅 Mardi 06/10/2026 à 12:30
Offre partenaire A&S
Le détail du projet
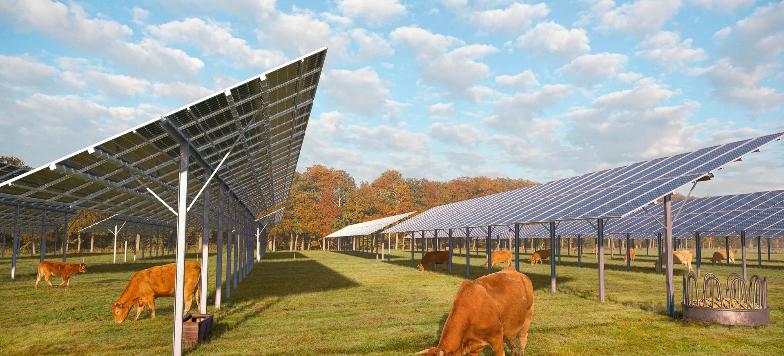
Cette opération contribuera au déploiement de capacités de production d’électricité renouvelable sur le territoire, associées à des activités agricoles.
Les fonds levés serviront au développement des projets au travers du paiement des différentes études et des charges d’exploitation de la société.
Les fonds levés seront utilisés par le porteur pour financer le développement d’un portefeuille de projets Agri-PV de 373 MW.
À ce stade du développement du portefeuille, l’ensemble des 21 projets ont un foncier sécurisé. Les dépôts de permis devraient intervenir entre janvier 2027 et mars 2028 avec des obtentions à partir de septembre 2028.
Le remboursement des obligations interviendra par la cession des projets une fois le stade Prêt à Construire (RTB) atteint.
Zoom sur deux projets du portefeuille
Ce premier projet visé consiste en l’installation d’un parc agrivoltaïque d’une puissance de 30 MWc, sur un foncier agricole représentant près de 90 hectares de surface d’implantation potentielle dans une commune du département de l’Aisne (02).
Le site est aujourd’hui principalement exploité en grandes cultures, tandis qu’une partie des parcelles est dédiée à la production d’aliments pour le bétail. Dans le cadre du projet, les exploitants envisagent de doubler leur cheptel afin d’atteindre 250 vaches laitières. Actuellement en phase de développement, la société a sécurisé le foncier, procède actuellement à la réalisation de l’étude environnementale, et prévoit le dépôt du permis de construire au troisième trimestre 2028.
Cet autre projet du portefeuille consiste en l’implantation d’un parc agrivoltaïque dans l’Ariège (09), sur une zone d’étude d’environ 26 hectares de parcelles agricoles, principalement dédiées aux prairies de fauche et de pâturage, avec une partie consacrée aux grandes cultures.
Le projet est actuellement en phase de développement, avec la réalisation des études environnementales, agricoles, paysagères et réglementaires. Les premiers inventaires ont notamment permis d’identifier les enjeux liés aux zones humides, qui sont évitées dans l’implantation des panneaux. Le foncier a été sécurisé avec l’exploitante agricole au travers d’une promesse de bail.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- nantissement de 100% des titres
- Nantissement des titres des filiales
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 564 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

octobre 2, 2026 11:37 am
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L'investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
🧭 Résumé exécutif
Photovoltaïque Agrivoltaïsme Stade : développement amont Remboursement in fine par cession RTB
- Financement obligataire senior du développement d'un portefeuille de 21 projets agrivoltaïques (373 MWc), première tranche d'un programme pouvant atteindre 5 M€.
- Aucun projet ne produit d'électricité pendant la vie de l'obligation : pas de revenus d'exploitation. Les intérêts sont prévus via des avances d'actionnaires, le capital via la revente des projets au stade prêt-à-construire (RTB).
- Productible P90 moyen annoncé : ~1 385 kWh/kWc (trackers sur une partie des sites), soit ~518 GWh/an en P90 sur l'ensemble du portefeuille une fois construit.
- Points forts : foncier sécurisé sur les 21 sites, actionnariat financier solide et engagé, covenant de valeur et faculté de substitution des projets.
- Risques clés : aucun permis déposé à ce jour, avis conforme de la commission départementale agricole, raccordements longs vers postes sources, et calendrier RTB postérieur à l'échéance initiale pour la majorité du portefeuille.
🌾 Projet & périmètre
| Technologie | PV au sol agrivoltaïque (élevage, grandes cultures, prairies), trackers sur certains sites |
| Taille | 21 projets, 5 à 33 MWc chacun, 373 MWc au total |
| Maturité | 2 projets en sécurisation foncière, 1 sans étude environnementale lancée, 10 en cours d'étude, 8 avec enjeux environnementaux levés |
| Localisation | Une quinzaine de départements (Nord-Est, Centre-Ouest, Sud-Ouest notamment) |
| Coûts présentés | DEVEX total ~10 M€ (~27 k€/MWc), dont ~1,75 M€ déjà engagés ; CAPEX indicatif ~321 M€ (~0,86 €/Wc) |
| Contrats clés | Promesses de bail signées ; EPC, O&M, contrat de vente d'électricité et assurances non applicables à ce stade |
☀️ Ressource & production
- Productibles P90 par site de 1 212 à 1 558 kWh/kWc : fourchette cohérente pour du PV au sol avec trackers sur une partie du parc, plus ambitieuse pour les sites du Nord-Est en fixe.
- Incohérence Le tableau de synthèse indique une production P90 annuelle de ~7 GWh, alors que le détail par projet totalise ~518 GWh : erreur d'unité probable à faire confirmer.
- Incohérence Pour le projet de l'Aisne, la fiche affiche un P90 de 1 177 kWh/kWc, la note d'analyse 1 277 kWh/kWc.
- Au stade développement, la ressource pèse surtout sur la valeur de revente, pas sur le service de la dette.
💶 Revenus & offtake
Le remboursement dépend exclusivement de la cession des projets RTB (ou de tranches successives / refinancement). Le plan d'affaires prévoit les premières cessions en 2029 et l'essentiel en 2030, soit une valeur implicite d'environ 167 k€/MWc RTB. Cette valeur dépend fortement du mécanisme de soutien obtenu (appels d'offres du régulateur, dont le prix moyen au sol tourne autour de 76 à 80 €/MWh sur les dernières périodes, avec un prix plus bas pour les zones agricoles) ou de la capacité à signer un PPA.
Les 27 MWc « quasi RTB » mis en avant appartiennent au groupe mais ne font pas partie du portefeuille financé : ils renseignent sur le savoir-faire, pas sur le gage des obligataires.
🛠️ Coûts, O&M & assurances
- Les fonds financent surtout des charges de personnel et frais généraux (~5,9 M€ restant) plus que des études externes (~2,3 M€) : profil de « financement de structure » plus que d'actifs.
- CAPEX ~0,86 €/Wc : hypothèse plutôt basse pour de l'agrivoltaïsme sur structures surélevées/trackers ; sans impact direct sur la dette, mais influence la valorisation par un acquéreur.
- Pas d'O&M ni d'assurance production à ce stade ; l'acheteur futur supportera ces sujets.
📋 Autorisations & raccordement
| Sujet | Constat | Risque |
|---|---|---|
| Permis | Dépôts prévus de janvier 2027 à mars 2028, obtentions à partir de l'automne 2028 | Élevé |
| Avis agricole | Avis conforme de la commission départementale (cadre loi APER / décret d'avril 2024, validé au contentieux en 2026). Doctrines locales variables, contentieux fréquents | Élevé |
| Raccordement | Tous les projets sur poste source, à 3 à 25 km ; 10 % du territoire déjà saturé, délais pouvant dépasser 5 ans en zone contrainte (Grand-Est cité) | Moyen à élevé |
| Environnement | Zones humides identifiées et évitées sur un site ; 11 projets encore en évaluation | Moyen |
🏗️ Structure, ratios & sûretés
- Émetteur : société de projet récente (capital 1 000 €), sans comptes publiés, détenue à 100 % par la holding du groupe ; obligations senior, in fine.
- Sûretés : nantissement de 1er rang de 100 % des titres de l'émetteur et des titres des filiales de projet. À noter la valeur de réalisation de titres de sociétés en développement reste incertaine en cas de défaut.
- Covenant : ratio nominal / valeur actualisée ≤ 1/2, contrôlé annuellement en comité de suivi ; minimum de 7 projets en portefeuille après la première tranche (20 après toutes les tranches) ; substitution des projets abandonnés sous 45 jours ou remboursement partiel.
- Décaissement conditionné au transfert des droits des projets sous l'émetteur.
- Groupe : capitaux propres de la holding légèrement négatifs fin 2025, compensés par plus de 10 M€ de comptes courants d'associés bloqués ; aucune dette bancaire.
🔎 Incohérences documentaires à clarifier
- Durée : 36 mois + 12 mois optionnels (contrat) contre « 4 ans » dans la FICI.
- Paiement des intérêts : annuel (contrat et fiche) contre « tous les mois » dans la FICI.
- Montant : 2 M€ dans le texte, « objectif 1 000 000 € » dans le bloc caractéristiques ; aucun seuil minimal d'émission (0 €).
- Notation interne affichée différente entre la fiche et la note d'analyse ; date de création 2011 ou 2012 selon les pages.
⏱️ Planning & risques de délai
Émission attendue vers novembre 2026 → échéance initiale vers novembre 2029, prorogeable à novembre 2030 à la main de l'émetteur.
| Horizon | Projets RTB prévus (calendrier émetteur) | MWc |
|---|---|---|
| D'ici l'échéance initiale (nov. 2029) | 8 projets | ~106 MWc (28 %) |
| D'ici l'échéance prorogée (nov. 2030) | 21 projets, dont 3 RTB le mois même de l'échéance | 373 MWc |
Point clé Le plan d'affaires place le remboursement en 2030 : la prorogation apparaît comme le scénario central, sans marge calendaire. Être RTB ne signifie pas être vendu : une cession de portefeuille prend souvent plusieurs mois.
📍 Marché, localisation & acceptabilité
- Approche « par et pour les agriculteurs » (fondateurs exploitants, pôle agricole dédié) : atout réel pour l'acceptabilité et la construction des dossiers agricoles.
- Exemples documentés : doublement d'un cheptel laitier (Aisne), autonomie fourragère en bovin bio (Ariège).
- Concurrence intense sur le foncier agricole et sur les appels d'offres ; contentieux associatifs actifs contre certains projets agrivoltaïques.
🧾 Antécédents du porteur (anonymisés)
| Référence | Type | Ordre de grandeur | Statut |
|---|---|---|---|
| Projet précédent #1 | Portefeuille éolien développé puis cédé (2020) | ~1 GW | Cédé |
| Projet précédent #2 | Activité éolienne historique (2002-2025) | ~2 GW développés, 120 MWc construits | Cédée en 2025 |
| Projet précédent #3 | Agrivoltaïque hors portefeuille financé | 27 MWc quasi RTB | Cession visée 2027 |
| Crowdfunding | Aucune émission antérieure | — | Pas d'historique |
Aucune cession agrivoltaïque n'est encore réalisée ; direction renouvelée en septembre 2025 (profils finance et gestion) ; tour de table de plusieurs dizaines de M€ annoncé en 2025 par la presse financière. Contrôles réputationnels déclarés sans alerte.
🧪 Stress tests & sensibilité
Base : dette de la tranche + programme complet (5 M€), valeur RTB implicite ~167 k€/MWc. Calculs indicatifs réalisés par l'IA.
| Scénario | Valeur cessible estimée | Lecture |
|---|---|---|
| Base, projets RTB à l'échéance initiale | ~17,7 M€ (106 MWc) | Couverture large si la cession est effective |
| Valeur RTB –50 % (~84 k€/MWc) | ~8,9 M€ | Couverture maintenue |
| Retard +6 mois | ~0 M€ RTB à nov. 2029 | Prorogation quasi certaine |
| Retard +12 mois | ~106 MWc RTB à nov. 2030 | Dépend de la cession rapide |
| Retard +12 mois et valeur –50 % | ~8,9 M€ RTB en fin de prorogation | Tension de liquidité cession à conclure en quelques semaines |
| Point mort (5 M€) | ~47 k€/MWc sur 106 MWc, ou ~30 MWc à 167 k€/MWc | Le risque est davantage calendaire et binaire (permis, raccordement, acheteur) que de valorisation |
⚖️ Points forts / points d'attention
| ✅ Points forts | ⚠️ Points d'attention |
|---|---|
|
|
⭐ Grille d'évaluation
| Critère | Note | Commentaire |
|---|---|---|
| Ressource & production | ★★★★★ | P90 par site, chiffres de synthèse incohérents |
| Revenus & offtake | ★★★★★ | 100 % dépendant d'une cession future |
| EPC/O&M & assurances | ★★★★★ | Non applicable au stade développement |
| Autorisations & raccordement | ★★★★★ | Aucun permis déposé, postes sources éloignés |
| Structure & sûretés | ★★★★★ | Senior, nantissements, covenant de valeur |
| Antécédents porteur | ★★★★★ | Solide en éolien, débutant en agrivoltaïsme et en crowdfunding |
| Planning & risques | ★★★★★ | Prorogation en scénario central, sans marge |
🧩 Conclusion récapitulative
Il s'agit d'un financement de développement amont : l'obligataire porte un risque de type « capital-développement » (permis, avis agricoles, raccordement, liquidité du marché des projets RTB), atténué par la diversification, un covenant de valeur et des actionnaires financièrement engagés.
Incertitudes majeures : obtention des permis dans les délais, valeur réelle de revente, capacité des actionnaires à continuer de financer les intérêts, et durée effective (36 ou 48 mois).
Points à approfondir : mécanisme exact d'affectation du produit des cessions au remboursement, méthode de calcul de la valeur actualisée, correction des incohérences de la FICI, et état des demandes de raccordement.
🔗 Sources
- Documentation de l'offre : fiche projet, FICI et annexes (termes et conditions, conventions de nantissement), note d'analyse de la plateforme
- Registres d'entreprises et presse économique spécialisée (consultés ; liens non affichés pour préserver l'anonymisation)
- pv magazine — Raccordement des EnR : 10 % du territoire saturé
- photovoltaique.info — Résultats des appels d'offres PV au sol
- pv magazine — Analyse de l'appel d'offres PV au sol (prix zones agricoles)
- Dynamiques Foncières — Agrivoltaïsme : jurisprudence 2026
- CGCB Avocats — Avis défavorable de la commission agricole et recours
- Agra — Contentieux associatif sur un projet agrivoltaïque

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 564 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
