Notifications
Retirer tout
Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet novembre 2, 2026 10:27 pm
Fiche projet
Villeurbanne - Alliés – Tranche 2
sur Tokimo
Montant en financement127 800 €
Durée18 mois
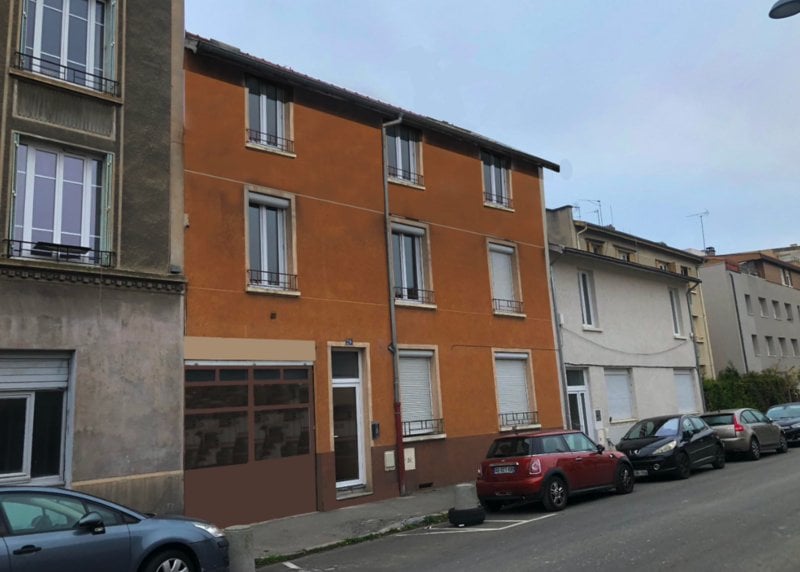
Localisation20 Rue des Alliés, 69100 Villeurbanne (Rhône)
📅 Mercredi 04/11/2026 à 18:00
Offre partenaire A&S
Le détail du projet
L'opération porte sur un immeuble à rénover, restructurer et surélever, comprenant à l'origine 7 lots. Le projet prévoit la création de 12 lots au total — 7 T2 en rez-de-jardin et R+1 (incluant le local transformé), 3 T2 en combles R+2 issus de la surélévation, et 2 bureaux en rez-de-jardin, soit 10 logements résidentiels et 2 bureaux, ainsi qu'un changement de destination d'un local d'activité en habitation.
Deux sorties sont envisagées à ce stade : la revente des lots à la découpe, ou un refinancement de l'opération.
Cette Tranche 2 vient finaliser le financement initial du projet. Lancée en août 2026, la collecte de la Tranche 1 a permis de lever 512 200 € sur les 640 000 € prévus. Ces fonds ont été décaissés au profit de l'opérateur. La Tranche 2, de 127 800 €, complète le financement de l'acquisition et d'une partie des travaux.
Les investisseurs de la Tranche 2 bénéficient des mêmes sûretés que ceux de la Tranche 1, de même rang et à parité (pari passu).
Le permis de construire a été obtenu le 07/10/2025 et purgé de tout recours.
Le budget travaux s'élève à 407 K€ TTC et couvre une rénovation lourde avec surélévation complète de l'immeuble : démolition de la toiture, reprise du gros-œuvre (fondations, murs, charpente) et second-œuvre intégral (cloisons, isolation, plomberie, électricité, menuiseries, peinture), incluant le désamiantage réglementaire.
Aucune pré-commercialisation n'est sécurisée à ce stade : la sortie s'effectuera via une revente des lots à la découpe, ou par un refinancement de l'opération.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 650 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

novembre 2, 2026 10:31 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est fournie à titre pédagogique à partir des documents transmis et de vérifications externes. Elle peut comporter des erreurs ou des informations incomplètes. Le crowdfunding immobilier comporte notamment des risques de perte partielle ou totale du capital, de retard et d'illiquidité. Une véritable due diligence nécessite l'intervention de professionnels capables de vérifier les titres de propriété, sûretés, comptes, contrats et hypothèses commerciales.
🏗️ Rénovation lourde + surélévation📍 Villeurbanne (69), quartier des Poulettes⏱️ Échéance alignée sur la tranche 1 (≈15-16 mois)🔐 Hypothèque 1er rang + caution + nantissement🧩 Tranche 2 / 2 — pari passu
🧭 Synthèse
Seconde tranche (127,8 k€) d'un emprunt obligataire global de 640 k€ finançant l'acquisition d'un petit immeuble ancien à Villeurbanne, sa rénovation lourde et sa surélévation pour créer 10 T2 et 2 bureaux. Permis purgé, localisation recherchée, marge élevée sur le papier. En face : risque d'exécution travaux important, aucune précommercialisation, sortie non arbitrée (vente ou refinancement), dette très supérieure à la valeur actuelle du bien et plusieurs incohérences entre les documents.
📊 Chiffres clés
| Indicateur | Valeur | Lecture |
|---|---|---|
| Coût de revient | 853 240 € | Acquisition 235 k€, notaire 5,9 k€, travaux 407 k€, architecte/PC 30 k€, courtage 7,7 k€, frais financiers 167,7 k€ |
| Prix d'achat | ≈904 €/m² (260 m²) | Très inférieur au marché local : état du bien et occupation à éclaircir |
| Travaux | ≈1 208 €/m² TTC | Bas de fourchette pour une rénovation lourde avec surélévation ; aucune ligne d'aléas |
| Chiffre d'affaires | 1 362 000 € | ≈4 040 €/m² sur 337 m² ; logements 1 246,5 k€, bureaux 115,5 k€ |
| Marge | 508 760 € | 37 % du CA / 60 % du coût de revient |
| Fonds propres | 100 à 103 k€ | ≈12 % du coût de revient |
| LTA / LTC / LTV | 272 % / 75 % / 47 % | La dette vaut 2,7 fois le prix d'achat : la valeur du gage dépend de l'avancement des travaux |
| Intérêts sur 18 mois | ≈110 k€ | Payables in fine, donc financés par la vente ou le refinancement |
🏘️ Marché et prix de sortie
- Commune : ≈3 700 à 3 900 €/m² en moyenne pour les appartements ; quartier des Poulettes ≈4 030 à 4 210 €/m².
- Sortie à ≈4 040 €/m² pour des lots entièrement rénovés : cohérente avec le marché, sans décote. La marge vient de l'achat très bas et de la création de surface, pas d'un prix de vente prudent.
- Petites surfaces (≈28 m² en moyenne par lot) : forte demande étudiante et locative près du campus, mais clientèle majoritairement investisseur, sensible au crédit.
- Revenus locatifs potentiels de 85 k€/an, soit ≈21 €/m²/mois, contre ≈16 €/m² en moyenne communale, dans une commune soumise à l'encadrement des loyers : hypothèse ambitieuse, déterminante pour la piste du refinancement.
👤 Porteur et solidité financière
Société porteuse récente (immatriculation 2025-2026), détenue à 100 % via une holding ; états financiers : « N/A ». Le dirigeant, entrepreneur du bâtiment depuis plus de 30 ans, a surtout des références d'entreprise de travaux (gros œuvre, réhabilitation), moins de marchand de biens. Patrimoine déclaré ≈1,95 M€ (dont ≈210 k€ de crédit), non justifié. Sa société assure la maîtrise d'œuvre et 60 % des travaux : coûts mieux maîtrisés, mais aucun contrôle indépendant du chantier.
🔍 Incohérences documentaires
- Nombre de lots existants : « 7 lots à l'origine » puis « actuellement 10 lots », avec « 3 lots supplémentaires pour finir à 12 ».
- Fonds propres : 100 000 € (fiche d'informations clés), 103 000 € (bilan), « 15 % » (analyse de la plateforme) alors que 103 k€ représentent ≈12 % du coût.
- Date limite de collecte : 31/12/2026 en page 1, 30/11/2026 en page 3.
- Durée : 18 mois affichés, mais l'échéance est alignée sur la tranche 1 (émise en août 2026) : ≈15-16 mois pour cette tranche.
- Dossier d'investissement : une seule page de couverture, avec des métadonnées renvoyant à un autre projet.
- Calendrier : les fonds de la tranche 1 sont « décaissés au profit de l'opérateur » alors que l'acquisition est prévue en novembre 2026. L'hypothèque ne pouvant être inscrite qu'à l'acte, la sécurisation des fonds entre août et l'acquisition (séquestre notarial ?) n'est pas précisée.
🛡️ Garanties
Hypothèque de 1er rang (privilège de prêteur de deniers et/ou hypothèque conventionnelle), caution personnelle notariée du dirigeant et nantissement de 100 % des parts de la société porteuse, partagés à parité entre les deux tranches. À l'acquisition, le bien vaut ≈235 k€ pour 640 k€ de dette (couverture ≈37 %) ; en cas d'arrêt du chantier, la valeur d'un immeuble partiellement démoli serait incertaine.
🧪 Stress tests
Hypothèses : ≈6,1 k€ d'intérêts par mois de retard ; aucun frais de commercialisation n'est budgété (à ajouter en cas de vente par agence).
| Scénario | CA | Marge résiduelle | Taux de marge |
|---|---|---|---|
| Base | 1 362 k€ | +509 k€ | 37 % |
| Prix −10 % | 1 226 k€ | +373 k€ | 30 % |
| Prix −20 % | 1 090 k€ | +236 k€ | 22 % |
| Travaux +20 % | 1 362 k€ | +427 k€ | 31 % |
| Retard +6 mois | 1 362 k€ | +472 k€ | 35 % |
| Prix −20 % + travaux +20 % + 6 mois | 1 090 k€ | +118 k€ | 11 % |
| Point mort (combiné travaux +20 % et 6 mois) | ≈971 k€ | 0 | baisse ≈ −29 % |
Le risque dominant n'est pas le prix de sortie mais l'exécution (chantier lourd en 9-10 mois, surélévation, désamiantage).
⚖️ Points forts / points d'attention
✅ Points forts
|
⚠️ Points d'attention
|
Autres points à vérifier : état et occupation actuels de l'immeuble (justifiant un prix d'achat ≈904 €/m²) ; date de l'acte d'acquisition ; devis et assurance dommages-ouvrage ; hypothèses de loyers face à l'encadrement.
⭐ Grille d'évaluation
| Critère | Note |
|---|---|
| Marché | ★★★★☆ |
| Prix de vente | ★★★☆☆ |
| Marge | ★★★★☆ |
| Financement | ★★☆☆☆ |
| Travaux | ★★☆☆☆ |
| Commercialisation | ★★☆☆☆ |
| Porteur | ★★★☆☆ |
| Solidité financière | ★★★☆☆ |
| Garanties | ★★★☆☆ |
| Calendrier | ★★☆☆☆ |
| Qualité de la documentation | ★★☆☆☆ |
🧾 Conclusion
Projet de création de valeur par les travaux dans un secteur liquide, avec un permis purgé et une marge prévisionnelle large. Son issue dépend avant tout de la bonne exécution d'un chantier lourd dans un calendrier court, par une structure récente qui réalise elle-même les travaux, alors que la dette dépasse largement la valeur actuelle du bien. La sécurisation des fonds avant l'acquisition, l'état réel de l'immeuble et le choix de la sortie sont les points à éclaircir en priorité. Chaque investisseur reste invité à poursuivre sa propre analyse.
🔗 Sources externes
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 650 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.

