Notifications
Retirer tout
Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet novembre 2, 2026 10:36 pm
Fiche projet
Les Terrasses de la Médoquine
sur Raizers
Montant en financement740 000 €
Durée18 mois
Localisation276 cours du Maréchal Galliéni, 33400 Talence (Gironde)
📅 Mercredi 04/11/2026 à 14:00
Offre partenaire A&S
Le détail du projet
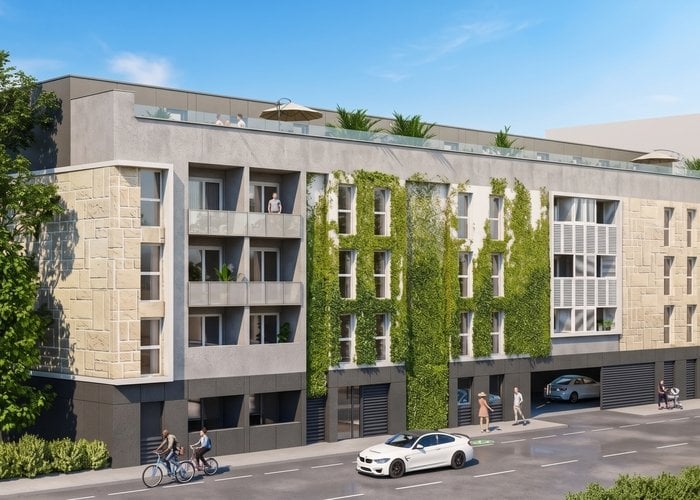
Le programme « Les Terrasses de la Médoquine » est situé à Talence, à proximité de Bordeaux. Il comprend une résidence de 31 appartements ainsi qu’une chartreuse de 200 m² divisée en 6 studios. Les travaux sont entièrement terminés et la résidence a été livrée en juillet 2026.
Le financement vise à refinancer une partie des fonds propres investis dans l’opération, afin de permettre au promoteur de dégager de la trésorerie pour financer le développement de ses autres projets.
Le remboursement du financement reposera sur la vente des deux derniers lots du programme : un T3 et une chartreuse, représentant une valeur cumulée de 1,6 M€. La vente de chacun des deux lots permettra d’affecter les fonds au remboursement anticipé du prêt, jusqu’à son remboursement intégral.
La chartreuse de 200 m², entièrement rénovée, comprend 6 studios avec une cuisine et un salon commun. Elle bénéficie d’un jardin privatif clôturé de plus de 500 m² et de 3 places de stationnement.
Le programme a été livré le 29 juillet 2026 et la DAACT a été déposée le 9 octobre 2026. À ce jour, il reste deux lots à commercialiser : un T3 de 60 m² et la chartreuse, pour une valeur totale de 1,61 M€.
Le contrat prévoit également une baisse du prix à 1 M€ 9 mois après l'émission, puis un passage obligatoire à la vente à la découpe des 6 studios après 12 mois si le bien n'a pas été vendu.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 650 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

novembre 2, 2026 10:39 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est fournie à titre pédagogique à partir des documents transmis et de vérifications externes. Elle peut comporter des erreurs ou des informations incomplètes. Le crowdfunding immobilier comporte notamment des risques de perte partielle ou totale du capital, de retard et d'illiquidité. Une véritable due diligence nécessite l'intervention de professionnels capables de vérifier les titres de propriété, sûretés, comptes, contrats et hypothèses commerciales.
🏢 Refinancement de fonds propres — programme livré📍 Talence (33), quartier de la Médoquine⏱️ 18 mois, prorogeable 6 + 6 mois🔐 Hypothèque 1er rang + caution + GAPD
🧭 Synthèse
Prêt de 740 k€ à la holding d'un promoteur girondin, adossé aux deux derniers lots invendus d'une résidence livrée en juillet 2026 : un T3 neuf et une chartreuse rénovée divisée en 6 studios. Pas de risque travaux et une couverture hypothécaire confortable sur le papier. En contrepartie : près de la moitié du prêt finance une autre opération, le remboursement dépend surtout de la vente d'un produit atypique valorisé au-dessus du marché, et les sociétés emprunteuse et garante sont en perte.
📊 Chiffres clés
| Indicateur | Valeur | Lecture |
|---|---|---|
| Emploi du prêt | 740 000 € | Solde bancaire 240 k€, frais de garanties 20,9 k€, frais financiers 113 k€, trésorerie libre 366,1 k€ (≈49 %) |
| Gage | 1 610 000 € | T3 60 m² à 310 k€ + chartreuse 200 m² à 1,3 M€ |
| LTV | 46 % → 56 % | Passe à 56 % avec la chartreuse à 1 M€ (baisse contractuelle à 9 mois) |
| Montant dû à 18 mois | ≈858,6 k€ | Capital + intérêts selon l'échéancier |
| Programme | ≈9,5 M€ de CA | 83 % du CA acté (logements sociaux vendus en bloc + 19 lots libres) |
| Fonds propres injectés | 900 k€ | Le prêt en refinance une partie |
🏘️ Marché et prix de sortie
- Talence : prix médian des appartements ≈4 100 €/m² (ancien), en léger recul sur un an ; neuf comparable ≈5 300 €/m².
- T3 à ≈5 180 €/m² : cohérent avec les ventes déjà actées du programme (≈5 350 €/m²) et le neuf local.
- Chartreuse à 6 500 €/m² en bloc : nettement au-dessus du marché. La vente à l'unité évoquée (250 k€ par studio d'environ 33 m², soit ≈7 500 €/m²) paraît ambitieuse. À 1 M€, le prix revient à ≈5 000 €/m², plus cohérent.
- Produit atypique (6 studios avec cuisine et salon communs, jardin de 500 m²) : clientèle restreinte (investisseurs en colocation, résidence étudiante, usage familial), délais de vente difficiles à anticiper.
👤 Porteur et solidité financière
L'emprunteur est la holding du groupe, détenue à 100 % par le dirigeant, ancien banquier passé à la promotion en 2015. Elle affiche deux exercices en perte (−95 k€ puis −158 k€ au 30/06/2026), une trésorerie de 19 k€ et des capitaux propres de 1,19 M€ constitués surtout de participations. La société de promotion garante (garantie à première demande) a vu ses capitaux propres passer de 961 k€ à 396 k€ en 2025 (perte de 565 k€ pour 46 k€ de CA) avec 942 k€ de dettes financières. La société de programme n'a que 1 000 € de capital. Quatre opérations antérieures sont citées (88 lots, marges déclarées), en plus de l'affirmation de « plus de 1 000 logements livrés ». Aucun historique de financement participatif n'est mentionné.
🔍 Incohérences documentaires
- Taux de commercialisation : 93 %, 93,75 % ou 94 % selon les pages ; « 32 logements » annoncés pour 31 appartements et une chartreuse de 6 studios.
- Ancienneté : société de promotion « créée en 2004 », promoteur « fondé en 2005 » dans la fiche d'informations clés, holding emprunteuse immatriculée en 2015.
- Intérêts : paiement « annuel » d'un côté, « in fine intérêts capitalisés » de l'autre ; un premier coupon couvrant six mois tombe deux mois après l'émission.
- Frais financiers de 113 k€ prélevés sur le prêt, sans ventilation entre frais de plateforme et intérêts éventuellement réservés.
🛡️ Garanties
Hypothèque de 1er rang consentie par la société de programme (filiale à 60 % de l'emprunteur) sur les deux lots, après remboursement du prêt bancaire existant ; les fonds sont séquestrés chez le notaire jusqu'à l'inscription. Caution personnelle notariée du dirigeant limitée à 350 k€ (≈47 % du capital) et garantie à première demande d'une société fragilisée. Engagements contractuels utiles : baisse du prix de la chartreuse à 1 M€ à 9 mois, vente à la découpe obligatoire à 12 mois, faute de quoi le prêt devient exigible.
🧪 Stress tests
Hypothèses : frais de vente 5 % ; prorogation de 12 mois au taux majoré de 2 points.
| Scénario | Produit net des 2 lots | Montant dû | Couverture |
|---|---|---|---|
| Base (1,61 M€) | ≈1 530 k€ | ≈859 k€ | 178 % |
| Chartreuse à 1 M€ | ≈1 245 k€ | ≈859 k€ | 145 % |
| Chartreuse 700 k€ + T3 −10 % | ≈930 k€ | ≈859 k€ | 108 % |
| Idem + prorogation 12 mois | ≈930 k€ | ≈950 k€ | 98 % |
| Point mort (18 mois) | ≈904 k€ bruts | ≈859 k€ | baisse ≈ −44 % |
La marge de sécurité sur le gage est réelle ; le risque porte surtout sur le délai de vente de la chartreuse et sur la capacité des garants à compléter en cas de vente forcée.
⚖️ Points forts / points d'attention
✅ Points forts
|
⚠️ Points d'attention
|
Autres points à vérifier : statut juridique de la chartreuse (lot unique ou 6 lots de copropriété, faisabilité réelle de la découpe) ; offres déjà reçues ; état de la DAACT déposée en octobre 2026 ; levée effective de l'hypothèque bancaire ; engagements de la holding sur les autres opérations.
⭐ Grille d'évaluation
| Critère | Note |
|---|---|
| Marché | ★★★★☆ |
| Prix de vente | ★★★☆☆ |
| Marge de sécurité | ★★★★☆ |
| Financement | ★★★☆☆ |
| Travaux | ★★★★★ |
| Commercialisation | ★★★☆☆ |
| Porteur | ★★★☆☆ |
| Solidité financière | ★★☆☆☆ |
| Garanties | ★★★★☆ |
| Calendrier | ★★★☆☆ |
| Qualité de la documentation | ★★★☆☆ |
🧾 Conclusion
Financement sans risque de construction, adossé à deux lots achevés avec une couverture hypothécaire significative et des engagements de baisse de prix encadrés. Sa solidité repose cependant sur la vente, dans un délai incertain, d'une chartreuse au profil atypique, alors que les sociétés emprunteuse et garante présentent une situation financière tendue et qu'une partie importante des fonds est réaffectée à un autre projet. Le statut juridique de la chartreuse et les marques d'intérêt déjà reçues sont les points à éclaircir en priorité. Chaque investisseur reste invité à poursuivre sa propre analyse.
🔗 Sources externes

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 650 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
