Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet octobre 10, 2026 9:44 pm
Fiche projet
HONFLEUR - SITE INDUSTRIEL - T2
sur Tokimo
Montant en financement644 400 €
Durée6 mois
Localisation54 Rue Jean Lepeudry, 14600 Honfleur
📅 Lundi 12/10/2026 à 18:00
Offre partenaire A&S
Le détail du projet
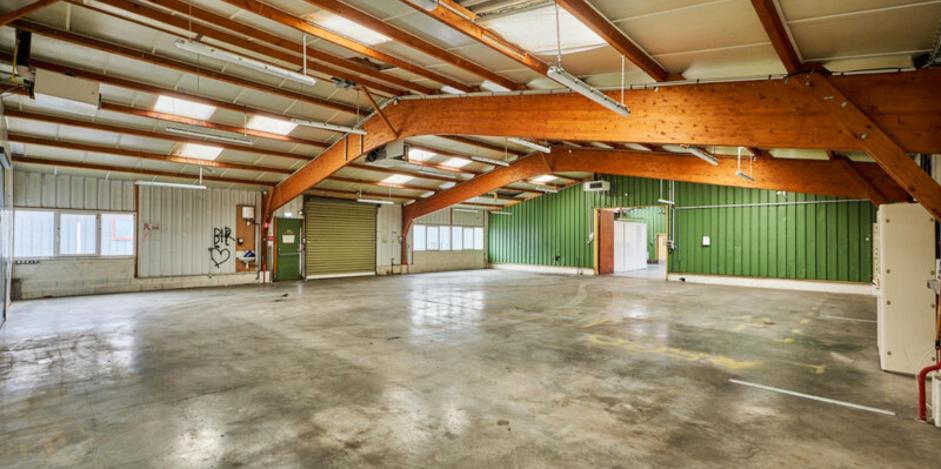
Le site, d'une surface utile de 4 296 m², repose sur une emprise foncière de 9 158 m² répartie sur deux parcelles (Section CC 44 : 4 111 m² ; CC 45 : 5 047 m²). Ancien site industriel à usage d'atelier, stockage et bureaux, il sera divisé en 9 lots indépendants. Chaque lot fait l'objet de travaux spécifiques (murs séparatifs, portes, réseaux : Linky, eau, assainissement, fibre, et pour certains, défrichage et enrobé pour stationnement), détaillés lot par lot dans le dossier.
L’opération consiste à découper le site en 9 lots, remis en état (4 mois de travaux), pour revente à des professionnels. 7 lots sont déjà sous promesse de vente, soit 2 400 600 € de CA sécurisé (82,5 % des 2 911 000 € visés). Le financement obligataire (1 779 000 €) est levé en deux tranches : 1 134 600 € déjà collectés pour payer l’acquisition chez le notaire ; cette Seconde Tranche de 644 400 € finalise le financement, aux mêmes conditions et garanties.
L'opération porte sur la vente de 9 lots, pour 4 296 m² et un CA cible de 2 911 000 € (678 €/m² en moyenne). 7 lots (1, 2, 3, 4, 7, 8, 9) font l'objet d'une promesse de vente signée — menuisier, pêcheurs, garagiste, forain, fleuriste/traiteur — pour un montant cumulé de 2 400 600 € (82,5 % du CA cible), chacune assortie d'un dépôt de garantie de 10 %. Les lots 5 et 6, soit 510 400 € (17,5 % du CA cible), restent à ce stade non commercialisés.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Hypothèque de 1er rang
- Caution personnelle notariée
- Fiducie-sûreté
- Prêt intragroupe
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 600 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

octobre 10, 2026 9:52 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est fournie à titre pédagogique à partir des documents transmis et de vérifications externes. Elle peut comporter des erreurs ou des informations incomplètes. Le crowdfunding immobilier comporte notamment des risques de perte partielle ou totale du capital, de retard et d'illiquidité. Une véritable due diligence nécessite l'intervention de professionnels capables de vérifier les titres de propriété, sûretés, comptes, contrats et hypothèses commerciales.
🧭 Synthèse
Opération de marchand de biens : achat d'un ancien site industriel de 4 296 m² (terrain 9 158 m²) à Honfleur, découpe en 9 lots d'activité, travaux légers (4 mois), revente à des artisans et TPE. La collecte porte sur la seconde tranche (644 400 €) d'un emprunt obligataire de 1 779 000 €, au même rang que la première.
🏭 Découpe d'entrepôt✅ 82,5 % du CA sous promesse⚖️ LTC 90 %🔻 Hypothèque plafonnée à 10 k€⏱️ Échéance courte vs calendrier
| Indicateur | Valeur |
|---|---|
| Acquisition | 1 350 000 € (≈ 314 €/m²) |
| Travaux + aléas | 321 000 € (≈ 75 €/m²) |
| Coût total (frais financiers inclus) | 1 978 583 € (≈ 460 €/m²) |
| CA cible | 2 911 000 € (678 €/m²) |
| Marge prévisionnelle | 932 417 € (47 % du coût, 32 % du CA) |
| Fonds propres | 200 000 € (≈ 10 %) |
| LTV sur CA cible / sur CA sous promesse | 61 % / 74 % |
| Dette rapportée au prix d'achat | 132 % |
📍 Marché et prix de sortie
Repères relevés près du Pont de Normandie : cellules artisanales neuves de 169 m² à ≈ 1 260 €/m² ; entrepôt logistique récent de 5 026 m² affiché à ≈ 500 €/m² ; loyers de 24 €/m²/an (grand volume ancien) à 83–87 €/m²/an (petites cellules). Le prix moyen de sortie (678 €/m²) se situe entre la valeur « en bloc » et le neuf : cohérent pour des lots anciens remis en état. La prime de découpe (×2,2) s'appuie sur 7 promesses avec dépôt de 10 %, aux conditions suspensives non publiées.
🛡️ Structure, financement et garanties
- Émetteur : holding au capital de 1 000 €, créée en 2023, sans salarié, comptes 2024 déposés sous confidentialité. Solidité financière non démontrable.
- Subordination structurelle : l'actif appartient à une SNC (capital 600 €) dont l'émetteur détient 45 %. Les investisseurs sont créanciers de la holding, reliée à l'actif par un prêt intragroupe (contrat de flux, pas une sûreté réelle).
- Hypothèque de 1er rang limitée à 10 000 €, soit 0,6 % de la dette : protection réelle quasi symbolique.
- Fiducie-sûreté sur les titres de la SNC + démembrement : périmètre (45 % ou 100 % des titres ?) non précisé ; la réalisation de parts de SNC, associés indéfiniment responsables, est juridiquement atypique.
- Cautions personnelles notariées des deux associés : patrimoine non documenté.
- ✅ Déblocage conditionné à l'extension des sûretés et à une convention pari passu entre tranches.
- ⚠️ Au montant minimum (400 000 €), les ressources (≈ 1,73 M€) couvrent tout juste acquisition et travaux, pas les frais financiers.
🗓️ Calendrier
Acquisition signée fin août 2026 en vente à terme (paiement échelonné, dont une échéance financée par cette tranche) ; fin des travaux T1 2027 ; reventes S1 2027. La FICI évoque une maturité « commune aux deux tranches, 6 mois après la date d'émission » : calée sur la première tranche (septembre 2026), elle tomberait vers mars 2027, avant l'essentiel des reventes. Le transfert de propriété en vente à terme et l'échéance exacte sont à clarifier.
👥 Porteur et antécédents
Deux opérateurs animant un réseau payant de marchands de biens, spécialisé friches et entrepôts. Entités récentes, sans procédure collective.
| Opération | Type | Achat → revente | Statut |
|---|---|---|---|
| #1 (Nord) | Bureaux/habitat | 240 k€ → 375 k€ | Terminé (14 mois) |
| #2 (Bretagne) | Ensemble industriel, 2 lots | 2,3 M€ → 3,3 M€ | Terminé (4,5 mois) |
| #3 (Nord) | Site industriel 2,9 ha | 600 k€ → 1,46 M€ | Terminé (20 mois), sans bilan |
| #4 (Île-de-France) | 14 locaux d'activité | 2,5 M€ → 1,82 M€ encaissés | En cours (6/14 vendus) |
Une société des années 2010 dont l'un des opérateurs avait été co-gérant a été liquidée en 2016–2017 pour insuffisance d'actif ; la sanction prononcée vise un autre dirigeant. Aucun lien établi avec la défaillance.
🔎 Incohérences documentaires
- La première collecte visait 1 779 000 € et a clôturé à 64 % ; la seconde tranche est présentée comme prévue « dès l'offre initiale ».
- L'hypothèque de 1er rang est mise en avant sur la fiche, mais plafonnée à 10 k€ dans la FICI.
- FICI : ratios financiers « N/A », alors que des comptes 2024 ont été déposés.
- Schéma de détention : 5 % de la SNC « non identifié » ; le registre ne mentionne que deux associés.
- Timeline : « signature du compromis » en décembre 2026 alors que 7 promesses sont déjà signées ; commercialisation datée « S1 2025 ».
- Une opération dunkerquoise est décrite avec des chiffres différents dans le dossier et dans la communication du réseau du porteur (deux opérations distinctes possibles).
📉 Stress tests
| Scénario | CA | Coûts | Marge résiduelle | Marge/coût |
|---|---|---|---|---|
| Base | 2 911 000 | 1 978 583 | 932 417 | 47 % |
| Lots 5 et 6 invendus | 2 400 600 | 1 978 583 | 422 017 | 21 % |
| Prix −15 % | 2 474 350 | 1 978 583 | 495 767 | 25 % |
| Travaux +30 % | 2 911 000 | 2 074 883 | 836 117 | 40 % |
| Retard +6 mois | 2 911 000 | ≈ 2 076 400 | ≈ 834 600 | 40 % |
| Combiné (prix −15 %, travaux +30 %, +6 mois) | 2 474 350 | ≈ 2 172 700 | ≈ 301 600 | 14 % |
Le principal reste couvert tant que le CA dépasse ≈ 1,78 M€ (baisse globale de ≈ 39 %). Le risque principal n'est donc pas le prix, mais le délai et la faiblesse des sûretés en cas d'incident.
⭐ Grille d'évaluation
| Marché | ⭐⭐⭐☆☆ | Commercialisation | ⭐⭐⭐⭐☆ |
| Prix de vente | ⭐⭐⭐⭐☆ | Porteur | ⭐⭐⭐☆☆ |
| Marge | ⭐⭐⭐⭐☆ | Solidité financière | ⭐⭐☆☆☆ |
| Financement | ⭐⭐☆☆☆ | Garanties | ⭐⭐☆☆☆ |
| Travaux | ⭐⭐⭐⭐☆ | Calendrier | ⭐⭐☆☆☆ |
| Qualité de la documentation | ⭐⭐☆☆☆ |
📝 Autres points à vérifier
Conditions suspensives des promesses et séquestre des dépôts ; urbanisme (déclaration préalable, destination cadastrale « résidentiel ») ; état des risques à l'adresse (submersion marine en zone industrielle) ; fiscalité de la marge ; détenteur des 5 % ; périmètre de la fiducie ; maturité exacte.
🧩 Conclusion
L'opération présente une économie lisible : prix d'achat bas, travaux légers, prix de sortie cohérents avec le marché local et une commercialisation déjà engagée à 82,5 %. En contrepartie, le levier est élevé, l'émetteur n'a pas de surface financière démontrée, l'hypothèque est symbolique et l'échéance paraît courte au regard du calendrier. Des écarts documentaires restent à lever. Chacun est invité à poursuivre sa propre analyse.
🔗 Sources
- Fiche projet, FICI de la seconde tranche et fiche de la première tranche (plateforme, consultées le 10/10/2026)
- Émetteur : annuaire-entreprises.data.gouv.fr/entreprise/951758598
- Société porteuse de l'actif : annuaire-entreprises.data.gouv.fr/entreprise/940657950
- Holding co-associée : annuaire-entreprises.data.gouv.fr/entreprise/880668470
- Annonces légales : B 20260122/380 · C 20260013/1216 · A 20160043/1921
- Comparables : cellules neuves 169 m² · entrepôt 5 026 m² · location grand volume · location 180 m²
- Risques majeurs communaux : georisques.gouv.fr/DICRIM/14333
- Article de presse en ligne (oct. 2025) et site du réseau des opérateurs (sept. 2025)

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 600 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
