Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet septembre 19, 2026 4:32 pm
Fiche projet
Peillonnex
sur Raizers
Montant en financement1 130 000 €
Durée24 mois
Localisation93 chemin de Tinjo Peillonnex
📅 Lundi 21/09/2026 à 14:00
Offre partenaire A&S
Le détail du projet
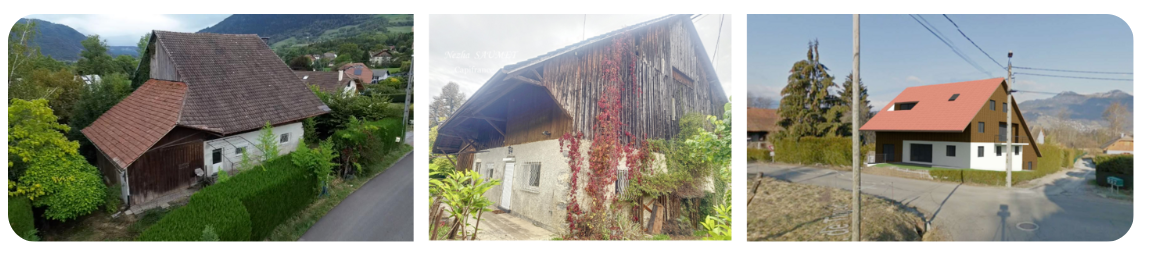
Le financement Raizers porte sur l’acquisition de l’actif ainsi que sur les travaux de rénovation et d’extension nécessaires à la création de cinq appartements avec jardins ou balcons et places de stationnement. Le prêt, consenti sur 24 mois au taux de 11 %, bénéficiera d’une hypothèque de premier rang sur l’actif et de la caution personnelle sous seing privé du dirigeant.
Le remboursement reposera sur la vente des cinq lots, représentant une valeur cumulée de 2 086 000 €. Le produit de chaque cession sera affecté au remboursement anticipé du prêt jusqu’à son remboursement intégral. Six mois d’intérêts seront séquestrés et versés aux investisseurs dans les 2 mois suivant la date d’attribution. Le solde sera payé in fine.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Caution personnelle
- Hypothèque de 1er rang
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 528 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

septembre 19, 2026 4:32 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est fournie à titre pédagogique à partir du dossier transmis et de vérifications externes effectuées en septembre 2026. Elle peut comporter des erreurs ou ne pas intégrer certains éléments contractuels. Le crowdfunding immobilier expose notamment à un risque de perte partielle ou totale du capital, de retard et d’illiquidité. Une analyse complète nécessite l’examen des actes, devis, autorisations, garanties et comptes par des professionnels compétents.
🏗️ 1. Le projet en un coup d'œil
L'opération porte sur l'acquisition puis la restructuration lourde et l'extension d'une ancienne ferme à Peillonnex, transformée en cinq appartements de 79 à 145 m², chacun avec extérieur et stationnements. La surface habitable finale annoncée est de 559 m². Le permis a été obtenu en juillet 2026 ; démarrage des travaux prévu en octobre 2026, livraison en octobre 2027 et échéance maximale du financement en octobre 2028.
| Indicateur | Analyse |
|---|---|
| Financement crowdfunding | 1,13 M€ |
| Fonds propres annoncés | 258 k€ |
| Ventes prévisionnelles | 2,086 M€ |
| Coût total annoncé | 1,645 M€ |
| Marge prévisionnelle | 441 k€ / 21,1 % du CA |
| Pré-commercialisation | 0 / 5 lots |
| Prix de sortie moyen | 3 732 €/m² |
Le calendrier offre environ 12 mois entre la livraison théorique et l'échéance finale, ce qui constitue un véritable coussin temporel.
📍 2. Marché immobilier : prix cohérent, mais profondeur limitée
Les prix de sortie ne semblent pas manifestement surévalués. En septembre 2026, les estimations externes placent l'appartement moyen à Peillonnex autour de 3 660 à 3 970 €/m² ; le programme vise 3 732 €/m². Une annonce récente à Peillonnex propose également un T4 de 116 m² autour de 4 050 €/m².
En revanche, le signal de marché n'est pas uniformément favorable : une source basée notamment sur les transactions DVF estime les prix en baisse de 12,2 % sur un an et un délai moyen de vente proche de 98 jours. Sur une petite commune, ces statistiques peuvent être volatiles, mais elles justifient de ne pas considérer les valeurs de sortie comme acquises.
Le principal sujet est la liquidité commerciale. Peillonnex ne comptait que 106 appartements en 2023 contre 519 maisons : l'appartement représente seulement 16,9 % du parc. Les cinq logements du programme sont en outre essentiellement de grands T4/T5. Le marché cible existe — niveau de vie médian élevé et 77,6 % de propriétaires — mais il est étroit et plutôt orienté maison individuelle.
Point important : aucun lot n'est pré-commercialisé.
💰 3. Montage financier : marge correcte, mais ratios présentés de façon ambiguë
La marge prévisionnelle de 441 k€, soit environ 21 % des ventes TTC, donne un premier coussin économique.
En revanche, le dossier appelle plusieurs clarifications :
- La LTV de 54 % correspond au prêt rapporté aux ventes futures de 2,086 M€. Ce n'est donc pas une LTV basée sur une expertise indépendante de la valeur actuelle de l'immeuble.
- Le dossier annonce une LTC de 100 % avec un coût de revient de 1,126 M€, alors qu'une autre page présente un coût total de 1,645 M€. Avec ce dernier chiffre, la LTC économique ressort plutôt à 68,7 %.
- Les 258 k€ de fonds propres représentent environ 18,6 % des ressources initiales, mais seulement 15,7 % du coût complet.
- Aucun poste clairement identifié comme provision pour imprévus travaux n'apparaît.
Cette incohérence de LTC mérite une explication écrite avant souscription.
🔨 4. Le risque majeur : le budget travaux
Le budget travaux ressort à environ 643 k€ TTC, soit seulement 958 €/m² HT selon le dossier, alors qu'il s'agit de restructurer complètement un bâtiment ancien, de créer une extension importante et de viser une performance énergétique élevée.
À titre indicatif, les fourchettes observées en 2026 pour une rénovation lourde en Haute-Savoie peuvent atteindre 1 500–2 500 €/m², et celles d'une extension habitable sont généralement supérieures au budget unitaire affiché ici. Ces références ne sont pas directement comparables à un marché de travaux professionnel négocié, mais l'écart est suffisamment important pour justifier une vigilance élevée.
À obtenir impérativement : devis signés, entreprises retenues, lots forfaitaires, contingence, étude structure, assurance dommages-ouvrage et planning détaillé.
🛡️ 5. Garanties : intéressantes, mais documentation à clarifier
Le financement bénéficie d'une hypothèque de premier rang sur l'actif et les décaissements travaux sont annoncés progressivement sur factures. C'est favorable : le prêteur ne verse pas nécessairement tout le financement avant création de valeur.
Mais deux réserves sont importantes :
La valeur servant au calcul des 54 % est la valeur de revente future. En cas d'arrêt du chantier, la valeur réalisable pourrait être bien inférieure.
Surtout, le dossier décrit alternativement la caution personnelle comme sous seing privé puis comme notariée, et une page indique qu'elle est limitée à 100 k€. Ce point doit être confirmé par l'acte définitif.
📉 6. Stress test
Hypothèse simplifiée : coûts fixes et ventes intégralement réalisées.
| Scénario | Marge restante |
|---|---|
| Base | 441 k€ |
| Prix de vente -10 % | 232 k€ |
| Coûts +10 % | 277 k€ |
| Prix -10 % + coûts +10 % | 68 k€ |
| Prix -15 % + coûts +10 % | -36 k€ |
La marge disparaît approximativement avec une baisse des ventes de 21 % si les coûts restent inchangés. Mais avec +10 % de coûts, une baisse d'environ 13 % des ventes suffit déjà à absorber la marge.
🧑💼 7. Historique du porteur
Les bases publiques consultées indiquent une structure active, sans procédure collective ni sanction publique identifiée. Elles confirment également trois opérations précédemment financées sur la même plateforme : La Ravoire, remboursée ; Excenevex, remboursée par anticipation après environ dix mois ; et Bonne, encore indiquée comme financée à ce jour.
C'est un historique favorable, mais encore relativement court.
Les comptes 2025 fournis indiquent environ 730 k€ de capitaux propres pour un peu plus de 1 M€ de dettes financières. Surtout, les actifs sont très concentrés dans les stocks et opérations en cours, sans ligne de trésorerie visible. Les bases publiques consultées ne permettent actuellement de vérifier indépendamment que les comptes publiés jusqu'en 2023.
Autre anomalie documentaire : différents documents font apparaître plusieurs montants de capital social. Un extrait d'immatriculation et les statuts à jour permettraient de lever cette ambiguïté.
⭐ Grille de lecture
Plus d'étoiles = élément plus robuste / risque mieux maîtrisé.
| Critère | Appréciation |
|---|---|
| 📍 Localisation / marché | ★★★☆☆ |
| 💰 Marge / structure financière | ★★★☆☆ |
| 🛡️ Garanties | ★★★☆☆ |
| 🔨 Travaux / budget | ★★☆☆☆ |
| 🏷️ Commercialisation | ★★☆☆☆ |
| 🧑💼 Historique opérateur | ★★★☆☆ |
| 📄 Transparence documentaire | ★★☆☆☆ |
🔎 Autres points à vérifier
Le caractère purgé du permis, l'état hypothécaire avant acquisition, l'expertise immobilière indépendante, les devis travaux, l'identité et la solvabilité des entreprises, la présence d'une provision pour imprévus et le rapport Géorisques à l'adresse exacte sont les pièces qui apporteraient le plus d'information supplémentaire. La commune est notamment concernée par des risques naturels de mouvement de terrain, inondation et séisme, sans que cela permette de conclure sur la parcelle précise.
Conclusion
Le projet combine plusieurs éléments structurants — premier rang hypothécaire, apport réel, marge initiale significative, décaissements progressifs et historique de remboursements — avec deux risques particulièrement importants : absence totale de pré-commercialisation et budget travaux qui paraît serré pour la nature de la restructuration. Les incohérences concernant la LTC, la caution et certains éléments juridiques méritent également d'être levées.
La solidité finale dépendra donc moins du prix moyen affiché que de la réalité des devis travaux, du respect du budget et de la capacité à vendre cinq grands appartements dans un marché local de faible profondeur. Ces éléments méritent d'être approfondis avant toute décision personnelle.

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 528 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
