Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
100
Vu


Début du sujet août 27, 2026 4:33 pm
Fiche projet
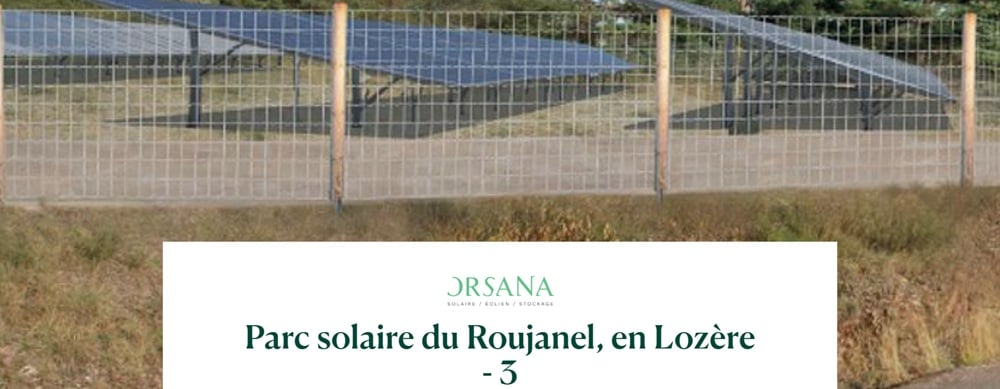
Parc solaire du Roujanel, en Lozère - 3
sur Lendosphere
Montant en financement1 000 000 €
Durée51 mois
LocalisationLozère
📅 Jeudi 27/08/2026 à 14:00
Offre partenaire A&S
Le détail du projet
Le parc solaire du Roujanel va placer la Lozère au cœur de la transition énergétique. C’est avant tout un projet de territoire, conçu en synergie avec le monde agricole pour faire renaître l’activité pastorale locale tout en produisant une électricité décarbonée à grande échelle. D’une puissance de 129 MWc, il alimentera l’équivalent de la consommation de la Lozère.
Le projet du Roujanel a été largement débattu depuis 2018 et a reçu l’aval de tous les organismes concernés :
✦ Auprès des collectivités, les communes de Prévenchères et Pied-de-Borne, ainsi que la Communauté de communes Mont-Lozère, qui ont délibéré en sa faveur.
✦ Auprès des experts et services instructeurs : UNESCO, MRAE, DREAL et CDPENAF.
✦ Auprès des citoyens : en février 2023, une enquête publique a recueilli 96 % d’expressions positives et abouti à des avis favorables sur l’ensemble des points portés à connaissance du public.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Nantissement de premier rang
- Nantissement des comptes courants d'associés
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 612 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

août 27, 2026 4:50 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L’investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
☀️ Tableau de bord du projet
| Repère | Analyse |
|---|---|
| 🟦 Technologie | Photovoltaïque au sol |
| 🏗️ Stade | Construction — chantier démarré en 2025 |
| ⚡ Puissance | 129,414 MWc |
| 📍 Zone | Lozère (48) |
| 🔋 Production P50 | ≈ 176 GWh/an |
| 📐 Productible spécifique | ≈ 1 360 kWh/kWc/an |
| 📊 Facteur de charge DC | ≈ 15,5 % |
| 💶 Collecte analysée | 1,0 M€, intégrée à un emprunt obligataire global pouvant atteindre 6,5 M€ |
| 🏦 Structure | Dette obligataire au niveau d'une holding détenant 50 % de la société de projet |
| 📅 Mise en service annoncée | Fin 2027 |
| ⏳ Échéance finale des obligations | 12 mai 2031 |
| 🔴 Point structurel majeur | 93,49 % du capital reste dû à l'échéance finale |
| 🔒 Liquidité | Aucune sortie normale avant remboursement |
Les deux documents transmis confirment notamment la puissance, la structure à 50 %, le financement par obligations simples, la taille de l'emprunt global, le caractère senior du financement bancaire de la société de projet et les sûretés consenties. Le contrat précise l'échéancier, les engagements contractuels et les modalités des nantissements.
🧭 Résumé exécutif
Le projet industriel lui-même est déjà relativement avancé : centrale de grande taille, chantier commencé, autorisations majeures obtenues et financement bancaire long terme annoncé comme contractualisé. Une source institutionnelle externe publiée en juillet 2026 estime son coût total à environ 124 M€, soit ≈ 958 €/kWc.
Le modèle de revenus présente une bonne diversification : majorité de ventes d'électricité à long terme, une composante bénéficiant d'un mécanisme public de soutien sur longue durée et une part résiduelle exposée au marché. Un contrat privé de 15 ans portant sur 70 MWc et environ 93 GWh/an est corroboré par une source indépendante.
En revanche, le risque pour l'obligataire ne correspond pas exactement au risque physique de la centrale. La dette est portée par une holding intermédiaire, tandis que la dette bancaire de la centrale est structurellement prioritaire. Les nantissements sont réels mais indirects : ils ne portent pas directement sur la centrale, ses recettes électriques ou les titres de la société de projet.
Le principal point de vigilance ressort de l'échéancier : environ 6,51 % seulement du capital est amorti avant l'ultime échéance et 93,49 % reste à rembourser en mai 2031. La communication publique du projet indique d'ailleurs qu'une partie du remboursement reposera sur un apport de fonds propres ou un refinancement à l'échéance.
🎯 Lecture synthétique du risque : MOYEN À ÉLEVÉ
Le risque me paraît davantage concentré sur la structure financière, le refinancement final et l'exécution du chantier/raccordement que sur la technologie photovoltaïque elle-même.
1. 🏗️ Projet & périmètre
Le financement sert à apporter une partie des fonds propres ou quasi-fonds propres nécessaires à la construction d'une centrale photovoltaïque de 129,414 MWc. La holding emprunteuse détient 50 % de la société de projet ; l'autre moitié appartient à un grand acteur industriel des renouvelables.
Le chantier a commencé en septembre 2025 et la mise en service est annoncée pour fin 2027. Le financement bancaire long terme est présenté publiquement comme contractualisé depuis 2025.
Une source institutionnelle indépendante indique :
| Donnée externe | Ordre de grandeur |
|---|---|
| Coût total du projet | ≈ 124 M€ |
| Coût par MWc | ≈ 0,96 M€/MWc |
| Financement institutionnel envisagé | ≈ 93 M€ |
| Taille de la centrale | 129,4 MWc |
Ces montants sont annoncés comme approximatifs par la source externe et ne doivent donc pas être assimilés au budget final contractualisé.
🟢 Positif : actif réel, chantier engagé et projet de taille industrielle.
🟠 À vérifier : budget à terminaison et avancement physique réel par rapport au calendrier de référence.
2. ☀️ Ressource & production
Le P50 publié est de 176 GWh/an, soit :
176 000 MWh ÷ 129,414 MWc ≈ 1 360 MWh/MWc/an
Ce productible ne paraît pas incohérent à première vue pour une installation photovoltaïque située dans le sud de la France. Il reste cependant impossible de juger sa robustesse bancaire avec les deux documents fournis.
Données techniques essentielles manquantes
| Indicateur | Disponible ? | Analyse |
|---|---|---|
| P50 | ✅ | ≈ 176 GWh/an |
| P90 | ❌ | Point important manquant |
| Irradiation de référence | ❌ | Non détaillée |
| PR de référence | ❌ | Non détaillé |
| Dégradation modules | ❌ | Non détaillée |
| Garantie de disponibilité | ❌ | Non chiffrée |
| Pertes électriques détaillées | ❌ | Non détaillées |
| Curtailment de référence | ❌ | Non détaillé |
| Rapport d'ingénieur indépendant | ❌ | Non fourni |
La différence entre P50 et P90 est pourtant particulièrement importante pour vérifier la capacité de service de la dette dans un scénario prudent.
🟠 Risque ressource : modéré
La technologie est mature et le P50 paraît plausible, mais une estimation ponctuelle n'est pas suffisante pour valider la bancabilité du productible.
3. 💡 Revenus & offtake
La documentation publique indique trois sources de revenus :
① contrats privés de long terme → majorité de la production
② mécanisme public de soutien à long terme → une partie de la centrale
③ marché spot → solde résiduel
Cette combinaison réduit nettement l'exposition à un modèle entièrement marchand.
Une source indépendante concernant l'un des acheteurs confirme un contrat :
| Contrat identifié indépendamment | Donnée |
|---|---|
| Durée | 15 ans |
| Puissance | 70 MWc |
| Volume attendu | ≈ 93 GWh/an |
| Type | Production physique « au fil de la production » |
Cela représente environ 54 % de la puissance du parc et 53 % du P50 annuel, ce qui constitue un élément externe intéressant de validation du schéma commercial.
Mais il manque encore
Les prix contractuels, indexations, garanties de contrepartie, long-stop dates, pénalités, coûts d'équilibrage, part exacte du marché spot et mécanismes de compensation ne figurent pas suffisamment dans les documents transmis pour reconstruire les cash-flows.
🟢 Visibilité commerciale : plutôt bonne.
🟠 Quantification financière : insuffisante pour recalculer un DSCR.
4. 💶 Coûts, exploitation & assurances
Les documents reconnaissent explicitement les risques de surcoût de construction, indisponibilité, baisse de rendement et sous-production. Ils indiquent également l'existence de contrats d'exploitation-maintenance et d'assurances.
En revanche, je ne dispose pas des paramètres indispensables :
| Élément | Ce qu'il faudrait contrôler |
|---|---|
| EPC | prix fixe ou révisable, date garantie, LDs de retard |
| Performance EPC | PR garanti, puissance garantie, tests de réception |
| Contingence | montant initial et montant encore disponible |
| O&M | coût annuel, indexation, disponibilité garantie |
| Modules/onduleurs | garanties fabricant, courbes de dégradation |
| Assurance chantier | plafond, franchise, retard de mise en service |
| Assurance exploitation | dommages + pertes d'exploitation |
| OPEX | €/MW/an ou €/MWh |
| Taxes/loyers | hypothèses annuelles |
À 124 M€ de coût indicatif, un dépassement de seulement 10 % représenterait déjà ≈ 12,4 M€, soit près de deux fois l'emprunt obligataire global analysé.
5. 🌿 Autorisations, environnement & raccordement
Autorisations : état avancé 🟢
L'enquête publique a eu lieu en 2022-2023. Une dérogation concernant les espèces protégées a ensuite été délivrée en juillet 2024. Une autorisation d'exploiter 130 MWc a été délivrée en juin 2025.
Le chantier étant désormais engagé, le risque de développement « pur » est nettement inférieur à celui d'un projet encore RTB.
Biodiversité : enjeu réel 🟠
La dérogation spécifique montre toutefois que le site présente des contraintes écologiques significatives. Les travaux doivent être phasés en tenant compte des périodes de sensibilité de la faune et de la flore. Une association environnementale régionale a également exprimé publiquement une appréciation critique du choix du site et des mesures environnementales.
Cela ne signifie pas que le projet est bloqué, mais augmente le risque de contraintes d'exécution et de suivi environnemental.
Raccordement : point à documenter 🟠/🔴
Les documents environnementaux historiques envisageaient une liaison souterraine d'environ 16 km jusqu'au poste de raccordement.
Une liaison de cette longueur constitue un véritable chemin critique. Or je n'ai pas trouvé dans les pièces fournies :
convention définitive de raccordement + coût final + planning d'énergisation + responsabilités de retard + régime de limitation réseau.
C'est l'une des pièces que je demanderais en priorité.
6. 🏦 Structure d'investissement & sûretés
Voici le point le plus important de l'analyse.
Schéma économique simplifié
Obligataires
⬇
Holding émettrice
⬇ détention 50 %
Société de projet
⬇
Centrale photovoltaïque
La société de projet bénéficie parallèlement d'une dette bancaire senior, dont le remboursement est prioritaire par rapport aux flux pouvant remonter vers la holding.
Sûretés obtenues
🟢 Nantissement de premier rang de 100 % des titres de la holding émettrice
🟢 Nantissement de premier rang du compte courant d'associé détenu par le groupe parent sur la holding, dont le montant ressort à environ 4,83 M€ dans l'annexe contractuelle.
Mais ces sûretés sont indirectes.
Je n'identifie dans les documents transmis ni nantissement direct de la participation de 50 % dans la société de projet, ni sûreté directe sur la centrale, ni nantissement direct des créances de vente d'électricité.
🔴 Subordination économique
Même si les obligations sont juridiquement pari passu au niveau de leur émetteur, elles restent structurellement derrière la banque de la société de projet.
En cas de stress :
revenus de la centrale → OPEX → dette bancaire senior → réserves/covenants → flux éventuellement distribuables à la holding → service des obligations.
C'est cette cascade économique qui compte réellement.
7. 🚨 Le « ballon » de remboursement : point critique
Le contrat montre un profil de remboursement particulièrement concentré :
| Date/phase | Capital remboursé |
|---|---|
| Premières échéances | 0 % |
| Avant dernière période | seulement quelques % cumulés |
| Échéance finale | 93,49 % |
Autrement dit, environ 93,5 € sur 100 € de capital restent exposés jusqu'au dernier remboursement.
C'est très différent d'une obligation largement amortissable.
La documentation publique précise d'ailleurs que le remboursement proviendra à la fois des flux d'exploitation et d'un apport en fonds propres ou d'un refinancement à l'échéance.
🔴 Conséquence
La capacité de remboursement de mai 2031 dépend donc fortement de la capacité à :
refinancer la dette, ou
faire remonter suffisamment de trésorerie, ou
obtenir un apport actionnaire, ou éventuellement
monétiser une partie de la valeur de l'actif.
C'est, selon moi, le principal risque financier spécifique de l'obligation.
8. 📑 Points contractuels à surveiller
Le contrat comporte plusieurs protections : limitation de certaines dettes futures, restrictions de paiements aux actionnaires, engagements d'information et mécanisme d'exigibilité anticipée.
Mais trois clauses méritent une lecture attentive :
| 🧐 Point | Analyse |
|---|---|
| Pouvoir du représentant des obligataires | Il peut notamment accepter certaines subordinations liées à un financement bancaire |
| Mainlevée de sûretés | Des cas contractuels permettent une libération des sûretés sans vote préalable individuel des investisseurs |
| Distribution exceptionnelle | Une exception autorise certaines distributions après des émissions successives sous conditions liées au gearing bancaire |
Je demanderais également une confirmation juridique écrite concernant la rédaction d'une section du contrat dans laquelle les intitulés des deux nantissements semblent inversés par rapport à leur description et aux annexes. Les annexes permettent de comprendre l'intention, mais une incohérence rédactionnelle sur des sûretés mérite d'être nettoyée.
9. 📊 Solidité financière de la structure
Holding emprunteuse
La holding a été constituée en 2025 et ne dispose donc pas encore d'un historique de comptes annuels. Cela est confirmé par la FICI et par les données publiques.
➡️ Le crédit ne peut donc pas être évalué comme celui d'une société opérationnelle disposant de plusieurs années de cash-flow propre.
Groupe parent — derniers comptes publics disponibles
Les comptes 2024 agrégés font ressortir environ :
| Indicateur | 2024 |
|---|---|
| Chiffre d'affaires | 1,13 M€ |
| EBITDA | 0,78 M€ |
| Trésorerie | 1,68 M€ |
| Dettes financières | 23,1 M€ |
| Fonds propres | 21,8 M€ |
| Gearing publié | ≈ 1,0 |
| Dette financière nette / EBITDA publié | ≈ 27,4× |
Ce niveau de levier rapporté à l'EBITDA paraît élevé, mais il faut être prudent avec cette comparaison : un groupe de développement ENR fonctionne avec de nombreuses SPV, créances et investissements de développement, ce qui rend les ratios industriels classiques moins lisibles.
Cela justifie néanmoins de demander les comptes 2025/2026 actualisés et une situation de trésorerie consolidée.
Société de projet
Les comptes publics 2025 montrent une structure encore en phase de construction : pas de chiffre d'affaires opérationnel significatif, ≈ 13,7 M€ de trésorerie et ≈ 38,2 M€ de dettes financières.
Ce profil est cohérent avec une SPV de centrale en chantier ; il ne permet évidemment pas encore de juger la performance d'exploitation.
10. ⏱️ Planning & risque de délai
Sept. 2025                   Fin 2027                         Mai 2031
    │                           │                                │
    ▼                           ▼                                ▼
DÉBUT CHANTIER ━━━━━━━━━━━ MISE EN SERVICE ━━━━━━━━━━━━━ ÉCHÉANCE FINALE
                                │<──── ≈ 3,4 ans ──────────────>│
                                                               ▲
                                                  93,49 % du capital
Le calendrier actuellement annoncé donne environ 3,4 années d'exploitation entre la mise en service fin 2027 et l'échéance finale.
Avec un retard de :
- 6 mois → seulement ≈ 2,9 années d'exploitation avant le ballon final ;
- 12 mois → seulement ≈ 2,4 années.
Le risque de retard est donc double : il réduit les recettes produites avant l'échéance et rapproche le besoin de refinancement.
11. 🧪 Stress tests
Hypothèse de départ : P50 = 176 GWh/an
| Stress | Résultat physique/financier | Lecture |
|---|---|---|
| Base P50 | 176,0 GWh | Référence |
| Production –8 % | 161,9 GWh | Proxy prudent, pas un véritable P90 |
| Production –10 % | 158,4 GWh | Stress ressource |
| Curtailment 2 % | 172,5 GWh | –3,5 GWh |
| Curtailment 5 % | 167,2 GWh | –8,8 GWh |
| Production –10 % + curtailment 5 % | 150,5 GWh | –14,5 % vs P50 |
| Prix marché –15 % | N/C | Affecte surtout la composante marchande |
| Prix marché –30 % | N/C | Part exacte du spot non fournie |
| CAPEX +10 %* | +≈12,4 M€ | Besoin de financement important |
| CAPEX +20 %* | +≈24,8 M€ | Stress sévère |
| OPEX +15 % | N/C | OPEX initial absent |
| Retard +6 mois | exploitation avant ballon ≈2,9 ans | 🟠 |
| Retard +12 mois | exploitation avant ballon ≈2,4 ans | 🔴 |
* Sur la base du coût externe indicatif de 124 M€, et non d'un budget contractuel transmis.
DSCR / LLCR / PLCR
Impossible de les recalculer sérieusement avec les documents disponibles.
Il manque au minimum : échéancier de la dette bancaire senior, prix des PPA, volume exact sous soutien public, part spot, OPEX, P90, comptes de réserve et covenants bancaires.
➡️ Je préfère afficher « non calculable » plutôt que fabriquer un DSCR artificiel.
Le prix de vente d'électricité au point mort et le MWh/an minimal permettant de couvrir le service complet de la dette sont également non calculables à ce stade.
12. 🕵️ Antécédents du porteur — anonymisés
Mes recherches permettent d'identifier au moins trois financements participatifs antérieurs liés au même groupe :
| Projet précédent | Année | Technologie | Collecte approximative | Situation au 27/08/2026 |
|---|---|---|---|---|
| Projet précédent #1 | 2023 | Portefeuille solaire + éolien | ≈ 1,98 M€ | 🟠 En cours |
| Projet précédent #2 | 2024 | Portefeuille solaire + éolien | ≈ 2,02 M€ | 🟠 En cours |
| Projet précédent #3 | 2024/25 | Portefeuille solaire + éolien | 1,00 M€ | 🟠 En cours |
Les trois opérations ont encore une échéance significative en janvier 2027 ; au moment de cette analyse, elles ne fournissent donc pas encore un historique complet de remboursement final du principal.
Un épisode de 2025 a fait croire temporairement à certains investisseurs qu'une échéance avait été déplacée. Une clarification publique a ensuite indiqué qu'il s'agissait d'une simulation de remboursement anticipé affichée par erreur, et non d'un défaut contractuel. Je ne le considère donc pas comme un incident de crédit avéré, mais comme un incident de communication/affichage.
Par ailleurs, une décision judiciaire publique de 2026 concerne un autre projet photovoltaïque d'environ 10 MW et un différend foncier. Une entité du groupe y intervenait comme demanderesse et a obtenu partiellement gain de cause. Je n'ai identifié aucun lien direct avec la centrale analysée.
13. 🟢 Points forts / 🔴 Points d'attention
| 🟢 POINTS FORTS | 🔴 POINTS D'ATTENTION |
|---|---|
| Centrale de 129,4 MWc déjà en construction | Holding emprunteuse très récente, sans historique financier propre |
| Autorisations majeures obtenues | Dette bancaire de la SPV prioritaire structurellement |
| Financement bancaire long terme annoncé comme contractualisé | Sûretés indirectes, pas sur les actifs de la centrale |
| P50 de 176 GWh/an cohérent à première vue | P90 absent |
| Diversification des revenus | Prix et répartition détaillée des revenus absents |
| Contrat privé 15 ans / 70 MWc / 93 GWh corroboré indépendamment | Part spot exacte inconnue |
| Deux nantissements de premier rang | Pouvoirs importants du représentant des obligataires |
| Co-actionnaire industriel significatif au niveau de la SPV | 93,49 % du capital remboursé à la dernière échéance |
| Groupe ayant déjà développé de nombreux actifs ENR | Refinancement/apport actionnaire explicitement envisagé pour l'échéance |
| Chantier adapté aux contraintes environnementales | Biodiversité et calendrier écologique contraignants |
| — | Raccordement externe historique d'environ 16 km |
| — | EPC/O&M/assurances non suffisamment documentés |
| — | Incohérence rédactionnelle apparente concernant les intitulés des sûretés |
14. ⭐ Grille d'évaluation
| Critère | Note | Commentaire |
|---|---|---|
| ☀️ Ressource & production | ★★★☆☆ | P50 plausible, mais P90/PR/dégradation absents |
| 💡 Revenus & offtake | ★★★★☆ | Forte contractualisation et contrat indépendant identifié ; détails économiques incomplets |
| 🛠️ EPC / O&M / assurances | ★★★☆☆ | Existence évoquée mais garanties et LDs non fournies |
| 🏛️ Autorisations & raccordement | ★★★☆☆ | Autorisations avancées et chantier lancé ; raccordement final à mieux documenter |
| 🔐 Structure & sûretés | ★★☆☆☆ | Nantissements 1er rang mais indirects + dette bancaire senior + gros ballon final |
| 🧭 Antécédents du porteur | ★★★☆☆ | Expérience ENR réelle, mais historique crowdfunding final encore court |
| ⏱️ Planning & risques | ★★★☆☆ | Construction engagée, mais 2027 reste éloigné et raccordement/biodiversité sont critiques |
🎨 Carte de risque
🟢 Technologie : modéré
🟢 Revenus contractualisés : modéré
🟠 Production : moyen
🟠 Construction : moyen
🟠 Raccordement : moyen / à documenter
🟠 Solidité de la holding : moyen
🔴 Subordination structurelle : élevé
🔴 Ballon / refinancement 2031 : élevé
🔴 Illiquidité : élevée
15. 📋 Documents que je demanderais avant de considérer l'analyse complète
- Rapport de productible indépendant avec P50/P90/P99, irradiation, PR, pertes et dégradation.
- EPC signé : prix, date ferme, LDs retard/performance, garanties maison-mère et contingence.
- Budget à terminaison actualisé et pourcentage physique du chantier réalisé.
- Convention de raccordement définitive : coût, planning et date garantie d'énergisation.
- Contrats de vente d'électricité anonymisables : volumes, prix, indexation, durée, garanties et long-stop.
- Contrat O&M et garantie de disponibilité.
- Polices d'assurance avec plafonds, franchises et couverture perte d'exploitation/retard.
- Term sheet de la dette bancaire senior, échéancier et covenants.
- DSCR P50/P90, LLCR et comptes de réserve issus du modèle bancaire.
- Waterfall exacte des flux entre la SPV et la holding.
- Justification de la distribution exceptionnelle permise après certaines émissions.
- Confirmation juridique des sûretés et correction de l'inversion apparente des intitulés.
- Plan précis de remboursement du ballon de 93,49 % en mai 2031, avec scénario sans refinancement.
- Comptes financiers 2025/2026 actualisés du groupe parent et situation de trésorerie.
🧾 Conclusion récapitulative
Le sous-jacent énergétique présente plusieurs caractéristiques solides : grande centrale photovoltaïque, construction déjà engagée, autorisations avancées, financement bancaire annoncé, revenus largement contractualisés et présence d'un co-actionnaire industriel significatif.
Mais la qualité de la centrale ne doit pas être confondue avec celle de l'obligation. L'obligataire prête à une holding intermédiaire, exposée aux distributions d'une société de projet dont la banque est prioritaire. Les sûretés sont de premier rang mais restent indirectes.
Le point le plus significatif est le remboursement de 93,49 % du principal à la dernière échéance. Associé à la mention explicite d'un possible refinancement ou apport de fonds propres en 2031, cela introduit un risque de refinancement important.
À ce stade, les principales incertitudes que je chercherais à lever sont donc : P90, DSCR/LLCR, raccordement définitif, budget à terminaison, protections EPC/O&M et mécanisme concret de remboursement final. Cette analyse ne constitue ni une recommandation d'investir ni une recommandation de s'abstenir.

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 612 évaluations
Partagez votre expérience