Notifications
Retirer tout
Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
4
Vu


Début du sujet octobre 8, 2026 1:04 pm
Fiche projet
Contribuer au développement international d'InnoVent - 3
sur Lendosphere
Montant en financement1 000 000 €
Durée42 mois
LocalisationComores
📅 Mercredi 07/10/2026 à 14:00
Offre partenaire A&S
Le détail du projet
Par cette opération, vous prêtez à une société qui détient les droits sur une partie d'un parc éolien situé sur les communes d'Éplessier et Thieulloy-l'Abbaye, dans le département de la Somme en région Hauts-de-France. Ce parc éolien a été mis en service en 2018. Il se compose de 4 éoliennes d'une puissance totale de 12 MW, qui ont produit en moyenne 28,9 GWh d'électricité par an sur les 6 dernières années (2020 - 2025). La société vend son électricité dans le cadre d'un contrat d'obligation d'achat, et son chiffre d'affaires annuel moyen sur les 6 dernières années est de 2,5 M€.
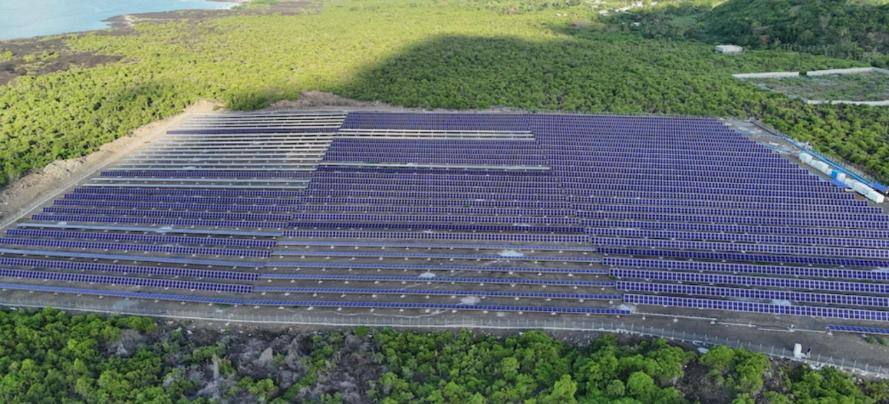
En proposant un financement au niveau de cette société, cette campagne a pour objectif d'accompagner la croissance internationale de son groupe, en contribuant notamment à l'extension de deux centrales solaires situées aux Comores.
Située au nord de l'île, la centrale solaire de Mitsamiouli est installée sur un terrain volcanique de 10 hectares, impropre à tout usage agricole, dont une partie était occupée par une décharge à ciel ouvert. La centrale de Mitsamiouli a connu une extension de son parc de batteries au cours de l’année 2025. Grâce à cette extension, le parc est désormais d’une puissance de panneaux de 5 MWc et d’une puissance batteries de 20 MWh. À terme, le parc de Mitsamiouli devrait atteindre une puissance de 12,4 MWc de panneaux et 50 MWh de batteries.
D'une puissance initiale de 4 MWc et de 10 MWh de stockage, la centrale solaire de Foumbouni, sur le site du Dahu situé à l’autre extrémité de l’île, prévoit le déploiement de 13 440 nouveaux panneaux pour atteindre une puissance de 8,5 MWc. L’installation reposera sur un système PEG, adapté aux espaces contraints : il permet de densifier les panneaux tout en restant simple à mettre en œuvre et peu exigeant en matériel. Ce choix s’impose compte tenu des caractéristiques du terrain, une ancienne coulée de lave fortement pentue. Là encore, 30 MWh de batteries viendront compléter l’installation. La production annuelle du parc, après extension, est estimée à 14 GWh.
Les batteries sont arrivées sur site fin septembre 2026 et les travaux des trackers et des PEG ont commencé pour une mise en service complète fin 2026.
La production électrique aux Comores repose essentiellement sur des petites centrales thermiques fonctionnant au diesel. En plus d’utiliser des énergies fossiles, ce système n’est pas suffisant pour alimenter le pays, où le taux d’accès à l’électricité est d'environ 50 %. Pénuries de carburant, faiblesse du réseau : les coupures d'électricité sont fréquentes et affectent le développement de ce pays.
Les projets d'extension des centrales solaires aux Comores représentent un investissement total de 21 millions d'euros. L'emprunt proposé via cette opération de financement participatif est porté par une filiale à 100 % du groupe. Le montant levé sera apporté à la maison-mère qui l'apportera à sa filiale comorienne. La première et la deuxième opération de financement participatif se sont clôturées avec succès et ont déjà permis de lever 3 M€.
La société emprunteuse bénéficie d'un financement bancaire senior ayant servi à financer la construction du parc. L'échéance finale de cette dette est en octobre 2033. Pour financer l'extension des projets de Mitsamiouli et de Foumbouni aux Comores, un prêt inter-sociétés sera mis en place entre la société emprunteuse et sa maison-mère avec un échéancier de paiement symétrique.
Dans le cadre d'anciens litiges commerciaux qui l’opposaient à des concurrents, la société-mère bénéficie d'un plan de sauvegarde arrêté par le tribunal de commerce en octobre 2024 lui permettant d'étaler le remboursement de ses dettes sur une durée comprise entre 7 et 9 ans. Les deux litiges sont clos depuis novembre 2025.
Un lien actionnarial existe entre la présidente de la plateforme et la société-mère, susceptible de créer un conflit d’intérêts : elle détient 20,5 % du capital et des droits de vote de cette société.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- GAPD
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 605 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

octobre 8, 2026 1:21 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L'investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
🧭 Résumé exécutif
🌬️ Éolien terrestre ⚙️ En exploitation depuis 2018 📄 Obligation simple in fine – 42 mois 🌍 Fonds remontés au groupe
- Émetteur : SPV française exploitant un parc éolien de 12 MW (4 machines, Somme). Production moyenne déclarée 28,9 GWh/an (2020–2025), soit un facteur de charge calculé d'environ 27,5 % ; disponibilité annoncée 98 %.
- Revenus adossés à un contrat d'achat à prix fixe (~90 €/MWh) jusqu'en 2033, au-delà de l'échéance obligataire (3 août 2030).
- Selon le contrat d'émission, l'objet est le refinancement des quasi-fonds propres de l'actionnaire, la trésorerie pouvant lui être reversée pour financer 21 M€ d'extensions solaires + stockage aux Comores. Le contrat ne prévoit pas le « prêt inter-sociétés à échéancier symétrique » décrit sur la page.
- Le garant (la maison-mère) est sous plan de sauvegarde arrêté en 2024 et modifié par jugement du 2 septembre 2026. Ce jugement n'est mentionné ni sur la fiche ni dans les documents signés le 28 septembre 2026.
- Protections : GAPD autonome limitée à 50 %, covenants restrictifs (non-paiement aux actionnaires, sûreté négative, non-cession). Faiblesses : dette bancaire senior jusqu'en 2033 et une enveloppe de 5 M€ entièrement mobilisée avec cette 3e tranche.
- Lecture d'ensemble : un actif sous-jacent de bonne qualité au service d'un risque de crédit groupe, avec un remboursement in fine dont la source n'est pas documentée.
🔎 Périmètre documentaire : fiche de présentation, Fiche d'Informations Clés (6 p.) et contrat d'émission avec son annexe de garantie (28 p.), complétés par des recherches publiques (annonces légales, bases ICPE, presse). Non fournis : comptes détaillés, échéancier de la dette bancaire, contrat de vente d'électricité, contrats O&M / assurances, prévisionnel de trésorerie et documentation des projets comoriens.
1. 🏗️ Projet & périmètre
| Élément | Lecture |
|---|---|
| Actif de l'émetteur | Parc éolien terrestre, 4 éoliennes, 12 MW, Somme (Hauts-de-France), mis en service en 2018 |
| Instrument | Obligation simple non convertible, intérêts trimestriels, capital in fine le 3 août 2030, remboursement anticipé possible sans frais |
| Montant | 1 M€ affiché, déplafonnable à 2 M€ (montant cible retenu par la FICI) |
| Emprunt global | 5 M€ : tranche 1 = 1 M€ (août 2026), tranche 2 = 2 M€ (septembre 2026), tranche 3 = jusqu'à 2 M€ → enveloppe saturée |
| Souscription | Du 7 octobre au 7 décembre 2026, prolongeable jusqu'au 7 février 2027 |
| Sûreté | GAPD de la maison-mère, 50 % du total collecté sur les 3 tranches, validité 5 ans |
| Frais | Aucun pour l'investisseur ; 2 à 4 % HT facturés au porteur |
📅 Calendrier de rémunération :
- Les fonds sont bloqués dès la souscription, alors que les intérêts ne courent qu'à partir de la date de livraison, au plus tard 15 jours après la fin de la période.
- Une souscription faite en octobre peut donc rester 2 à 4 mois sans rémunération si la collecte est prolongée jusqu'en février.
- L'échéancier contractuel retient par ailleurs une date de jouissance au « 31 janvier 2026 », manifestement une coquille pour 2027.
2. 🌬️ Ressource & production
- Historique réel : 28,9 GWh/an sur six ans pour 12 MW, soit ≈ 2 400 h équivalent pleine puissance et un facteur de charge ≈ 27,5 %. C'est cohérent avec un bon site de plateau picard.
- Disponibilité annoncée de 98 % : niveau standard pour un parc correctement maintenu.
- Manquent : la production année par année, un P50/P90 recalé sur l'historique, les pertes de bridage (acoustique, avifaune, réseau) et l'historique des arrêts longs.
- Petite coquille : la page cite une fois la période « 2010 – 2025 » au lieu de 2020 – 2025.
Risque ressource : modéré
3. 💶 Revenus & offtake
- L'électricité est vendue à l'acheteur obligé réglementé, à prix fixe jusqu'en 2033 (confirmé par la FICI). La contrepartie a un profil crédit solide, puisqu'elle relève du mécanisme public de soutien.
- Contrôle de cohérence : 28 900 MWh × ~90 €/MWh ≈ 2,6 M€, cohérent avec le chiffre d'affaires moyen communiqué (2,5 M€) et le CA 2025 publié (2,39 M€).
- Il n'y a pas d'exposition au prix de marché pendant la durée de l'obligation. Le risque se déplace sur le refinancement post-2033 de la dette bancaire, qui sort du périmètre.
Risque revenus : faible à modéré
4. 📊 Comptes de l'émetteur (FICI)
| En M€ | 2023 | 2024 | 2025 | Évol. 23→25 |
|---|---|---|---|---|
| Chiffre d'affaires | 3,15 | 2,56 | 2,39 | –24 % |
| EBITDA | 2,57 | 1,97 | 1,85 | –28 % |
| Marge d'EBITDA | 81,8 % | 76,9 % | 77,4 % | — |
| Résultat net | 1,11 | 0,80 | 0,42 | –63 % |
| Total actif | 12,75 | 11,53 | 10,54 | –17 % |
| Dette nette | 8,45 | 7,57 | 6,99 | –17 % |
| Dette nette / EBITDA | 3,3× | 3,8× | 3,8× | — |
La dette diminue, mais la génération de résultat baisse plus vite que la dette. Les causes de cette baisse ne sont pas expliquées : vent plus faible, disponibilité, charges ou éléments exceptionnels. Le ratio de trésorerie (disponibilités / dettes à court terme) reste confortable, à 2,8× fin 2025. L'anomalie d'identité de l'émetteur relevée dans la FICI de la tranche précédente est corrigée : FICI et contrat désignent désormais la même société.
5. 🔧 Coûts, O&M, assurances & autorisations
- Il n'y a pas de risque de CAPEX sur le parc, déjà construit. L'écart CA – EBITDA donne un ordre de grandeur de 0,54 M€/an de coûts d'exploitation (2025).
- Des bases sectorielles publiques indiquent un contrat de maintenance constructeur de 20 ans sur l'ensemble éolien du site. Ce point reste à confirmer pour la SPV émettrice.
- Installation classée (ICPE, régime d'autorisation) recensée « en exploitation avec titre » : risque de permis et de raccordement purgé.
- Non documentés : garanties de disponibilité, assurances bris de machine et perte d'exploitation, provision de démantèlement, remplacement de gros composants à mi-vie.
Risque O&M / documentation : moyen Autorisations France : faible
6. 🏦 Structure, usage des fonds & sûretés (contrat d'émission)
🚩 Écart majeur entre présentation et contrat
- La page décrit un prêt inter-sociétés à échéancier symétrique, présenté comme évitant le risque projet et le risque pays.
- Le contrat définit le projet autrement : « refinancement des quasi-fonds propres apportés par l'actionnaire », avec une trésorerie qui « pourra être versée à l'actionnaire ». Une exception aux covenants autorise ces versements dans le mois suivant la réception des fonds, à hauteur du montant levé.
- Économiquement, les fonds peuvent donc servir à rembourser des comptes courants de la maison-mère : l'apport de l'actionnaire est remplacé par de la dette obligataire, sans créance de remboursement contractualisée en contrepartie au bénéfice de l'émetteur.
- Le prêt intra-groupe annoncé, s'il existe, n'est ni annexé ni rendu opposable aux obligataires.
| ✅ Ce qui protège | ⚠️ Ce qui fragilise |
|---|---|
| • Obligations pari passu, non subordonnées aux dettes d'associés • Après le premier mois : interdiction de payer actionnaires et affiliés, la trésorerie du parc reste dans la SPV • Pas de nouvelle dette financière hors intra-groupe et tranches successives ; sûreté négative ; non-cession d'actifs et de titres, produits de cession affectés au remboursement • Exigibilité anticipée en cas de défaut, de procédure collective visant l'émetteur ou de rupture de covenant (45 jours pour remédier) • GAPD autonome, payable sous 15 jours, avec renonciation du garant à tout recours avant paiement intégral |
• Dette bancaire senior existante jusqu'en octobre 2033, avec subordination possible des obligataires sur simple accord du représentant de la masse • Garantie limitée à 50 %, émise par un garant en sauvegarde qui garantit aussi d'autres émissions du groupe (la FICI reconnaît un risque d'appels simultanés) • Montant garanti laissé en formule type dans l'annexe (« 50 % du montant total collecté »), sans montant chiffré • La sauvegarde du garant n'est pas un cas d'exigibilité anticipée • Le représentant de la masse est la plateforme elle-même, avec de larges pouvoirs : lever les covenants, renégocier l'intérêt de retard, consentir une subordination, lever des garanties dans certains cas. Les porteurs s'engagent à voter favorablement. |
Ordre de grandeur de levier et de capacité de remboursement (base 2025) :
| Indicateur | Avant crowdfunding | Après 5 M€ levés |
|---|---|---|
| Dette financière nette / EBITDA | ≈ 3,8× | ≈ 6,5× si les fonds sont reversés à l'actionnaire |
| Dette financière totale vs total de bilan | ≈ 7 M€ / 10,5 M€ | ≈ 12 M€ / ≈ 10,5 M€ |
| Trésorerie accumulable d'ici août 2030 après service bancaire et coupons (estimation) | ≈ 1 M€ en ordre de grandeur, à comparer aux 5 M€ remboursables en une fois | |
👉 Sauf trésorerie existante importante (non chiffrée), le remboursement in fine de 2030 suppose un refinancement, une remontée de fonds du groupe ou une nouvelle émission. L'argument « ni risque projet, ni risque pays » est juridiquement exact au premier niveau, mais économiquement à nuancer fortement.
Risque structure & sûretés : élevé
7. ⚖️ Garant : plan de sauvegarde & gouvernance
- Selon les documents, la sauvegarde a été sollicitée dans le cadre de deux litiges commerciaux avec des concurrents. Le plan a été arrêté en octobre 2024 et étale les dettes sur 7 à 9 ans. La page indique que les litiges sont clos depuis novembre 2025.
- L'un de ces litiges a donné lieu en 2021 à une condamnation en première instance d'environ 50,6 M€, assortie de l'exécution provisoire. Il portait précisément sur les droits de développement du site éolien sous-jacent à cette émission. L'issue définitive et le montant effectivement dû ne sont pas communiqués.
- 🆕 Les annonces légales font état d'un jugement modifiant le plan de sauvegarde du garant le 2 septembre 2026, puis de jugements modificatifs le 15 septembre 2026 pour au moins cinq autres SPV éoliennes du groupe. Je n'ai pas identifié l'émetteur parmi les sociétés concernées dans les annonces consultées.
- Ces modifications sont passées sous silence dans le contrat et la FICI, pourtant signés le 28 septembre 2026. La FICI évoque même encore « les jugements à venir », alors que la page parle de litiges clos.
- Conflit d'intérêts déclaré : la présidente de la plateforme détient 20,5 % du capital et des droits de vote du garant, alors que la plateforme est aussi représentant de la masse. Les deux dirigeants de la plateforme annoncent 10 000 € de souscription chacun, mais la FICI précise que les actionnaires et dirigeants de l'émetteur ne souscrivent pas.
- Données groupe déclarées : CA consolidé provisoire 2025 de 61 M€, 407 MW en exploitation, 170 salariés. Le passif rééchelonné par le plan n'est pas chiffré.
Risque contrepartie garant : élevé
8. 🌍 Projets financés indirectement (Grande Comore)
| Centrale | Actuel | Cible | Ajout |
|---|---|---|---|
| Nord de l'île | 5 MWc / 20 MWh | 12,4 MWc / 50 MWh | +7,4 MWc / +30 MWh |
| Sud-est de l'île | 4 MWc / 10 MWh | 8,5 MWc / 40 MWh | +4,5 MWc / +30 MWh |
| Total | 9 MWc | 20,9 MWc · 37,5 GWh/an | 21 M€ |
- CAPEX implicite ≈ 21 M€ pour ~11,9 MWc et ~60 MWh de stockage. C'est plausible pour un site insulaire à forte composante batteries et terrain volcanique pentu, mais aucun détail ni aucune contingence ne sont publiés.
- Incohérence entre tranches : en août 2026, la présentation annonçait 11 200 panneaux, 7,1 MWc et 14 GWh/an pour l'extension de la centrale nord. La tranche actuelle attribue 13 440 panneaux et 14 GWh/an à la centrale sud-est après extension. À clarifier.
- Contrepartie locale : l'acheteur est la société publique d'électricité d'un pays où l'accès à l'électricité tourne autour de 50 %, avec un réseau fragile et des pénuries de carburant récurrentes (encore en juin 2026). Au printemps 2025, la presse régionale a rapporté des délestages imputés à des arrêts répétés de la centrale nord. Le risque de paiement et de change n'est pas documenté.
- Calendrier : batteries livrées fin septembre 2026, mise en service complète visée fin 2026. C'est serré.
Risque projets financés : élevé — sans impact direct sur le parc éolien, mais déterminant pour la solidité du garant.
9. 📚 Antécédents du porteur (anonymisés)
| Projet | Année | Techno / taille | Statut |
|---|---|---|---|
| Projet précédent #1 | ~2020 | 1re centrale PV + batteries aux Comores (~3,5 M€ collectés) | Présenté comme conforme |
| Projet précédent #2 | ~2023–2024 | 2e centrale PV + batteries aux Comores (~4,8 M€ collectés) | Présenté comme conforme |
| Projet précédent #3 | 2026 | Tranche 1 du même emprunt, même SPV éolienne (1 M€) | En cours |
| Projet précédent #4 | 2026 | Tranche 2 du même emprunt (2 M€) | En cours |
Le groupe revendique environ 60 opérations sur la même plateforme, toutes remboursées à l'échéance. Cette information est auto-déclarée et non auditée de façon indépendante, et ce bon historique coexiste avec un plan de sauvegarde en cours. Petite incohérence de la FICI : elle mentionne « 1 » offre antérieure tout en en listant deux.
Antécédents : plutôt solides (déclaratifs)
10. 🧪 Stress tests & sensibilité
Les DSCR et LLCR ne peuvent pas être calculés proprement, faute d'échéancier bancaire, d'impôts cash et de réserves publiés. Base retenue : 28,9 GWh, ~90 €/MWh, EBITDA 2025 ≈ 1,85 M€.
| Scénario | Production | CA énergie | Impact EBITDA |
|---|---|---|---|
| Base | 28,9 GWh | ~2,60 M€ | — |
| Proxy « P90 » (–10 %)* | 26,0 GWh | ~2,34 M€ | –0,26 M€ (–14 %) |
| Disponibilité –2 pts | ~28,3 GWh | ~2,55 M€ | –0,05 M€ |
| Curtailment +5 % | ~27,5 GWh | ~2,47 M€ | –0,13 M€ |
| OPEX +15 % | — | — | –0,08 M€ |
| Cumul P90 + curtailment 5 % + OPEX +15 % | ~24,7 GWh | ~2,22 M€ | –0,46 M€ (–25 %) |
| Prix –15 % / –30 %** | 28,9 GWh | ~2,21 / 1,82 M€ | –0,39 / –0,78 M€ |
| Comores : CAPEX +10 % / +20 % | — | — | +2,1 / +4,2 M€ à financer par le groupe |
| Comores : retard +6 / +12 mois | — | — | ½ à 1 an de revenus des extensions décalé |
* Aucun P90 n'est fourni : stress indicatif. ** Scénario contre-factuel tant que le contrat à prix fixe s'applique (jusqu'en 2033).
Lecture : même stressé, l'EBITDA du parc couvre les coupons. Le point de rupture est le remboursement du capital en 2030, qui dépend du refinancement ou du groupe.
11. ⚖️ Points forts / points d'attention
✅ Points forts
|
⚠️ Points d'attention
|
12. ⭐ Grille d'évaluation
| Critère | Note | Lecture |
|---|---|---|
| Ressource & production | ★★★★☆ | Historique réel solide ; P90 absent ; CA en baisse |
| Revenus & offtake | ★★★★☆ | Prix fixe réglementé au-delà de l'échéance |
| O&M & assurances | ★★★☆☆ | Marges élevées, contrats et polices non communiqués |
| Autorisations & raccordement | ★★★★★ | Parc en exploitation avec titre depuis 2018 |
| Structure & sûretés | ★★☆☆☆ | GAPD partielle, dette senior, fonds reversables à l'actionnaire |
| Antécédents porteur | ★★★☆☆ | Bon historique déclaré, mais sauvegarde en cours et modifiée |
| Planning & risque de remboursement | ★★☆☆☆ | Bullet 2030 non adossé à une source identifiée |
| Qualité documentaire | ★★☆☆☆ | Écart page / contrat, omission du jugement de sept. 2026, coquilles |
🧾 Conclusion récapitulative
Le sous-jacent éolien est de bonne qualité : actif en exploitation, production historique cohérente, revenus réglementés à prix fixe au-delà de l'échéance et covenants qui retiennent la trésorerie dans la SPV. Mais ce n'est pas l'actif qui est financé. Le contrat permet de reverser les fonds à l'actionnaire, au titre du refinancement de ses quasi-fonds propres, pour des extensions solaires dans un environnement insulaire à risque pays élevé. Le capital est remboursable en une seule fois en 2030.
Les incertitudes majeures portent sur :
- la solidité du garant, avec un plan de sauvegarde modifié en septembre 2026 dont le contenu n'est pas public ;
- la portée limitée de la garantie (50 %, partagée avec d'autres émissions) ;
- la priorité de la dette bancaire jusqu'en 2033 ;
- l'écart entre la présentation commerciale et le contrat sur l'usage des fonds.
Points à approfondir avant toute décision :
- le contenu du jugement modificatif du 2 septembre 2026 ;
- la nature exacte des sommes reversées à l'actionnaire, et l'existence ou non d'un prêt intra-groupe opposable ;
- l'échéancier et les sûretés de la dette senior ;
- la trésorerie disponible et un prévisionnel 2027–2030 montrant d'où viendra le remboursement in fine.
📎 Sources externes
- Annonce légale – jugement modifiant le plan de sauvegarde du garant (2 septembre 2026)
- Annonces légales – jugements modificatifs du 15 septembre 2026 (SPV du groupe)
- Communiqué – décision de première instance de 2021 dans le litige portant sur le site
- Fiche ICPE de l'ensemble éolien (base Géorisques)
- Base sectorielle – ensemble éolien du site, turbinier et contrat de maintenance
- Contrat d'achat de 26 ans pour la première centrale comorienne (2019)
- Presse régionale – délestages et arrêts de la centrale nord (2025)
- Presse régionale – pénurie de carburant et coupures (juin 2026)
- Note des services économiques – accès à l'électricité aux Comores

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 605 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.

