Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
3
Vu


Début du sujet novembre 9, 2026 2:36 pm
Fiche projet
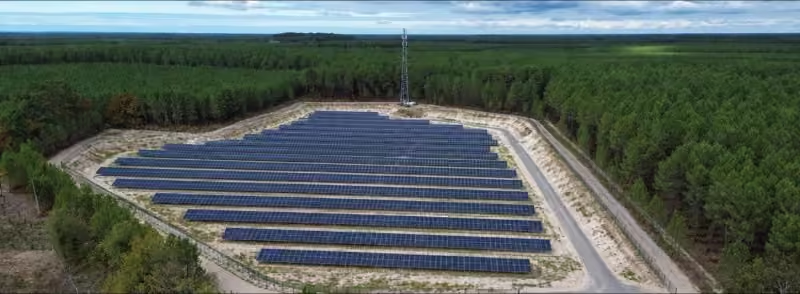
La centrale solaire de Lesperon
sur Lendopolis
Montant en financement450 000 €
Durée48 mois
LocalisationLieu-dit Laouson, 40260 Lesperon (Landes)
📅 Lundi 09/11/2026 à 10:00
Offre partenaire A&S
Le détail du projet
Forêt jusqu’aux années 2000, le terrain a été exploité en carrière de sable de 2005 à 2011, puis remis en état mais les boisements plantés ensuite n’ont pas pris. La centrale occupe 3,54 hectares clôturés sur un terrain reconnu par l’État comme « site dégradé ».
La centrale se compose d’environ 7 500 panneaux bifaciaux installés sur des structures fixes, associés à 19 onduleurs. L’électricité produite sera acheminée par un raccordement souterrain de 10,5 km jusqu’au poste source de Rion-des-Landes.
D’une puissance estimative de 4,45 MWc, le projet devrait produire annuellement 5,4 GWh.
- Du 18 mars au 18 avril 2024 : enquête publique, avis favorable
- Mai 2024 : obtention du permis de construire, purgé de tout recours
- Novembre 2024 : obtention du tarif
- Décembre 2025 : signature du bail de 35 ans
- Février 2026 : début du chantier
- Mars 2026 : signature de la convention de raccordement
- Décembre 2026 : mise en service
Départements éligibles : 40, 33, 47, 32, 64.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

novembre 9, 2026 2:40 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L'investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
🧭 Résumé exécutif
Centrale photovoltaïque au sol de 4,45 MWc en phase de construction, sur une ancienne carrière de sable des Landes. La production attendue est de 5,4 GWh par an. Les revenus sont encadrés par un complément de rémunération de 20 ans à 81,49 €/MWh, ce qui constitue le principal point fort. Les obligations n'ont aucune garantie, sont subordonnées à la dette bancaire long terme et se remboursent en une fois au bout de 48 mois. Les ratios de couverture, les charges et les hypothèses P50/P90 ne sont pas communiqués.
| 4,45 MWc puissance annoncée |
1 213 kWh/kWc productible implicite |
921 €/kWc investissement total |
≈ 440 k€ revenu annuel théorique |
11 % part de la collecte |
🏗️ Projet & périmètre
- Environ 7 500 panneaux bifaciaux sur structures fixes, 19 onduleurs, 3,54 ha clôturés.
- Site de carrière remis en état, classé « dégradé », sans terre agricole mobilisée. Bail de 35 ans avec la commune, signé en décembre 2025.
- Chantier en cours depuis février 2026, mise en service annoncée pour décembre 2026.
- Contrats de construction, d'exploitation-maintenance et assurances : ni contreparties ni garanties de performance communiquées.
☀️ Ressource & production
- Le chiffre de 5,4 GWh n'est accompagné d'aucune étude de productible : pas de P50/P90, de Performance Ratio, de dégradation ni de disponibilité garantie.
- Le productible implicite dépend de la puissance retenue : 1 213 kWh/kWc à 4,45 MWc, 1 174 kWh/kWc à 4,6 MWc.
- Risque d'écrêtement réglementaire : à partir de mars 2027, les installations de plus de 1 MWc sous contrat devraient s'arrêter lors des prix négatifs, avec une compensation partielle (coefficient de 0,47 selon la presse spécialisée).
💶 Revenus & offtake
- Lauréat d'un appel d'offres national : complément de rémunération sur 20 ans, avec un acheteur obligé de profil crédit solide.
- Le revenu théorique ressort à environ 440 k€ par an (5 400 MWh × 81,49 €/MWh), avant frais d'agrégation et écrêtement.
- Non communiqués : clause d'indexation, coûts d'équilibrage, pénalités éventuelles de retard de mise en service.
- L'émetteur s'engage à ne pas renoncer au complément de rémunération sans accord du représentant des obligataires.
🔧 Coûts, O&M & assurances
- Investissement total de 4,1 M€, soit 921 €/kWc (891 €/kWc à 4,6 MWc). Le raccordement souterrain de 10,5 km pèse vraisemblablement sur ce budget, sans ventilation publiée.
- OPEX, loyer, taxes locales, O&M et assurances ne sont pas chiffrés. La capacité de remboursement ne peut donc pas être recalculée.
- Frais de plateforme à la charge de l'émetteur : jusqu'à 10 % HT du montant collecté, plus 1 % HT des remboursements.
📑 Autorisations & raccordement
- Selon le dossier : enquête publique favorable en 2024, permis obtenu en mai 2024 et purgé de tout recours. Cette purge n'a pas pu être vérifiée de façon indépendante.
- Convention de raccordement signée en mars 2026, au poste source situé à 10,5 km.
- Massif forestier : un dispositif incendie est annoncé (réserve de 120 m³, aspersion des pistes). Le risque de feu reste structurel pour l'exploitation et l'assurance.
🏦 Structure d'investissement, ratios & sûretés
| Élément | Constat | Risque |
|---|---|---|
| Garanties | Aucune | Élevé |
| Rang | Subordonné à la dette bancaire long terme | Élevé |
| Dette bancaire | Portée par l'actionnaire, avec prêt intragroupe possible | Élevé |
| Remboursement | In fine au 48e mois | Élevé |
| Paiements au groupe | Bloqués seulement en cas d'impayé | Moyen |
| Seuil de réussite | 100 € | Moyen |
| Sortie | Aucune, hors succession | Moyen |
Société de projet au capital de 100 €, sans chiffre d'affaires, résultat 2025 de −75 891 €, total d'actif de 2,15 M€, dette nette de 254 043 €, ratio de trésorerie de 0,02x. DSCR, LLCR et levier ne sont pas communiqués. Le capital et le dernier coupon représentent 109 % d'une année de revenu théorique : le remboursement dépendra donc de la trésorerie accumulée, d'un refinancement ou du groupe. Aucune de ces sources n'est engagée contractuellement.
🗓️ Planning & risques de délai
Il restait environ un mois avant la date de mise en service annoncée à la publication. Aucun état d'avancement, date butoir ou pénalité n'est communiqué. La collecte peut être prolongée de deux mois et le taux relevé à la demande de l'émetteur. Risque moyen.
📍 Marché, localisation & acceptabilité
Le choix d'un site dégradé limite les conflits d'usage. L'offre, réservée aux résidents des Landes et des départements limitrophes, répond à l'engagement de financement participatif pris dans l'appel d'offres. Le projet génère des retombées fiscales locales. Le principal facteur externe reste l'écrêtement réglementaire.
🏢 Antécédents du porteur (anonymisés)
- Groupe créé en 2019, environ 125 salariés, chiffre d'affaires 2025 annoncé de 74,4 M€, adossé à un fonds d'infrastructure.
- Société de tête : résultat net 2025 de 8,07 M€, aucune procédure collective ni alerte au registre public, une affaire contentieuse référencée dont la nature n'a pas pu être vérifiée.
- Aucun tableau d'antécédents par projet (statut, retards, remboursements) n'est fourni. Projet précédent #1 et suivants : non documentés.
- Le dossier indique à la fois 3 GWc « en développement et en exploitation » et environ 1 GWc portés, sans réconciliation.
🧪 Stress tests & sensibilité (calculs IA)
| Scénario | Revenu annuel | Effet |
|---|---|---|
| Base | ≈ 440 k€ | — |
| Production −5 % | ≈ 418 k€ | −22 k€/an |
| Production −10 % (proxy P90) | ≈ 396 k€ | −44 k€/an |
| Écrêtement +2 % | ≈ 431 k€ | −9 k€/an |
| Écrêtement +5 % | ≈ 418 k€ | −22 k€/an |
| Prix −15 % (hypothèse hors contrat) | ≈ 374 k€ | −66 k€/an |
| Retard +6 mois | Année 1 réduite de moitié | −220 k€ |
| Retard +12 mois | Année 1 sans revenu | −440 k€ |
| CAPEX +10 % / +20 % | — | +410 k€ / +820 k€ de besoin |
Effets avant compensation d'écrêtement. Sans OPEX ni service de la dette bancaire, l'impact sur le DSCR, le LLCR et le point mort ne peut pas être calculé. Le dépassement de CAPEX de 10 % équivaudrait à 91 % de la collecte.
⚖️ Points forts / points d'attention
Points forts
|
Points d'attention
|
⭐ Grille d'évaluation
| Ressource & production | ⭐⭐☆☆☆ | Revenus & offtake | ⭐⭐⭐⭐☆ |
| EPC/O&M & assurances | ⭐⭐☆☆☆ | Autorisation & raccordement | ⭐⭐⭐⭐☆ |
| Structure & sûretés | ⭐☆☆☆☆ | Antécédents porteur | ⭐⭐⭐☆☆ |
| Planning & risques | ⭐⭐⭐☆☆ |
🧾 Conclusion
Le projet associe des revenus encadrés sur longue durée à une position de créancier faible : pas de sûreté, rang subordonné et capital remboursé en une fois. Les incertitudes majeures portent sur le niveau de la dette bancaire, les conditions de distribution de trésorerie, les charges d'exploitation, le productible P50/P90 et la date réelle de mise en service. Ces éléments méritent d'être approfondis par chacun avant de se forger sa propre opinion.
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
