Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
6
Vu


Début du sujet novembre 9, 2026 5:09 pm
Fiche projet
Le Cabas
sur La Première Brique
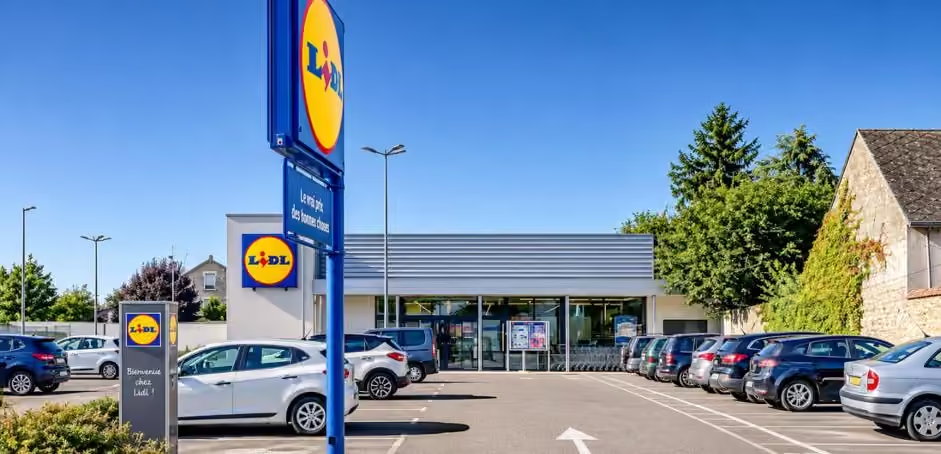
Montant en financement1 855 000 €
Durée60 mois
Localisation155-157 rue du Faubourg de Bourgogne, Saint-Jean-de-Braye (45)
📅 Mercredi 11/11/2026 à 12:00
Offre partenaire A&S
Le détail du projet
Supermarché en pleine propriété avec son parking et son foncier.
Le magasin se situe au 155-157 rue du Faubourg de Bourgogne à Saint-Jean-de-Braye, aux portes d'Orléans. Il est sur l'axe d'entrée de l'agglomération, à 3 km du centre, au milieu d'une zone commerciale déjà constituée. 158 000 habitants vivent à moins de 10 minutes.
866 m² sur 2 970 m² de terrain. 631 m² de vente, 235 m² d'annexes, parking privatif. Pleine propriété, sans copropriété.
Le bail commercial a été renouvelé le 2 mai 2024, avec effet au 1er avril 2023. La prochaine sortie possible du locataire est le 1er avril 2029, et le bail prend fin le 31 mars 2032.
L'étanchéité du toit sera à refaire d'ici 3 à 5 ans. Pas d'amiante ni de copropriété.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Fiducie
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations 
Partagez votre expérience
Ressources utiles
- Découvrir La Première Brique
- Classement de La Première Brique dans les meilleures plateformes
- Comparer La Première Brique aux autres plateformes
- Ticket minimum d'investissement sur La Première Brique
- Taux de défaut de La Première Brique
- Comment analyser un projet immobilier en pré-commercialisation ?
- Tout savoir sur les garanties
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

novembre 9, 2026 5:34 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est générée par une IA ; elle peut comporter des erreurs et ne constitue pas un conseil en investissement. L'immobilier fractionné comporte des risques : perte en capital, revenus non garantis, illiquidité, vacance, impayés, baisse de valeur, travaux, fiscalité, défaut du véhicule, défaillance de la plateforme, difficulté de revente. Analyse pédagogique, à compléter par l'investisseur ou un professionnel qualifié.
🧭 1. Synthèse express
Murs d'un supermarché discount loué à un locataire unique, en périphérie d'Orléans. L'investisseur prête à une société de projet récente : il reçoit une quote-part des loyers nets réellement encaissés, puis son capital à la revente visée fin 2031. La collecte dépasse de 28 % le prix d'achat : la revente doit donc se faire nettement au-dessus du prix payé pour rembourser le capital. Le locataire peut partir en avril 2029 et le bail expire quelques mois après la revente visée.
| 1 450 000 € prix négocié |
1 855 000 € montant collecté |
≈ 1,91 M€ revente du scénario central |
+32 % hausse requise vs prix d'achat |
≈ 3,5 mois de bail restant à la revente visée |
| Type d'actif | Supermarché de 866 m², terrain de 2 970 m², pleine propriété |
| Revenus attendus | Quote-part aléatoire des loyers nets, sans intérêt fixe |
| Durée | 60 mois, prorogeable de 12 mois au plus |
| Sortie | Revente de l'actif ; prime égale à 60 % de la plus-value éventuelle |
| Risque principal | Valeur de revente, liée au maintien et à l'allongement du bail |
| Point clé à vérifier | Portée réelle de la fiducie, qui ne correspond pas à la présentation commerciale |
| Complexité | Élevée |
⚙️ 2. Fonctionnement économique
| Emploi des fonds | Montant |
|---|---|
| Prix négocié du local | 1 450 000 € |
| Frais d'acquisition, audit, fiducie, rémunération du sponsor | ≈ 140 000 € |
| Réserve étanchéité de la toiture | 80 000 € |
| Honoraires de la plateforme (6 % HT) | 111 300 € |
| Besoin en fonds de roulement | 25 709 € |
| Coût total HT | 1 807 228 € |
| TVA avancée, à récupérer | 47 772 € |
| Montant collecté | 1 855 000 € |
| Frais supportés par l'emprunteur (HT) | Niveau |
|---|---|
| À l'entrée : plateforme + sponsor | 6 % + 6 % de la collecte, soit 222 600 € |
| Sur les loyers encaissés | 5 %, partagés à parts égales |
| Sur le prix de revente | 5 %, partagés à parts égales |
| Sur la plus-value éventuelle | 40 % (15 % plateforme, 25 % sponsor) |
| Fiduciaire | 9 000 € la première année, puis ≈ 4 450 € par an |
Ordre de grandeur : dans le scénario central, entrée, loyers et revente représentent ≈ 352 000 € HT de rémunérations, hors plus-value. Aucun frais n'est prélevé directement à l'investisseur, mais ces montants réduisent les sommes disponibles.
| Du loyer au versement | Année 1 | Année 5 |
|---|---|---|
| Loyer brut HT projeté | 125 834 € | 141 624 € |
| Frais du bien | −7 792 € | −13 241 € |
| Impôts de la société | −458 € | −1 000 € |
| Revenu distribuable projeté | 117 584 € | 127 382 € |
- Vacance ou impayé : aucun loyer net n'est dû pour la période, sans report ni rattrapage. L'absence de loyer ne constitue pas un défaut de l'emprunteur.
- Hausse des charges : grosses réparations, mises en conformité et frais de relocation s'imputent sur les loyers nets.
- Revente difficile : vote des prêteurs, prorogation possible ou abandon du solde de la créance.
⚖️ 3. Structure juridique et droits
Qualification : Complexe
- Statut : l'investisseur est créancier d'un prêt, ni propriétaire ni associé. Il n'a aucun droit réel sur le local.
- Emprunteur : société de projet au capital de 1 000 €, constituée le 20 octobre 2026, sans historique ni états financiers. Fonds propres indiqués : « NA ». Sa société mère est au capital de 5 000 €.
- Sûreté : fiducie portant sur les titres de l'emprunteur, les comptes courants d'associé et les créances de prix de cession future. Pas d'hypothèque, pas de caution, pas de fiducie sur les titres de la société mère.
- Autres opérations : l'emprunteur peut porter d'autres actifs financés par d'autres masses de prêteurs. La réalisation par les titres exige alors un défaut sur toutes les masses ou leur accord. Chaque masse reste affectée à son actif.
- Vote : majorité simple des votants, une voix par prêteur quel que soit le montant prêté. Les décisions s'imposent aux absents.
- Pouvoirs du coordinateur seul : délai de paiement de 12 mois au plus, et relocation à au moins 90 % du loyer précédent pour 3 ans ferme.
- Cession à prix insuffisant : si les prêteurs l'autorisent, le solde de leur créance est éteint, sans recours contre les associés ou dirigeants.
- Liquidité : créance cessible et marché interne annoncé, sans garantie de contrepartie ni de prix.
🔎 Incohérences relevées entre documents
| Sujet | Constat |
|---|---|
| Périmètre de la fiducie | La présentation indique que « le local et les loyers » sont confiés au fiduciaire. Le contrat et la fiche d'informations clés visent les titres, les comptes courants et les créances de prix de cession : ni le local, ni les loyers ne figurent dans la liste. |
| Remboursement du capital | La présentation prévoit 47 772 € en année 1, puis 1 807 228 € à la revente. L'échéancier de la fiche d'informations clés indique 1 855 000 € en une fois à la revente. |
| Montant du loyer | Le loyer annoncé (120 848 €) est identique à l'euro près à la moyenne annuelle des versements projetés. Or le modèle part de 125 834 € en année 1 et le rapport prix / loyer annoncé suppose ≈ 123 250 €. Le bail n'est pas fourni. |
| Scénario de départ | La fiche projet indique ≈ 59 % de capital rendu dans un passage et 61 % dans un autre, la présentation 61 %. |
| Décision de prorogation | La fiche d'informations clés évoque une décision des investisseurs ; l'article 15 du contrat permet au coordinateur d'accorder seul 12 mois. |
| Mentions incomplètes | Taux d'intérêt de retard laissé vide à l'article 7.6 du contrat ; date non renseignée sur la fiche d'informations clés. |
🏬 4. Actif immobilier
- 866 m² dont 631 m² de vente et 235 m² d'annexes, parking privatif, sans copropriété. Prix de 1 674 €/m², mais 2 142 €/m² rapporté au montant collecté.
- Toiture : étanchéité à refaire entre 2029 et 2031. Devis de 72 191 € HT, réserve de 80 000 €, soit une marge d'environ 11 %.
- Désenfumage : remise en état attendue du locataire avant l'achat ; ce point ne figure pas dans les conditions suspensives du contrat.
- Non documentés dans les pièces consultées : DPE, conformité énergétique, état des réseaux, constructibilité résiduelle et usage alternatif du terrain.
📍 5. Localisation et marché local
- Rue du Faubourg de Bourgogne à Saint-Jean-de-Braye, axe d'entrée de l'agglomération, à 3 km du centre. La commune compte 23 147 habitants, en croissance sur dix ans.
- Le bassin de 158 000 habitants à 10 minutes provient du dossier et n'a pas été recoupé.
- « Aucun autre discounter à proximité immédiate » : une autre enseigne de hard-discount est référencée dans la même commune. La notion de proximité n'est pas définie et la distance reste à mesurer.
- Multiples prix / loyer : ≈ 11,8× à l'entrée, 13,5× à la sortie centrale. Les comparables annoncés ressortent à 14,3–16,1×, sans liste de transactions. Le niveau prime des retail parks français est de l'ordre de 17×, pour des actifs institutionnels différents.
| Hypothèse | Qualification |
|---|---|
| Prix d'achat | Cohérent sous réserve des comparables |
| Loyer | Insuffisamment justifié |
| Revente | Ambitieuse |
🔑 6. Analyse locative
| Présence | Établissement immatriculé à cette adresse depuis juin 1994, ce que confirme l'annuaire officiel des entreprises |
| Bail | Renouvelé le 2 mai 2024, effet au 1er avril 2023, fin au 31 mars 2032 |
| Sortie possible | 1er avril 2029, préavis de 6 mois |
| Charges | Taxe foncière et assurance du propriétaire refacturées ; entretien intérieur à la charge du locataire |
| Dépôt de garantie | 30 842 € |
| Poids du loyer | 2,2 % d'un chiffre d'affaires estimé à 5,6 M€, soit ≈ 8 900 €/m² de vente (moyenne supermarchés 2024 : 7 200 €/m²). Estimation non auditée |
Lecture critique : la solidité du locataire n'élimine pas le risque de départ. L'enseigne privilégie les projets avec agrandissement de surface : environ 30 transferts sur 50 ouvertures en 2025, et 50 transformations prévues en 2026. Les 19 magasins repris en 2025 faisaient en moyenne ≈ 1 780 m², contre 631 m² ici. Un transfert à proximité est donc un scénario à ne pas écarter, même si aucune information publique n'en fait état pour ce site. La dépendance à un locataire unique est totale.
📊 7. Analyse financière
| Collecte / prix d'achat | 128 % |
| Dette / valeur de revente centrale | ≈ 97 % |
| Charges et impôts / loyers projetés | ≈ 7 % en année 1, ≈ 10 % ensuite |
| Réserves affectées (toiture + BFR) | 105 709 €, soit 5,7 % de la collecte |
| DSCR | Sans objet : versements limités aux loyers nets, capital in fine |
Indexation : le modèle retient +3 % par an sur l'indice des loyers commerciaux. Les dernières publications ressortent à −0,50 % (T4 2025), −0,45 % (T1 2026) et +0,26 % (T2 2026). L'hypothèse pèse à la fois sur les loyers versés et sur le prix de revente.
🏁 8. Scénario de revente
- Prix implicite : ≈ 1,91 M€, soit +32 % en cinq ans par rapport au prix d'achat, avant 5 % d'honoraires de revente.
- Rôle de la revente : dans le scénario central, elle sert uniquement à rembourser le capital. Le gain provient des loyers, et la prime n'apparaît qu'au-delà de ce niveau.
- Durée du bail : à la date visée, il resterait ≈ 3,5 mois de bail. L'allongement évoqué dans le dossier est une intention, sans engagement du locataire.
- Contrainte fiscale : le régime de marchand de biens impose de revendre dans les 5 ans. La date visée coïncide avec cette limite. Au-delà, la reprise des droits, de l'ordre de 74 000 € à un taux de droit commun de 5,80 %, plus intérêts, serait déduite du produit de cession. La prorogation de 12 mois entre donc en tension avec ce délai.
- Vente forcée : la cession doit se faire au moins à la valeur d'un expert ou à un prix approuvé par les prêteurs.
🚨 9. Risques spécifiques
| Risque | Niveau | Commentaire |
|---|---|---|
| Revente / valorisation | Élevé | Hausse de prix requise, bail court à la sortie |
| Perte en capital | Élevé | Abandon possible du solde après vote |
| Illiquidité | Élevé | Aucune contrepartie garantie |
| Départ du locataire | Élevé | Effet direct sur revenus et valeur |
| Juridique / sûreté | Moyen | Sûreté indirecte, véhicule sans fonds propres |
| Revenus | Moyen | Indexation optimiste au regard de l'indice récent |
| Fiscal | Moyen | Délai de revente sans marge |
| Conflit d'intérêts | Moyen | Plateforme et sponsor rémunérés sur la collecte, les loyers, la revente et la plus-value |
| Travaux | Modéré | Réserve dédiée, autres dépenses imputées sur les loyers |
| Solvabilité du locataire | Modéré | Groupe de premier plan, aucun impayé signalé par le dossier |
🧪 10. Stress tests (calculs de l'analyse)
Capital rendu en % du montant investi, TVA récupérée comprise, locataire maintenu, avec les coûts de sortie implicites du modèle.
| Scénario | Prix de revente | Capital rendu |
|---|---|---|
| Central du dossier (indexation +3 %, 13,5×) | ≈ 1,91 M€ | 100 % |
| Indexation +1,5 % par an | ≈ 1,80 M€ | ≈ 94 % |
| Indexation +1 % par an | ≈ 1,77 M€ | ≈ 93 % |
| Loyer constant au niveau annoncé | ≈ 1,63 M€ | ≈ 86 % |
| Prix central −5 % | ≈ 1,82 M€ | ≈ 95 % |
| Prix central −10 % | ≈ 1,72 M€ | ≈ 90 % |
| Prix central −15 % | ≈ 1,63 M€ | ≈ 85 % |
| Prix central −20 % | ≈ 1,53 M€ | ≈ 81 % |
| Revente au prix d'achat | 1,45 M€ | ≈ 76 % |
| Départ en 2029, 12 mois de vacance, relocation −15 % (dossier) | non détaillé | 59 à 61 %, résultat global négatif |
Non chiffrables faute de données : travaux imprévus au-delà de la réserve, retard de revente avec reprise des droits, vacance sans relocation.
⚖️ 11. Points forts / points d'attention
| ✅ Points forts | ⚠️ Points d'attention |
|---|---|
|
|
❓ 12. Questions à se poser
- ☐ Que détient l'investisseur ? Une créance, sans droit réel sur le local.
- ☐ Qui possède le bien ? La société emprunteuse.
- ☐ Les loyers sont-ils sécurisés ? Ils sont versés seulement s'ils sont encaissés.
- ☐ Quel est le loyer actuel exact, au vu du bail et de la dernière quittance ?
- ☐ Quels comparables justifient le multiple de sortie ?
- ☐ Le bail peut-il être allongé, et à quelle condition ?
- ☐ Comment le remboursement anticipé de la TVA est-il organisé, et à quelle date ?
- ☐ Le DPE et la remise en état du désenfumage sont-ils disponibles ?
- ☐ Quelle est la solidité financière du sponsor, dont les comptes n'ont pas été consultés ?
- ☐ Que se passe-t-il en cas de défaut de la plateforme ou du véhicule ?
- ☐ La sortie reste-t-elle acceptable sans plus-value ni acquéreur rapide ?
⭐ 13. Notation visuelle
| Critère | Note |
|---|---|
| Qualité de l'actif | ⭐⭐⭐☆☆ |
| Localisation | ⭐⭐⭐⭐☆ |
| Marché locatif | ⭐⭐⭐☆☆ |
| Locataire | ⭐⭐⭐⭐☆ |
| Cohérence du prix | ⭐⭐⭐☆☆ |
| Cohérence des loyers | ⭐⭐☆☆☆ |
| Charges et travaux | ⭐⭐⭐☆☆ |
| Structure juridique | ⭐⭐☆☆☆ |
| Protection des investisseurs | ⭐⭐☆☆☆ |
| Liquidité et sortie | ⭐⭐☆☆☆ |
| Scénario de revente | ⭐⭐☆☆☆ |
| Transparence documentaire | ⭐⭐⭐☆☆ |
| Maîtrise du risque | ⭐⭐☆☆☆ |
⭐☆☆☆☆ très faible · ⭐⭐☆☆☆ fragile · ⭐⭐⭐☆☆ correct avec réserves · ⭐⭐⭐⭐☆ solide · ⭐⭐⭐⭐⭐ très solide
🧾 14. Conclusion
L'opération combine un actif loué de longue date et un locataire de premier plan avec une structure où la collecte excède largement le prix d'achat. Le remboursement du capital dépend d'une revente à une valeur nettement supérieure, alors que le bail serait presque à son terme. Les paramètres les plus sensibles sont le maintien du locataire, l'allongement du bail, l'indexation et le multiple de sortie.
Les informations manquantes concernent surtout le bail, les comparables, le DPE et les comptes du sponsor. Les incohérences documentaires méritent une clarification, en priorité sur le périmètre de la fiducie et le calendrier de remboursement. Chacun peut compléter cette analyse et apprécier l'adéquation avec son horizon, sa diversification et sa tolérance à l'illiquidité.
🔗 15. Sources
- Indice des loyers commerciaux, T2 2026 (insee.fr)
- Indice des loyers commerciaux, T1 2026 (insee.fr)
- Engagement de revente des marchands de biens (bofip.impots.gouv.fr)
- Sanction du non-respect de l'engagement (fiscalonline.com)
- Fiche de la commune (banatic.interieur.gouv.fr)
- Rendements prime des retail parks (cushmanwakefield.com)
- Rendement au m² des formats alimentaires (lsa-conso.fr)
- Stratégie de transferts et d'agrandissements de l'enseigne, reprises de magasins (presse spécialisée, lsa-conso.fr, labomaison.com)
- Présence de l'établissement, annuaire officiel des entreprises, consulté le 09/11/2026 (annuaire-entreprises.data.gouv.fr)
- Présence d'une autre enseigne de hard-discount dans la commune (acceslibre.beta.gouv.fr)
- Registres d'entreprises, consultés le 09/11/2026 (societe.com, pappers.fr)
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
