Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet octobre 31, 2026 8:07 am
Fiche projet
SoSimple Solar Round 11
sur Enerfip
Montant en financement1 500 000 €
Durée36 mois
LocalisationAfrique australe (Afrique du Sud, Botswana)
📅 Mercredi 04/11/2026 à 12:30
Offre partenaire A&S
Le détail du projet
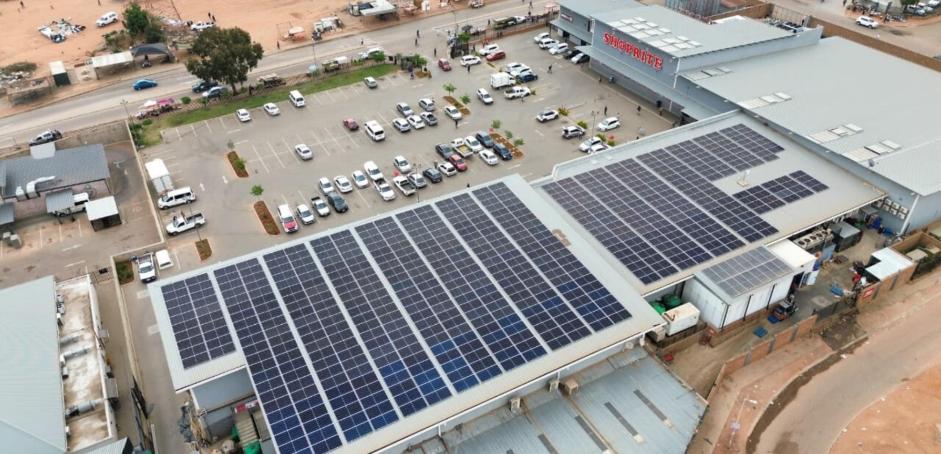
Le portefeuille est réparti dans toute l’Afrique australe, tandis que l’équipe opérationnelle du groupe est basée à Johannesburg, en Afrique du Sud. La supervision stratégique, la gouvernance et la prise de décision au niveau du conseil d’administration sont assurées depuis les Pays-Bas. Le portefeuille se compose d’un mélange diversifié d’actifs solaires commerciaux et industriels en toiture, desservant des clients dans les secteurs de la vente au détail, de l’hôtellerie, de l’industrie, de l’agriculture et de l’éducation. Les actifs existants et futurs sont répartis sur plusieurs sites et segments de clients, offrant une diversification géographique et par type de client.
L’émetteur possède et exploite un portefeuille de systèmes solaires photovoltaïques en toiture situés sur les sites des clients. Les clients consomment l’électricité produite sur place et paient l’énergie fournie dans le cadre d’accords d’achat d’électricité à long terme (PPA).
Les fonds levés serviront à financer les dépenses d’investissement nécessaires à l’ajout de 4+ projets solaires sur toiture dans le portefeuille en Afrique australe, incluant des systèmes de stockage d’énergie par batterie sur deux sites. Les projets ont atteint le stade “prêt à construire”, et certaines installations sont déjà en cours de construction. Le portefeuille devrait être entièrement mis en service au cours du premier trimestre 2027, après quoi il devrait contribuer à hauteur d’environ 9,5 GWh de production d’électricité renouvelable par an.
Comme les systèmes sont installés sur des bâtiments existants et connectés derrière la connexion électrique existante du client, le modèle économique ne nécessite pas l’acquisition de terrains de développement.
La structure de remboursement combine un amortissement périodique pendant la durée du prêt avec un remboursement in fine à l’échéance. La direction s’attend à ce que la composante in fine soit financée par une combinaison de flux de trésorerie accumulés du portefeuille, de croissance continue du portefeuille, d’opportunités de monétisation d’actifs et, si nécessaire, de refinancement d’une partie du portefeuille.
Les investisseurs bénéficient d’un gage général de premier rang sur l’ensemble des actifs actuels et futurs de l’émetteur, pour un montant sécurisé de 5 millions d’euros. Le package de garanties est partagé pari passu avec les groupes d’obligataires existants représentés par le même représentant de garantie, garantissant un traitement égal entre les créanciers garantis.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Nantissement de premier rang
- Cession des créances clients
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 650 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

octobre 31, 2026 8:11 am
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L'investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
🧭 Résumé exécutif
- Nature : obligations simples senior émises par une holding néerlandaise qui détient, via une succursale sud-africaine, un portefeuille de PV en toiture C&I (≈ 8 MWc en exploitation, 40+ actifs) en Afrique australe.
- Usage des fonds : CAPEX de 4 projets (≈ 2,16 MWc PV + ≈ 1 MWh de batteries), Afrique du Sud et Botswana, stade RTB / construction, mise en service fin 2026 – T1 2027.
- Revenus : PPA « derrière le compteur » à tarif fixe indexé sur l'inflation locale, durées de 5 à 20 ans (10 ans en général), facturés en rand.
- Remboursement : 35 % amorti, 65 % in fine sur 3 ans. Le plan d'affaires de l'émetteur montre que le in fine ne peut pas être couvert par l'exploitation seule (DSCR projeté 0,40x en année 3) : refinancement ou cessions d'actifs nécessaires.
- Points forts : historique de 10 levées sans incident déclaré, portefeuille diversifié, modèle sans permis lourd, attractivité économique du solaire face à la hausse des tarifs réseau.
- Risques clés : refinancement, change EUR/ZAR non couvert, mur de dette 2027, sûreté plafonnée et partagée, holding au capital très faible.
🏗️ Projet & périmètre
| Site | Technologie | Puissance | Stade | Contrat | MES prévue |
|---|---|---|---|---|---|
| Centre commercial (Botswana) | PV toiture + BESS | ≈ 1 119 kWc / 492 kWh | Construction | 10 ans | janv. 2027 |
| Exploitation agricole (Afrique du Sud) | BESS seul | 516 kWh | Construction | 5 ans | fin 2026 |
| Site agro-alimentaire (Afrique du Sud) | PV toiture | ≈ 714 kWc | RTB | 20 ans | janv. 2027 |
| Centre commercial (Afrique du Sud) | PV toiture | ≈ 326 kWc | RTB | 10 ans | fin 2026 |
🔎 Incohérences documentaires à noter : la fiche parle de « 4+ projets » puis de « 5 à 10 projets » ; un tableau de notation évoque « 35 à 40 projets » et « 9 à 10 BESS » (probablement le portefeuille global) ; le total BESS affiché (1 269 kWh) ne correspond pas à la somme des lignes (1 008 kWh) ; la FICI indique « garantie ou sûreté : N/A » alors que les termes et conditions décrivent un package de sûretés complet.
☀️ Ressource & production
- Gisement solaire élevé en Afrique australe ; dimensionnement à partir des courbes de consommation clients et d'un logiciel de modélisation professionnel.
- Aucun P50/P90, Performance Ratio ni taux de disponibilité garanti n'est publié pour les nouveaux sites.
- Production portefeuille annoncée : ≈ 9,5 GWh/an à partir de 2027 pour ≈ 10 MWc, soit ≈ 900–950 kWh/kWc. C'est prudent au regard du gisement (≈ 1 500–1 700 kWh/kWc en Afrique du Sud pour un système bien orienté), ce qui suggère un bridage lié à l'autoconsommation sur site ou une hypothèse conservatrice — à clarifier.
- Facteur d'émission implicite ≈ 0,98 tCO₂/MWh, cohérent avec un réseau très carboné.
💶 Revenus & offtake
- Modèle C&I classique : l'émetteur finance, détient et exploite ; le client paie un prix par kWh inférieur au tarif réseau (économies revendiquées > 30 %).
- Indexation sur l'inflation locale ; contrats avec reconduction tacite, protections contre la baisse de consommation, la vacance et la résiliation anticipée (contenu exact non publié).
- Contreparties : distribution (dont un grand distributeur coté en Bourse), agriculture, hôtellerie, industrie, immobilier commercial. Profil crédit hétérogène : solide à moyen.
- Contexte porteur : le régulateur a validé une hausse moyenne des tarifs de l'opérateur public d'≈ 8,8 % pour 2026/27, ce qui renforce l'écart en faveur du solaire sur site ; les PPA corporate deviennent le premier moteur du marché.
- ⚠️ Les revenus sont en rand, la dette en euro : aucune couverture de change n'est mentionnée.
🔧 Coûts, O&M & assurances
- CAPEX implicite : 1,5 M€ pour ≈ 2,16 MWc + ≈ 1 MWh de stockage, soit un ordre de grandeur cohérent avec les coûts C&I locaux (≈ 0,45–0,60 €/Wc PV + stockage). Le tableau de flux évoque toutefois plus de 2 M€ d'investissements en 2026 : la différence serait financée par la trésorerie d'exploitation.
- Contrats d'installation et de fourniture signés à prix fixés ; O&M confiée à un installateur local établi.
- Les polices d'assurance sont cédées en garantie aux obligataires ; pas de détail public sur les garanties de performance, pénalités (LDs) ou assurance perte d'exploitation.
📑 Autorisations & raccordement
Installations derrière le compteur sur bâtiments existants : pas d'étude environnementale ni de permis de construire selon la documentation, simple enregistrement après livraison. Risque d'autorisation faible ; risque résiduel lié aux règles municipales d'injection et aux délais d'enregistrement.
🏦 Structure, ratios & sûretés
| Élément | Détail |
|---|---|
| Instrument | Obligations simples senior, 3 ans, 35 % amorti / 65 % in fine |
| Rang | Pari passu avec ≈ 3,39 M€ d'obligations existantes (certaines tranches antérieures sont subordonnées) |
| Sûretés | Cession des créances (PPA, baux), cession des polices d'assurance, droits de substitution sur contrats O&M, nantissement général notarié de droit sud-africain détenu par un agent des sûretés |
| Plafond de la sûreté | 5 M€ pour ≈ 4,9 M€ de dette senior après l'émission → marge quasi nulle |
| Covenant | Blocage des distributions si la couverture du service de la dette < 1,2x (4 trimestres glissants et prévisionnels) |
| Capital social de l'émetteur | 1 000 € |
| Remboursement anticipé | Possible, indemnité de 1 % dans les 24 premiers mois |
Indicateurs clés (source : plan d'affaires de l'émetteur)
| Ratio | 2027 | 2028 | 2029 |
|---|---|---|---|
| DSCR sur la dette levée | 1,01x | 1,62x | 0,40x |
| Valeur du portefeuille de contrats / dette totale | 0,92x | 1,23x | 1,20x |
| Émetteur | 2024 | 2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires | 3,04 M€ | 1,72 M€ | −43 % |
| Résultat net | 0,72 M€ | 0,47 M€ | −35 % |
| Total actif | 5,63 M€ | 4,91 M€ | −13 % |
| Dette nette | 2,21 M€ | 2,47 M€ | +12 % |
💡 Le chiffre d'affaires mélange revenus d'exploitation et cessions d'actifs (≈ 1 M€ de ventes attendues en 2026 sur ≈ 1,7 M€). Les revenus d'exploitation récurrents sont d'≈ 0,7 M€ en 2026 et d'un peu plus d'1 M€ en 2027, puis décroissent à mesure que les contrats arrivent à échéance, en l'absence de nouveaux projets.
⏱️ Planning & risques de délai
- Deux sites en construction, deux RTB ; mise en service fin 2026 – janvier 2027. Risque construction modéré (petites puissances, contrats signés).
- Mur de dette 2027 : ≈ 1,85 M€ d'échéances existantes, dont ≈ 0,9 M€ dès janvier 2027. Le plan prévoit d'y faire face avec ≈ 1,7 M€ de trésorerie disponible estimée et les flux d'exploitation.
- Clause de retard : à l'échéance, une période de régularisation de 3 mois maximum peut être accordée par la plateforme.
🌍 Marché, localisation & acceptabilité
L'Afrique du Sud dispose d'une capacité renouvelable d'≈ 16,6 GW (2025) et d'un marché du solaire privé de plusieurs GW. La hausse continue des tarifs réseau, les délestages passés et l'essor des PPA privés soutiennent la demande C&I. L'acceptabilité locale est bonne (installations sur toitures existantes). En contrepartie : risque pays (volatilité du rand, environnement réglementaire municipal, fiabilité du réseau) et un site au Botswana, juridiction distincte pour l'exécution des sûretés.
📜 Antécédents du porteur (anonymisés)
| Opération | Année | Techno | Montant | Statut |
|---|---|---|---|---|
| Projet précédent #1 | 2019 | PV toiture C&I | ≈ 0,50 M€ | Remboursé |
| Projets précédents #2 à #6 | 2019–2023 | PV toiture C&I | ≈ 2,6 M€ | En cours |
| Projet précédent #7 | 2023 | PV toiture C&I | ≈ 1,13 M€ | Remboursé |
| Projets précédents #8 à #10 | 2023–2025 | PV toiture C&I | ≈ 1,9 M€ | En cours |
| Total | 2019–2025 | 10 levées | ≈ 6,24 M€ | 1,63 M€ remboursés / 3,39 M€ en cours |
Aucun retard ni incident de paiement n'est déclaré sur sept ans ; cette information provient de l'émetteur et de la plateforme et n'a pas pu être vérifiée de façon indépendante. Groupe de petite taille (≈ 10 salariés) avec une gouvernance aux Pays-Bas et une équipe opérationnelle à Johannesburg. Plus de 75 installations livrées et plus de 10 MW d'actifs déjà cédés, ce qui atteste d'un savoir-faire de rotation d'actifs.
📉 Stress tests (simplifiés, sur les ratios publiés)
| Scénario | DSCR 2027 | DSCR 2028 | DSCR 2029 | Couverture valeur / dette 2027 |
|---|---|---|---|---|
| Base (plan émetteur) | 1,01x | 1,62x | 0,40x | 0,92x |
| Rand −15 % vs euro | ≈ 0,86x | ≈ 1,38x | ≈ 0,34x | ≈ 0,78x |
| Rand −30 % vs euro | ≈ 0,71x | ≈ 1,13x | ≈ 0,28x | ≈ 0,64x |
| Production P90 (≈ −8 %) | ≈ 0,93x | ≈ 1,49x | ≈ 0,37x | ≈ 0,85x |
| Retard MES +6 mois | ≈ 0,86x | 1,62x | 0,40x | ≈ 0,90x |
| Rand −15 % + P90 | ≈ 0,79x | ≈ 1,27x | ≈ 0,31x | ≈ 0,72x |
Hypothèses : flux en rand convertis en euro, effet proportionnel sur les flux disponibles ; retard appliqué aux seuls nouveaux actifs (≈ 30 % des revenus 2027). Ordres de grandeur indicatifs.
➡️ Dans tous les scénarios, le remboursement final repose sur un refinancement ou des cessions d'actifs. L'exploitation seule ne permet pas d'atteindre le point mort la dernière année.
⚖️ Points forts / points d'attention
✅ Points forts
- Historique de remboursement sans incident déclaré sur 10 opérations
- Portefeuille diversifié (40+ actifs, plusieurs secteurs)
- Économie client solide face à la hausse des tarifs réseau
- Projets de petite taille, sans permis lourd, contrats signés
- Package de sûretés étendu et covenant de distribution
⚠️ Points d'attention
- Élevé Refinancement du in fine (DSCR 0,40x en année 3)
- Élevé Change EUR/ZAR non couvert
- Élevé Mur de dette 2027 sur la dette existante
- Moyen Sûreté plafonnée à 5 M€, quasi saturée et partagée
- Moyen Revenus récurrents en décroissance sans nouveaux projets
- Moyen Exécution des sûretés en droit étranger (Afrique du Sud, Botswana)
- Modéré Construction (petites centrales, contrats signés)
⭐ Grille d'évaluation
| Critère | Note | Commentaire |
|---|---|---|
| Ressource & production | ★★★★★ | Bon gisement, mais pas de P50/P90 publié |
| Revenus & offtake | ★★★★★ | PPA indexés, diversifiés ; contrats courts et exposition au change |
| EPC/O&M & assurances | ★★★★★ | Contrats signés, partenaire local ; garanties de performance non détaillées |
| Autorisation & raccordement | ★★★★★ | Derrière le compteur, pas de permis lourd |
| Structure & sûretés | ★★★★★ | Sûreté plafonnée, partagée, couverture < 1x en 2027 |
| Antécédents porteur | ★★★★★ | 10 levées, pas d'incident déclaré ; petite structure |
| Planning & risques | ★★★★★ | Refinancement nécessaire, mur de dette 2027 |
🧾 Conclusion récapitulative
L'opération finance l'extension d'un portefeuille solaire C&I déjà en exploitation, porté par un émetteur au parcours de remboursement jusqu'ici sans incident déclaré. Le profil de risque tient moins aux actifs eux-mêmes (petites centrales, économie client favorable) qu'à la structure financière de la holding : un remboursement final qui dépend explicitement d'un refinancement ou de cessions d'actifs, une exposition au rand non couverte, une échéance importante sur la dette existante en 2027 et une sûreté commune quasi saturée. Points à approfondir : contrats PPA types, P50/P90 des nouveaux sites, comptes audités, politique de change et calendrier des cessions envisagées. Chaque investisseur reste invité à mener sa propre analyse au regard de sa situation et de sa tolérance au risque.
🔗 Sources
- Documentation de l'offre (fiche projet, FICI, note d'analyse, termes et conditions)
- Hausse tarifaire 2026/27 validée par le régulateur — energize.co.za
- Hausse des tarifs municipaux — enerdata.net
- Capacité solaire ajoutée en 2025 — pv-magazine.com
- Les PPA corporate dépassent les appels d'offres publics en 2026 — miningweekly.com
- Renewable Energy Market Intelligence Report 2026 — greencape.co.za
- Taux de référence EUR/ZAR — ecb.europa.eu
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 650 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
