Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet octobre 31, 2026 8:15 am
Fiche projet
Schöntal
sur Enerfip
Montant en financement1 500 000 €
Durée18 mois
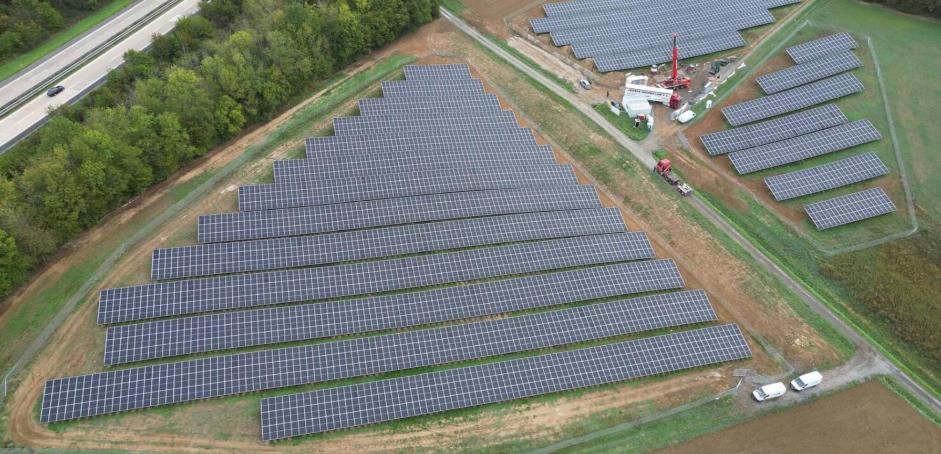
LocalisationSchöntal, Hohenlohekreis (Bade-Wurtemberg), Allemagne
📅 Jeudi 05/11/2026 à 12:30
Offre partenaire A&S
Le détail du projet
L’installation contribue au déploiement d’électricité renouvelable en Allemagne et combine la production solaire avec une solution de stockage, soutenant l’intégration de la production renouvelable sur le marché de l’électricité.
Le projet est en phase avancée de construction et bénéficie d’une rémunération minimale de référence dans le cadre du mécanisme d’enchères EEG allemand.
Les fonds serviront à financer les coûts de construction, y compris l’acquisition des principaux composants de la centrale solaire et du système de stockage d’énergie par batteries (modules, onduleurs, trackers solaires, conteneurs BESS, câbles). Mais aussi les travaux de génie civil, les installations mécaniques et électriques, les services d’ingénierie et de conception, ainsi que la ligne de raccordement au réseau.
Le budget total de construction s’élève à environ 6,2 millions d’euros. Les principaux postes de coûts concernent les travaux EPC (ingénierie, approvisionnement et construction) incluant solaire, stockage et raccordement.
La société prévoit de rembourser les fonds levés soit par refinancement auprès d’une banque locale, soit par la vente de projets à un tiers.
- Capacité PV : 7,2 MWc
- Capacité BESS : 5 MW / 10 MWh
- Durée de stockage : 2 heures
- Production spécifique P90 : 967,5 kWh/kWc/an
- Production annuelle P90 : 6 983,4 MWh
- Structure de montage : structure fixe
- Mise en service prévue (COD) : décembre 2026
Pour Schöntal, l’électricité devrait être vendue sur le marché, avec la prime de marché EEG offrant une référence de rémunération minimale suite à l’attribution de l’enchère.
Le système de stockage pourrait également bénéficier de la volatilité du marché et de la demande en services de flexibilité.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- nantissement de 100% des titres
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 650 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

octobre 31, 2026 8:18 am
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L'investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
🧭 Résumé exécutif
- Nature : obligations simples de droit allemand émises par la société de projet (SPV), financement-relais de construction d'une centrale PV au sol de 7,2 MWc hybridée avec un stockage de 5 MW / 10 MWh (2 h) dans le Bade-Wurtemberg.
- Stade : construction démarrée en juin 2026 ; mise en service PV prévue en décembre 2026, raccordement du stockage visé en avril 2027.
- Revenus : vente au marché spot avec un prix plancher issu d'un appel d'offres national sur 20 ans pour le PV ; le stockage est 100 % marchand (arbitrage + services système) et pèse ≈ 45 % des revenus projetés.
- Sortie : remboursement in fine sous 18 mois (+6 mois optionnels) par un refinancement bancaire long terme ou une cession du projet.
- Points forts : projet autorisé, raccordement accordé, prix plancher sur le PV, pays AAA, sponsor expérimenté adossé à un investisseur institutionnel.
- Risques clés : montant du refinancement bancaire (calibré exactement sur la dette levée), revenus marchands du stockage, prix négatifs, sûreté limitée au nantissement des titres.
🏗️ Projet & périmètre
| Élément | Détail |
|---|---|
| Localisation | Schöntal, Hohenlohekreis (Bade-Wurtemberg), deux emprises le long d'une autoroute |
| Technologie | PV au sol, structure fixe, modules et onduleurs de fabricants de rang 1 ; BESS 5 MW / 10 MWh |
| Stade | Construction (RTB atteint en mai 2026) |
| Contrats clés | EPC signé avec un constructeur allemand expérimenté ; O&M et agrégateur non encore sélectionnés (choix prévu en novembre 2026) |
| Montage | Projet acquis au RTB auprès d'un développeur tiers (clôture le 18/12/2025) après due diligences externes |
| Levée totale | Jusqu'à 4,36 M€ en plusieurs tranches, dont une 1re tranche de 1,5 M€ |
🔎 Incohérences documentaires à noter : objectif affiché de 2 M€ contre 1,5 M€ pour la tranche ; fin de collecte au 25/12/2026 sur la fiche contre le 25/11/2026 (+20 jours) dans la FICI ; forme juridique indiquée « Sociedad anónima » pour une GmbH ; fonds propres présentés à 33 % puis 40 % ; prix d'acquisition de 257 k€ puis 241 k€ ; rang des obligations « voir documentation » dans la FICI mais « Senior » dans la note ; règle de suspension de la prime en cas de prix négatifs décrite de deux façons ; tracé du raccordement du stockage « en cours d'élaboration ».
☀️ Ressource & production
- Productible P90 : 967,5 kWh/kWc/an, soit ≈ 6 983 MWh/an. C'est cohérent avec le sud de l'Allemagne en structure fixe (P50 typique ≈ 1 000–1 100 kWh/kWc) ; l'hypothèse P90 est prudente.
- Dégradation standard intégrée. Ni Performance Ratio garanti ni étude de productible indépendante n'est publiée.
- Le modèle ne valorise qu'environ 71 % de la production (heures à prix positifs) sur dix ans : l'exposition aux prix négatifs est donc explicitement prise en compte.
💶 Revenus & offtake
| Source | Part des revenus (10 ans) | Nature |
|---|---|---|
| Vente PV au marché | ≈ 54 % | Marchand, avec plancher |
| Prime de marché (plancher) | ≈ 1 % | Complément jusqu'à 48,6 €/MWh sur 20 ans, suspendu lors des heures négatives |
| Arbitrage BESS | ≈ 25 % | 100 % marchand |
| Services système BESS | ≈ 20 % | Marchand, marché en saturation |
- Revenus moyens projetés : ≈ 653 k€/an sur 20 ans ; OPEX ≈ 134 k€/an.
- Prix moyen implicite du PV ≈ 51 €/MWh, à peine au-dessus du plancher : le plancher joue un vrai rôle protecteur, mais pas pendant les heures négatives (573 h en 2025).
- La valeur de marché mensuelle du solaire reste très saisonnière : moins de 20 €/MWh en mai 2025, ≈ 63,6 €/MWh en août 2026.
- Stockage : ≈ 59 k€/MW/an implicites. Ce niveau est modéré au regard des années récentes, mais les revenus des services système baissent avec l'afflux de batteries (≈ 25 GWh installés fin 2025).
🔧 Coûts, O&M & assurances
| Poste | Montant | Ratio |
|---|---|---|
| EPC PV | 2 995 k€ | ≈ 415 €/kWc |
| EPC BESS | 1 635 k€ | ≈ 164 €/kWh |
| Raccordement | 1 000 k€ | ≈ 139 €/kWc |
| Autres (ingénierie, accès, incendie, assurances…) | 468 k€ | — |
| Réserve pour imprévus | 126 k€ | ≈ 2 % du CAPEX |
| Total CAPEX | 6 224 k€ | ≈ 862 k€/MWc |
Les coûts unitaires sont compétitifs pour l'Allemagne en 2026. La réserve pour imprévus est faible ; les surcoûts éventuels incombent au sponsor. Le contrat O&M et l'agrégateur ne sont pas encore signés ; l'assurance construction est budgétée.
📑 Autorisations & raccordement
| Date | Étape |
|---|---|
| 05/03/2024 | Avis préalable favorable (statut de projet « privilégié » : bande de 200 m le long d'une autoroute) |
| 04/10/2022 | Accord de raccordement du gestionnaire de réseau de distribution (moyenne tension, ligne souterraine traversant deux communes) |
| 29/01/2025 | Pas d'objection de principe de l'autorité environnementale sur le tracé du câble |
| 07/05/2026 | Permis de construire définitif en vigueur |
Risque d'autorisation faible pour le PV : le statut privilégié évite de modifier le plan d'urbanisme. Le stockage, en revanche, reste plus exposé : livraison en janvier 2027 et raccordement visé en avril 2027 alors que son tracé est encore en cours d'élaboration.
🏦 Structure, ratios & sûretés
| Élément | Détail |
|---|---|
| Émetteur | SPV allemande (capital 25 k€), détenue à 100 % par une holding du groupe |
| Instrument | Obligations simples, 18 mois + 6 mois optionnels, in fine |
| Sûreté | Nantissement de droit allemand sur 100 % des titres de la SPV, via un agent des sûretés (dette parallèle) |
| Absent | Pas d'hypothèque ni de gage sur les équipements, pas de garantie de la maison mère, pas de compte de réserve |
| Effet de levier | Dette levée 4,36 M€ / besoin total ≈ 6,50 M€ → LTC ≈ 67 % ; fonds propres ≈ 2,14 M€ |
| Bilan SPV | Fin 2025 : capitaux propres négatifs (−7 k€). Plus récemment : total actif ≈ 3,74 M€ pour une dette nette ≈ 3,70 M€ (financement du sponsor à préciser : apport en capital ou prêt d'actionnaire) |
| Remboursement anticipé | Indemnité de 0,5 % sur les 12 premiers mois |
💡 Le cœur du dossier est le refinancement. Le plan du sponsor simule une dette bancaire de 4,36 M€ sur 14 ans à 3,2 % avec un DSCR de 1,20x : le montant bancaire supposé est exactement celui à rembourser aux obligataires. Il n'y a donc aucune marge si la banque retient des hypothèses plus prudentes, notamment sur les revenus marchands du stockage.
⏱️ Planning & risques de délai
- Construction lancée en juin 2026, mise en service PV en décembre 2026, stockage raccordé en avril 2027.
- Échéance des obligations vers mi-2028 (fin 2028 avec l'option) : la banque disposera d'environ 12 à 18 mois d'historique d'exploitation, et de moins pour le stockage.
- Un retard de 6 mois sur le stockage réduirait cet historique et pourrait décaler le refinancement vers la période optionnelle.
🌍 Marché, localisation & acceptabilité
L'Allemagne est un marché mature (≈ 117 GW de PV et ≈ 56 % d'électricité renouvelable en 2025) et notée AAA. En contrepartie, la cannibalisation des prix solaires s'accentue : prix négatifs structurels et réforme du soutien qui expose davantage les nouvelles centrales au marché. L'hybridation par batterie répond à ce besoin de flexibilité, mais le marché des services système se sature rapidement. L'emprise le long d'une autoroute limite les conflits d'usage ; aucun recours n'est signalé.
📜 Antécédents du porteur (anonymisés)
| Élément | Constat |
|---|---|
| Groupe sponsor | Développeur-producteur européen fondé dans les années 1980, ≈ 200 salariés, 7 pays |
| Parc en exploitation | ≈ 70,5 MW (hydro, éolien, PV) |
| Projets prêts à construire | > 425 MW ; pipeline ≈ 11,6–12 GW |
| Projets cédés | ≈ 97 MW éolien et ≈ 57 MWc PV vendus après enchères |
| En construction | ≈ 14,2 MWc PV (Allemagne) et ≈ 124 MW éolien (Pologne) |
| Actionnariat | Fondateurs majoritaires ; un gestionnaire d'actifs institutionnel a engagé 480 M€ en 2024 pour financer une croissance vers ≈ 2,5 GW |
| Accès bancaire | Financements obtenus auprès d'institutions multilatérales et de banques commerciales |
| Historique sur la plateforme | Aucun (première opération) ; un projet jumeau (≈ 7 MWc + 5 MW de stockage, jusqu'à 5 M€) est levé en parallèle |
Le sponsor a de l'envergure et un accès réel au financement bancaire, mais son parc en exploitation reste modeste au regard de son pipeline. Les deux opérations jumelles concentrent jusqu'à ≈ 9,4 M€ sur un même sponsor.
📉 Stress tests : capacité de refinancement bancaire
| Scénario | Flux disponibles (k€/an) | Dette bancaire mobilisable | Écart à couvrir |
|---|---|---|---|
| Base (plan sponsor) | ≈ 470 | ≈ 4,36 M€ | — |
| Prix PV −20 % (plancher actif) | ≈ 452 | ≈ 4,20 M€ | −0,16 M€ |
| Revenus totaux −10 % | ≈ 405 | ≈ 3,76 M€ | −0,60 M€ |
| Revenus stockage −30 % | ≈ 382 | ≈ 3,55 M€ | −0,81 M€ |
| DSCR bancaire exigé 1,30x | ≈ 470 | ≈ 4,03 M€ | −0,33 M€ |
| Taux bancaire 4,5 % (au lieu de 3,2 %) | ≈ 470 | ≈ 4,00 M€ | −0,36 M€ |
| Stockage −30 % + DSCR 1,30x | ≈ 382 | ≈ 3,27 M€ | −1,09 M€ |
Méthode : dette = flux disponibles ÷ DSCR ÷ annuité (14 ans). Flux de base déduits du plan du sponsor (revenus ≈ 653 k€ − OPEX ≈ 134 k€, avant impôts). Ordres de grandeur indicatifs.
➡️ Le plancher protège bien la partie PV. En revanche, toute révision bancaire des revenus du stockage ou du DSCR crée un besoin complémentaire de plusieurs centaines de milliers d'euros, à couvrir par le sponsor ou par une cession. Un retard de 6 mois sur le stockage décalerait aussi le refinancement vers la période optionnelle.
⚖️ Points forts / points d'attention
✅ Points forts
- Permis définitif, accord de raccordement, construction engagée
- Prix plancher sur 20 ans pour le PV
- Productible présenté en P90
- CAPEX unitaires compétitifs, constructeur EPC expérimenté
- Sponsor d'envergure, adossé à un investisseur institutionnel
- Juridiction AAA, revenus en euro
⚠️ Points d'attention
- Élevé Refinancement calibré au montant exact de la dette levée
- Élevé Stockage 100 % marchand (≈ 45 % des revenus)
- Moyen Sûreté limitée au nantissement des titres, LTC ≈ 67 %
- Moyen Prix négatifs et cannibalisation solaire
- Moyen O&M et agrégateur non contractés ; réserve pour imprévus ≈ 2 %
- Moyen Première opération du sponsor sur la plateforme ; concentration avec le projet jumeau
- Modéré Autorisations PV (permis purgé, statut privilégié)
⭐ Grille d'évaluation
| Critère | Note | Commentaire |
|---|---|---|
| Ressource & production | ★★★★★ | P90 publié et cohérent avec le site |
| Revenus & offtake | ★★★★★ | Plancher bas sur le PV ; stockage entièrement marchand |
| EPC/O&M & assurances | ★★★★★ | EPC expérimenté ; O&M non signé, imprévus faibles |
| Autorisation & raccordement | ★★★★★ | Permis obtenu, accord réseau ; tracé du stockage à finaliser |
| Structure & sûretés | ★★★★★ | Nantissement des titres seul, levier élevé |
| Antécédents porteur | ★★★★★ | Groupe établi, mais peu d'actifs propres en exploitation |
| Planning & risques | ★★★★★ | Construction avancée ; refinancement sans marge |
🧾 Conclusion récapitulative
Il s'agit d'un financement-relais de construction sur un actif hybride solaire et stockage, dans un pays stable et avec des autorisations obtenues. Le risque porte moins sur la construction elle-même, déjà engagée, que sur la sortie : le remboursement suppose qu'une banque prête au moins le montant levé, sur la base d'un modèle dont près de la moitié des revenus est marchande (stockage) et dont la partie PV est exposée aux prix négatifs malgré le plancher. La sûreté se limite au nantissement des titres de la société de projet. Points à approfondir : lettre d'intention ou term sheet bancaire, étude de productible indépendante, hypothèses de revenus du stockage et sensibilités, nature des fonds propres du sponsor, calendrier précis du raccordement du stockage, contrats O&M et d'agrégation. Chaque investisseur reste invité à mener sa propre analyse au regard de sa situation et de sa tolérance au risque.
🔗 Sources
- Documentation de l'offre (fiche projet, FICI, note d'analyse)
- Valeur de marché mensuelle du solaire, août 2026 — solarserver.de
- Cannibalisation des prix solaires allemands (mai 2025) — spglobal.com
- Saturation des services système pour les batteries en Allemagne — hivepower.tech
- Indice des revenus du stockage en Allemagne — ess-news.com
- Résultats des appels d'offres PV au sol 2025 — régulateur fédéral des réseaux

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 650 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
