Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet octobre 16, 2026 8:41 pm
Fiche projet
H2Green La Isla T4
sur Enerfip
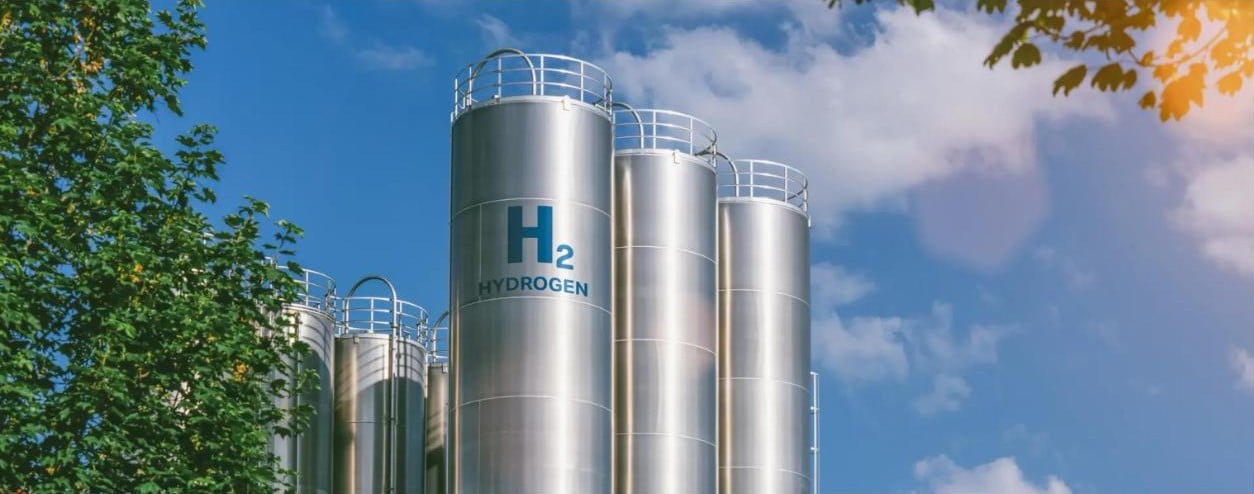
Montant en financement1 000 000 €
Durée48 mois
LocalisationDos Hermanas (Séville), Espagne
📅 Mardi 03/11/2026 à 12:30
Offre partenaire A&S
Le détail du projet
L'opération vise à lever une quatrième tranche de 1 000 000 €, avec un plafond pouvant être porté à 2 000 000 €. L'objectif total de collecte est de 4 000 000 € sous forme de dette senior.
Le projet implique la construction d'une installation complète d'hydrogène couvrant la production, la compression, le stockage et la distribution. Il est structuré en trois phases, chacune augmentant la capacité de production, de stockage et d'infrastructure de distribution.
Une centrale solaire de 1,83 MWc, installée sur le toit d'un bâtiment adjacent, est opérationnelle depuis le premier trimestre 2026. Elle alimente directement l'unité de production d'hydrogène en configuration off-grid.
Le financement actuel soutient la Phase 2 (Industrie et Gaz), actuellement prête à être construite (Ready-to-Build) et dont la commercialisation est prévue pour le premier trimestre 2027. Cette phase ajoute une capacité d'électrolyse alcaline de 5 MW en plus de l'unité PEM existante de 1 MW, se connecte au réseau national de distribution de gaz (3 MW) et atteint une production annuelle totale de 680 tonnes d'hydrogène (tH₂), avec un CAPEX total d'environ 9 millions d'euros.
Un PPA (Power Purchase Agreement) de +43.800 MWh/an sera nécessaire pour permettre la production d'hydrogène 24h/24, au-delà de l'approvisionnement solaire sur site.
Les flux de trésorerie générés par la vente d'hydrogène permettront à l'entreprise de rembourser la majeure partie de la dette et de couvrir les paiements d'intérêts. Le solde sera couvert par des prêts d'actionnaires ou des augmentations de capital. Le contrat prévoit la possibilité de refinancer l'opération via une nouvelle campagne de financement participatif.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 607 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

octobre 16, 2026 8:44 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L'investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
⚡ Résumé exécutif
- Technologie et stade : site de production d'hydrogène par électrolyse en zone industrielle, près de Séville. La phase 1 (électrolyseur PEM de 1 MW, centrale solaire de 1,83 MWc, station de distribution) est mise en service depuis juillet 2026. La collecte finance la phase 2, prête à construire : un électrolyseur alcalin de 5 MW et un module d'injection dans le réseau de gaz.
- Offre : 4e tranche (1 M€, plafond 2 M€) d'un programme obligataire de 4 M€. Ce programme couvre 44 % du CAPEX de la phase 2 (9,05 M€). Obligations simples senior, remboursement in fine au 01/07/2030.
- Revenus : vente d'hydrogène sur un marché encore naissant. Un seul contrat ferme est cité : un minimum de 16 t/an sur 5 ans, soit environ 2 à 3 % de la capacité visée. Le reste est en négociation.
- Sûreté : nantissement de 100 % des titres de l'émetteur, réduit au prorata si le programme n'est pas entièrement levé (plancher de 51 %).
- Risques clés : débouchés non contractualisés, contrat d'électricité (PPA) non signé, prix de vente supposés supérieurs aux références de marché, porteur de petite taille et remboursement in fine avant la stabilisation des flux.
🏗️ Projet et périmètre
- Site : parc industriel de Dos Hermanas (Séville). Bail foncier de 21 ans (≈ 58 k€/an) et bail de toiture pour la centrale solaire (≈ 13 k€/an).
- Autorisations : autorisation environnementale intégrée et rapport d'urbanisme obtenus en juillet 2022. Le projet bénéficie d'un statut de projet stratégique régional.
- Phase 1 : CAPEX de 4,67 M€, financé à hauteur de ≈ 2,46 M€ par une subvention nationale, déjà versée selon la note.
- Phase 2 : contrat clé en main confié à un intégrateur gazier. L'électrolyseur alcalin de 5 MW (1 000 Nm³/h) provient d'un fabricant asiatique. Une seconde subvention, liée à un programme d'aide aux projets pionniers, est rattachée à cette phase.
- Raccordement gaz : injection jusqu'à 3 MW dans le réseau de distribution, en vertu d'une convention de 25 ans. Les travaux coûtent 1,28 M€, pour une mise en service prévue au 1er trimestre 2027.
- Phase 3 : 20 MW d'injection sont alloués sous condition, mais le terrain et le CAPEX ne sont pas encore définis. Cette phase n'est pas financée par l'offre.
☀️ Ressource, électricité et production
- Phase 1 en solaire seul : ≈ 47 t de H₂ par an (2 509 h de fonctionnement). Avec un complément d'électricité, la production atteint ≈ 165 t/an.
- Phase 2 : fonctionner 24 h/24 nécessite ≈ 43 800 MWh/an d'électricité achetée. Le business plan suppose un PPA couvrant 70 % des besoins, le reste au prix spot. Aucun PPA n'est signé à ce jour : seul un contrat indexé sur le prix spot couvre la période de mise en service.
- Coût de l'électricité : à ≈ 55 kWh par kg (auxiliaires inclus), chaque tranche de 10 €/MWh ajoute ≈ 0,55 €/kg au coût de production. L'électricité est donc la première variable du projet.
- Qualification « renouvelable » : les règles européennes sur les carburants renouvelables d'origine non biologique exigent additionnalité et corrélation temporelle et géographique. L'électricité achetée au prix spot ne remplit généralement pas ces critères. La part produite hors PPA pourrait donc ne pas ouvrir droit aux certificats prévus par le décret espagnol de 2026.
💶 Revenus et contreparties
- Prix retenus : 8,00 €/kg pour l'hydrogène injecté ou livré par camion (75 % des volumes) et 9,50 €/kg en station (25 %).
- Comparaison avec le marché : le premier indice ibérique de l'hydrogène renouvelable s'établit à ≈ 5,85 €/kg. Cet indice est un coût de production de référence, pas un prix de marché. Les prix du business plan se situent donc 35 à 60 % au-dessus de ce repère.
- Injection dans le réseau de gaz : l'hydrogène injecté se valorise en principe au prix du gaz naturel (≈ 1 à 1,5 €/kg en équivalent énergétique), plus d'éventuels certificats. Aucun contrat n'est présenté pour justifier 8 €/kg sur ce débouché, qui représente pourtant jusqu'à 525 t/an.
- Contrepartie : le seul acheteur sous contrat est un grand groupe de gaz industriels, mais pour un volume minimal faible. La note de la plateforme reconnaît que le remboursement dépend de la signature de nouveaux contrats d'achat.
- Cadre réglementaire : le décret espagnol de juillet 2026 crée des obligations d'incorporation dans les transports à partir de 2027, avec certificats négociables. C'est un soutien potentiel de la demande, mais sa traduction en prix reste à observer.
🔧 Coûts, exploitation et technologie
- CAPEX total jusqu'à la fin de la phase 2 : ≈ 13,7 M€ (2025–2029), pour ≈ 15,5 M€ de ressources.
- Charges : maintenance générale de 3 % du CAPEX par an, remplacement des piles à hauteur de 30 % du coût de l'électrolyseur tous les 10 ans, eau et loyers. Ces hypothèses sont classiques.
- Technologie : l'alcalin est éprouvé, mais il fonctionne mieux en régime stable que sous une alimentation solaire intermittente. Le fabricant n'a pas de référence européenne citée, ce qui rend le service après-vente et les pièces de rechange à vérifier.
- Contrats de maintenance : évoqués dans la matrice des risques, ils ne sont pas détaillés (durée, disponibilité garantie, pénalités).
🏛️ Structure, ratios et sûretés
| Émetteur (k€) | 2024 | 2025 (prév.) |
|---|---|---|
| Fonds propres (dont subventions) | –1 993 | 5 443 (2 460) |
| Dettes bancaires (long et court terme) | 2 661 | 3 734 |
| Autres dettes long terme | 3 164 | 3 164 |
| Trésorerie | 544 | 262 |
| Chiffre d'affaires | 0 | 0 |
- L'émetteur est la société du site. Elle n'a aucun chiffre d'affaires historique, et la moitié de ses fonds propres prévisionnels provient de subventions, dont le maintien reste conditionnel.
- Pool bancaire de 4 M€ : il se compose à 77,5 % d'un affacturage qui préfinance les subventions, plus de prêts amortissables. Les obligations sont « senior », mais coexistent avec cette dette bancaire. Le rang effectif en cas de défaut n'est pas explicité.
- Nantissement des titres : sa valeur dépend entièrement de la valeur de l'usine en exploitation et donc des contrats de vente. Si le programme est partiellement levé, la part nantie diminue (plancher de 51 %).
- Clauses : justification des fonds propres avant déblocage, exigibilité anticipée en cas de cession, comité de suivi annuel et clause de refinancement à l'échéance auprès de la même plateforme.
- Porteur : 11 salariés. Chiffre d'affaires de 4,58 M€ en 2023, 1,05 M€ en 2024 et 1,26 M€ en 2025. Résultat net de 26 k€ en 2025, fonds propres de 2,34 M€ et trésorerie de 305 k€. Sa capacité de soutien en cas de difficulté est donc limitée. Notation de la plateforme : projet C, porteur B.
🔍 Incohérences documentaires relevées
- Production solaire de la phase 2 : la note annonce « 160 à 200 t/an en solaire seul » en appliquant un facteur de charge de 25 % aux 5 MW. Or la centrale solaire ne fait que 1,83 MWc (1,5 MW dans le tableau d'hypothèses) et ne produit qu'environ 47 t/an.
- Capacité maximale : 790 t, 816 t, 680 t ou 525 t/an selon les pages.
- Électrolyseur de la phase 2 : le fabricant est présenté comme spécialiste du « PEM » et « lié historiquement » à un motoriste européen. Ce texte reprend celui de la phase 1, alors que l'équipement est alcalin et d'origine asiatique.
- Raccordement gaz : la matrice des risques indique que le projet est « déjà raccordé au réseau gazier », alors que les travaux sont prévus pour le 1er trimestre 2027.
- Solidité du porteur : la matrice évoque une « situation financière solide », ce que contredisent les comptes du porteur (résultat quasi nul, trésorerie de 305 k€).
- Durée : les obligations sont présentées à 4 ans, mais l'échéance commune est fixée à 48 mois après la 1re tranche (01/07/2030). La durée effective de cette 4e tranche est donc d'environ 44 mois.
- Flux de trésorerie : la note situe le flux de trésorerie « stabilisé » à 2–3 M€/an à partir de 2032, soit après l'échéance de 2030.
📅 Planning et délais
La phase 1 est en service depuis juillet 2026. Le raccordement gaz et l'exploitation commerciale de la phase 2 sont prévus au 1er trimestre 2027, et le seuil de rentabilité vers 2028. Le scénario de point mort de la plateforme suppose de doubler les ventes en 2027 puis à nouveau en 2028–2029. Un retard de 12 mois (livraison de l'électrolyseur, raccordement, PPA) ne laisserait qu'environ deux années pleines d'exploitation avant l'échéance in fine. Pendant ce temps, les coupons seraient portés par la seule phase 1, qui ne couvre pas ses charges fixes.
🌍 Marché local et acceptabilité
L'Espagne est l'un des pays européens les plus avancés sur l'hydrogène renouvelable, grâce à son électricité solaire bon marché, à son futur réseau de transport d'hydrogène et à ses aides publiques. Le marché reste cependant très peu liquide : il n'existe pas encore de prix de marché, les acheteurs industriels sont rares et plusieurs grands projets ont été reportés en 2025–2026. L'implantation en zone industrielle limite le risque d'acceptabilité locale.
👥 Antécédents du porteur
| Référence | Nature | Statut |
|---|---|---|
| Projet #1 | Électrolyseur de 0,5 MW pour une usine d'engrais | non précisé |
| Projet #2 | Électrolyseur de 1,8 MW et centrale solaire de 6 MW | non précisé |
| Projet #3 | Phase 1 du présent site (1 MW PEM, 1,83 MWc) | mis en service en juillet 2026 |
| Tranches 1 à 3 | Même programme obligataire sur la plateforme | en cours, sans incident signalé |
Le porteur annonce un portefeuille de 280 MW de capacités d'injection allouées. Son historique de projets hydrogène en exploitation commerciale reste toutefois court.
📉 Stress tests (ordre de grandeur, phase 2 en régime)
Hypothèses IA : 55 kWh d'électricité par kg, électricité à 60 €/MWh, charges fixes ≈ 0,85 M€/an. Les coupons du programme complet s'élèvent à ≈ 0,44 M€/an, et le service de la dette bancaire n'est pas inclus.
| Scénario | CA | EBITDA | Couverture des coupons | Cumul sur 3 ans après coupons |
|---|---|---|---|---|
| Business plan (600 t, prix du BP) | 5,0 M€ | 2,2 M€ | 5,0× | 5,3 M€ |
| Électricité à 85 €/MWh | 5,0 M€ | 1,4 M€ | 3,1× | 2,8 M€ |
| Volumes vendus divisés par 2 (300 t) | 2,5 M€ | 0,7 M€ | 1,5× | 0,7 M€ |
| Prix moyen au niveau de l'indice (5,85 €/kg) | 3,5 M€ | 0,7 M€ | 1,6× | 0,8 M€ |
| 300 t et électricité à 85 €/MWh | 2,5 M€ | 0,3 M€ | 0,6× | –0,5 M€ |
| Injection valorisée à 3 €/kg | 2,8 M€ | ≈ 0 | < 0 | –1,5 M€ |
| Retard de 12 mois (phase 1 seule) | ≈ 0,45 M€ | négatif | < 0 | — |
Seul le scénario du business plan permet de rembourser 4 M€ in fine en 2030 à partir des flux d'exploitation. Dans les scénarios dégradés, le remboursement repose sur un refinancement (prévu contractuellement auprès de la même plateforme), sur des apports du porteur, aux moyens limités, ou sur la valeur des titres nantis.
✅ Points forts / ⚠️ Points d'attention
✅ Points forts
|
⚠️ Points d'attention
|
⭐ Grille d'évaluation
| Ressource et production | ⭐⭐☆☆☆ | Revenus et contrepartie | ⭐☆☆☆☆ |
| Construction, exploitation et technologie | ⭐⭐⭐☆☆ | Autorisations et raccordement | ⭐⭐⭐⭐☆ |
| Structure et sûretés | ⭐⭐⭐☆☆ | Antécédents du porteur | ⭐⭐☆☆☆ |
| Planning et risques | ⭐⭐☆☆☆ |
📝 Conclusion
Le projet a des atouts concrets : une première phase construite et subventionnée, des autorisations obtenues, un raccordement gaz contractualisé et un cadre réglementaire qui se met en place. Il s'agit pourtant d'un financement de risque de marché plus que d'un financement d'infrastructure à revenus sécurisés. La quasi-totalité des volumes n'est pas vendue, l'électricité n'est pas contractualisée, et les prix retenus dépassent les références disponibles. Le remboursement in fine en 2030 suppose une montée en charge rapide ou un refinancement. Trois points mériteraient d'être clarifiés avant toute décision personnelle : la signature d'un PPA et de contrats d'achat significatifs, la valorisation réelle de l'hydrogène injecté dans le réseau, et le rang des obligataires face au pool bancaire.
Sources : H2 View – premier indice ibérique de l'hydrogène renouvelable (5,85 €/kg) · Ministère espagnol de la Transition écologique – décret de décarbonation des transports (juillet 2026) · Analyse du Real Decreto 611/2026 · page projet, note d'analyse, FICI et annexes de l'offre.
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 607 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
