Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
2
Vu


Début du sujet novembre 6, 2026 2:44 pm
Fiche projet
Amos T2
sur Enerfip
Montant en financement250 000 €
Durée14 mois
LocalisationLa Malle et Alençon (Orne), France
📅 Mardi 10/11/2026 à 12:30
Offre partenaire A&S
Le détail du projet
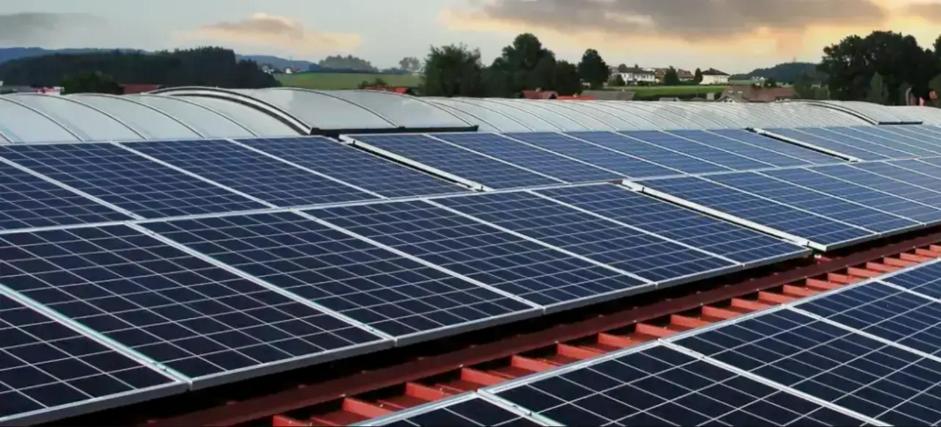
Le projet […] consiste à financer la construction de trois projets photovoltaïques en toiture, situés en France métropolitaine. D’une puissance cumulée de 1 290 kWc, ce portefeuille contribuera au développement de nouvelles capacités de production d’électricité renouvelable sur le territoire.
Les projets sont actuellement au stade “prêt à construire” et leur mise en service est estimée entre décembre 2026 et février 2027. Cette opération s’inscrit dans la continuité d’une première tranche qui a déjà permis de financer huit projets photovoltaïques en toiture, désormais en exploitation.
Ces trois projets, situés en France métropolitaine comprennent une centrale à La Malle, d’une puissance de 790 kWc, ainsi que deux centrales situées à Alençon, […] 1 et […] 2, d’une puissance de 250 kWc chacune.
Les trois centrales […] sont toutes tarifées et chacune d’entre elles dispose d’un contrat d’achat de l’énergie produite sur 20 ans. Avec une puissance cumulée de 1 290 kWc, le portefeuille présente une capacité de production annuelle estimée à 1 559 MWh.
Le total de l’investissement est de 1 234 k€ dont 250 k€ proviendront des investisseurs […] et le reste sera apporté en fonds propres et par une dette bancaire. À ce titre, la société finalise l’accord bancaire dont la signature est une condition au décaissement des fonds apportés par les investisseurs […].
Cette collecte est structurée comme un financement mezzanine, destiné à compléter les fonds propres nécessaires à la construction des centrales photovoltaïques et à accompagner la mise en place d’un financement bancaire de long terme.
Le remboursement des obligations est prévu à échéance du 13 janvier 2028 conjointement à la première tranche. Il pourra être réalisé grâce : au refinancement du portefeuille après la construction des projets ; à un apport en compte courant d’associés ; aux flux de trésorerie générés par les projets.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Nantissement de titres de 2nd rang
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

novembre 6, 2026 2:52 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Voici une analyse indépendante réalisée par une IA. Elle est fournie à titre pédagogique et ne constitue pas un conseil en investissement. Elle peut comporter des erreurs ou des omissions. L'investissement en crowdfunding ENR comporte des risques élevés (perte en capital, défaut, illiquidité, retards). Vous devez mener vos propres vérifications ou consulter un professionnel qualifié avant toute décision.
🧭 Résumé exécutif
☀️ PV en toiture 🛠️ Stade : prêt à construire / construction 🏦 Dette mezzanine junior, nantissement de 2nd rang
- Deuxième tranche d'un portefeuille déjà composé de 8 centrales en toiture : ajout de 3 centrales (1 290 kWc), dont une de 790 kWc et deux de 250 kWc dans l'Orne. Production annoncée : 1 559 MWh/an.
- Revenus sécurisés par des contrats d'achat de 20 ans : risque de prix faible.
- Coût d'investissement de 1 234 k€, soit ≈ 957 €/kWc, dans la norme. La collecte (250 k€) représente environ 20 % du besoin ; le reste vient de fonds propres et d'une dette bancaire.
- Remboursement in fine le 13 janvier 2028, en même temps que la 1re tranche (491 k€ au total), environ 11 à 13 mois après la mise en service. Il repose sur un refinancement ou un apport d'associés.
- Point d'attention majeur : la société émettrice affiche des capitaux propres négatifs (−150 k€ fin 2025) et un plan d'affaires en perte nette chaque année jusqu'en 2046.
1. 📍 Projet & périmètre
| Technologie | Photovoltaïque en toiture, 3 centrales (790 + 250 + 250 kWc) |
| Sites | Toitures de bâtiments tertiaires ou logistiques ; deux sites à Alençon (Orne), un site au lieu-dit « La Malle » (département non précisé) |
| Maturité | Prêt à construire ; mise en service visée entre décembre 2026 et février 2027 |
| Société émettrice | SAS de portefeuille créée en juillet 2024, qui regroupe les 8 centrales de la 1re tranche et les 3 nouvelles |
| Contrats clés | Contrats d'achat 20 ans ; construction et exploitation assurées par le groupe porteur ; assurances présentes dans les comptes 2025 (≈ 34 k€). Contrats EPC/O&M non communiqués |
2. 🌞 Ressource & production
- Productible annoncé : 1 559 MWh / 1 290 kWc = ≈ 1 210 kWh/kWc.
- Dans l'Orne, une toiture bien orientée produit plutôt 1 000–1 100 kWh/kWc. La moyenne annoncée suppose donc que le site de 790 kWc soit plus ensoleillé (≈ 1 300–1 350 kWh/kWc). Sa localisation exacte n'est pas précisée : hypothèse à vérifier.
- Aucune étude P50/P90 ni Performance Ratio n'est communiqué dans les documents publics.
3. 💶 Revenus & offtake
- Les trois centrales sont « tarifées » : contrats d'achat sur 20 ans avec l'acheteur obligé, sur la base d'un tarif réglementé ou d'un complément de rémunération. Contrepartie de profil très solide.
- Le niveau du tarif n'est pas communiqué. Pour la tranche 100–500 kWc, les derniers tarifs publiés avant la fin du guichet ouvert (30/06/2026) se situaient autour de 95–105 €/MWh. Au-delà de 500 kWc, l'accès passe par un appel d'offres simplifié.
- Ordre de grandeur calculé par l'IA pour la tranche 2 : 1 559 MWh × ~100 €/MWh ≈ 155–165 k€/an.
- À l'échelle des 11 centrales, le plan d'affaires prévoit 592 k€ de ventes en 2027 et 717 k€ en 2028.
4. 🔧 Coûts, O&M & assurances
- CAPEX tranche 2 : 1 234 k€ ≈ 957 €/kWc, cohérent avec le marché des toitures de 250 à 800 kWc (≈ 800–1 100 €/kWc).
- Plan d'affaires 2028 (11 centrales) : charges forfaitaires indexées ≈ 176 k€, IFER ≈ 24 k€, agrégation ≈ 5 k€. EBITDA ≈ 508 k€ (marge ≈ 71 %).
- Les comptes 2025 font apparaître des redevances et soultes versées aux propriétaires de toitures, ainsi qu'une prime d'assurance dédiée.
5. 📝 Autorisations & raccordement
- Projets dits « prêt à construire ». Selon la plateforme, les études techniques et environnementales n'ont pas soulevé de point majeur ; certains projets ne sont que « partiellement dé-risqués ».
- Le raccordement reste un risque de calendrier classique pour des toitures ≥ 250 kWc. Aucune date de raccordement n'est documentée.
6. 🏛️ Structure d'investissement, ratios & sûretés
| Société émettrice — 1er exercice (18 mois, clos 31/12/2025) | € |
|---|---|
| Chiffre d'affaires (ventes d'électricité, montée en charge) | 136 437 |
| Résultat d'exploitation | −115 835 |
| Résultat net | −151 882 |
| Capitaux propres (capital social de 1 500 €) | −150 382 |
| Dette bancaire | 1 846 547 |
| Obligations participatives (1re tranche) | 241 000 |
| Dettes fournisseurs | 549 001 |
| Trésorerie | 298 518 |
| Total bilan | 2 795 285 |
- Fonds propres : la société est financée quasi exclusivement par de la dette (capital de 1 500 €). Ses capitaux propres négatifs, inférieurs à la moitié du capital, imposent une régularisation légale. Le plan d'affaires prévoit des intérêts croissants sur prêts d'associés : résultat net négatif chaque année de 2026 à 2046. La valeur est donc logée dans les comptes courants d'associés, pas dans les capitaux propres.
- Levier (estimation IA) : dette bancaire actuelle ≈ 1,85 M€, plus la dette bancaire de la tranche 2 (≈ 0,7–0,8 M€ si les fonds propres et la mezzanine couvrent le solde), plus 491 k€ d'obligations. Total ≈ 3,1 M€, soit ≈ 6x l'EBITDA 2028 prévu.
- Sûreté : nantissement du compte-titres de la société émettrice, de 2nd rang. Le 1er rang revient à la banque, et la sûreté ne peut s'exercer que sur le solde restant après désintéressement bancaire. Les obligataires mandatent par avance le représentant de la masse pour signer une convention de subordination.
- Protection utile : les fonds ne sont versés qu'après accord du comité de crédit bancaire, signature de l'avenant intégrant les 3 projets à la dette bancaire, preuve de l'apport en fonds propres et mise en place du nantissement.
- Cas d'exigibilité anticipée classiques (non-paiement, détournement de l'objet, procédure collective, illégalité). Aucun covenant financier (DSCR, distribution) n'a été relevé dans les termes et conditions publics. Remboursement anticipé possible sans pénalité après 12 mois.
7. ⏱️ Planning & risques de délai
- Mise en service visée déc. 2026–fév. 2027, échéance au 13/01/2028 : 11 à 13 mois d'exploitation seulement avant le remboursement.
- Les flux opérationnels ne couvrent pas à eux seuls les 491 k€ dus. Le plan d'affaires 2027 prévoit ≈ 442 k€ de flux d'exploitation, avant service de la dette bancaire. Le remboursement suppose un refinancement du portefeuille ou un apport en compte courant des associés.
- Un retard de chantier ou de raccordement de 6 mois réduirait d'autant l'historique de production avant refinancement. Le contrat prévoit seulement une notification de retard et des pénalités au taux légal.
8. 🗺️ Marché, localisation & acceptabilité
- Toitures existantes : pas d'artificialisation, acceptabilité locale en principe élevée.
- Le cadre français du PV sur bâtiment s'est durci en 2025-2026 (baisse des tarifs, fin du guichet ouvert pour 100–500 kWc). Les projets déjà « tarifés » sont protégés, mais le pipeline futur du porteur l'est moins.
9. 👥 Antécédents du porteur (anonymisés)
| Référence | Description | Statut |
|---|---|---|
| Projet précédent #1 | 1re tranche (2025) : 8 centrales en toiture, 241 k€ collectés | En exploitation selon la plateforme ; échéance 01/2028 |
| Groupe porteur | Créé en 2022, associant un groupe immobilier, un installateur PV et un spécialiste des bâtiments logistiques ; 7,6 MWc construits revendiqués, pipeline de 28 MWc | Historique court, aucun incident public identifié |
La collecte participative est un financement récurrent pour ce porteur. Aucune échéance de remboursement en capital n'a encore été franchie.
10. 🧪 Stress tests & sensibilité (calculs IA)
| Scénario | EBITDA portefeuille 2028 | Lecture |
|---|---|---|
| Base plan d'affaires | ≈ 508 k€ | Levier total ≈ 6x |
| P50 → P90 (−7 % de production) | ≈ 458 k€ | Impact modéré |
| Productible tranche 2 ramené à 1 100 kWh/kWc | ≈ 494 k€ | Faible impact global |
| OPEX +15 % | ≈ 477 k€ | Impact limité |
| CAPEX +10 % / +20 % | inchangé | Besoin de fonds propres supplémentaires de 123 à 247 k€ |
| Retard de mise en service +6 mois | — | ≈ 6 mois de production seulement avant l'échéance |
| Refinancement indisponible à l'échéance | — | Risque principal : remboursement des 491 k€ dépendant des associés |
Prix de vente de l'électricité figé par les contrats d'achat : pas de stress prix pertinent. Les sensibilités sont estimées à partir du plan d'affaires et du productible annoncé.
11. ⚖️ Points forts / points d'attention
✅ Points forts
- Revenus contractualisés sur 20 ans avec un acheteur obligé
- Technologie simple, toitures existantes, CAPEX dans la norme
- Décaissement conditionné à l'accord bancaire et à l'apport en fonds propres
- Portefeuille de 11 centrales : mutualisation du risque technique
- Durée courte, aucun frais pour l'investisseur
⚠️ Points d'attention
- Élevé : remboursement dépendant d'un refinancement ou d'un apport des associés
- Élevé : capitaux propres négatifs et pertes nettes prévues sur toute la durée du plan
- Moyen : nantissement de 2nd rang, subordonné à la banque
- Moyen : les deux tranches arrivent à échéance le même jour (491 k€)
- Moyen : porteur récent, aucune échéance en capital encore honorée
- Modéré : productible élevé pour des sites du nord-ouest
🧩 Incohérences documentaires relevées
- La fiche présente les projets à la fois comme « prêts à construire, construction devant débuter prochainement » et comme « actuellement en cours de construction ».
- Les termes et conditions indiquent que la dette bancaire est « postérieure à la présente émission ». Or les comptes 2025 montrent déjà ≈ 1,85 M€ d'emprunt bancaire : formulation probablement reprise de la 1re tranche.
- Objectif affiché de 200 k€, alors que le texte et le plan de financement retiennent 250 k€.
- Renvoi d'article cassé dans le contrat (« Error: Reference source not found »).
12. ⭐ Grille d'évaluation
| Critère | Note | Commentaire |
|---|---|---|
| Ressource & production | ★★★☆☆ | Technologie éprouvée, productible un peu élevé, pas de P90 |
| Revenus & offtake | ★★★★★ | Contrats d'achat 20 ans |
| EPC/O&M & assurances | ★★★☆☆ | Intégré au groupe, contrats non communiqués |
| Autorisation & raccordement | ★★★★☆ | Prêt à construire, toitures |
| Structure & sûretés | ★★☆☆☆ | Junior, 2nd rang, fonds propres négatifs |
| Antécédents porteur | ★★☆☆☆ | Groupe créé en 2022, historique court |
| Planning & risques | ★★☆☆☆ | ~1 an d'exploitation avant une échéance commune aux 2 tranches |
🧾 Conclusion récapitulative
Les actifs financés sont parmi les plus lisibles du secteur : PV en toiture, contrats d'achat de 20 ans, coût d'investissement standard. Le risque se concentre sur la structure de financement. La dette participative est junior et garantie par un nantissement de second rang, dans une société sans fonds propres comptables, et elle doit être remboursée en une fois, avec la 1re tranche, environ un an après la mise en service, grâce à un refinancement ou à un apport d'associés non encore documentés.
Incertitudes majeures : modalités et calendrier du refinancement, capacité financière des associés, niveau exact des tarifs, localisation et productible du site principal, état d'avancement réel du chantier. Chacun est invité à approfondir ces points avant toute décision.
🔗 Sources
- photovoltaique.info — tarifs de vente 100 à 500 kWc
- Hellio — arrêté tarifaire PV et fin du guichet ouvert (2026)
- photovoltaique.info — tarifs du 2e trimestre 2026
- Fiche projet, annexes de la fiche d'informations clés (organigramme, comptes 2025, plan d'affaires, termes et conditions)

Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
