Notifications
Retirer tout

Projets CrowdFunding en défaut
22
Publications
7
Utilisateurs
20
Reactions
575
Vu

Début du sujet mai 22, 2026 6:22 pm
Pendant plusieurs années, j’ai cru au financement participatif immobilier.
J’y voyais une alternative intéressante aux placements traditionnels : une économie plus directe, plus transparente, où les investisseurs particuliers pouvaient participer au financement de projets réels, avec un rendement cohérent face au risque pris.
J’y voyais une alternative intéressante aux placements traditionnels : une économie plus directe, plus transparente, où les investisseurs particuliers pouvaient participer au financement de projets réels, avec un rendement cohérent face au risque pris.
Aujourd’hui, j’ai décidé de désinvestir progressivement de plusieurs plateformes de crowdlending, et en particulier de La Première Brique.
Cette décision n’est ni émotionnelle ni opportuniste. Elle est le résultat d’un constat répété, dossier après dossier.
Une explosion des retards devenue presque banale
Il ne se passe désormais quasiment plus une semaine sans qu’une demande de prorogation soit soumise aux investisseurs.
Les retards s’accumulent, les défauts progressent, et surtout, cette situation semble progressivement être devenue normale.
Les retards s’accumulent, les défauts progressent, et surtout, cette situation semble progressivement être devenue normale.
Or, dans un marché immobilier déjà fragilisé, multiplier les rallonges de délais ne règle pas les problèmes structurels des opérations financées. Cela les reporte.
La question n’est plus de savoir si certains projets auront du retard, mais combien de temps les investisseurs devront attendre avant d’accepter une perte ou un remboursement partiel.
Une “démocratie participative” qui tourne à l’incohérence
Le modèle participatif peut sembler séduisant sur le papier : demander aux investisseurs de voter sur les prorogations, les pénalités ou les restructurations.
Mais dans les faits, ce système atteint ses limites.
Faire voter un public qui n’a ni toutes les informations, ni l’expertise juridique ou financière nécessaire, revient souvent à transformer des sujets complexes en consultations émotionnelles.
On promet des pénalités de retard aux investisseurs comme compensation. Puis, quelques semaines plus tard, on leur demande de voter pour retirer ces mêmes pénalités afin de “sauver le projet”.
Cette succession de décisions contradictoires crée une forme de confusion permanente.
On oscille entre fermeté affichée et renoncement organisé.
On oscille entre fermeté affichée et renoncement organisé.
À force, cela finit par ressembler à une gouvernance improvisée plutôt qu’à une gestion rigoureuse du risque.
Une transparence de façade, sans véritable espace critique
Les plateformes communiquent énormément lorsqu’il s’agit de mettre en avant les rendements ou les succès passés.
En revanche, il existe très peu d’espaces où les investisseurs peuvent réellement débattre, exprimer des critiques ou confronter les analyses.
Pas de blog ouvert.
Pas de forum indépendant intégré.
Pas de véritable contradictoire.
Pas de forum indépendant intégré.
Pas de véritable contradictoire.
La communication reste descendante.
Or la confiance ne naît pas uniquement de la transparence des chiffres ; elle naît aussi de la capacité à accepter le débat et la contradiction.
Des projets parfois “rebricolés” après coup
De plus en plus de dossiers donnent l’impression d’avoir été restructurés dans l’urgence pour tenter de sauver des opérations déjà fragiles.
Le problème est que les investisseurs ont accepté un cadre initial précis : durée, marge, stratégie, garanties.
Quand un projet doit être entièrement repensé après financement, ce n’est plus le même investissement.
Le risque change.
Le deal change.
Mais les investisseurs, eux, restent exposés.
Le deal change.
Mais les investisseurs, eux, restent exposés.
Des pénalités qui aggravent parfois les situations
Ajouter des pénalités financières à des opérations déjà en difficulté peut parfois devenir contre-productif.
Quand un promoteur peine déjà à sortir une opération, alourdir artificiellement la dette peut accélérer l’échec plutôt que favoriser le remboursement.
Les investisseurs ont besoin de réalisme économique, pas de mécanismes d’affichage destinés à rassurer temporairement la communauté.
La réalité des garanties : souvent largement surestimée
On présente fréquemment les hypothèques, cautions ou garanties comme des protections solides.
La réalité est beaucoup moins rassurante.
Quand une société entre en redressement ou en liquidation judiciaire, il n’y a souvent plus assez d’actifs pour couvrir l’ensemble des créanciers.
Et lorsqu’un bien est vendu aux enchères, il est fréquemment bradé ou fortement déprécié.
Et lorsqu’un bien est vendu aux enchères, il est fréquemment bradé ou fortement déprécié.
Dans ces conditions, les garanties deviennent parfois essentiellement théoriques.
Les investisseurs découvrent alors que “garanti” ne signifie pas “sans perte”.
Le vrai porteur du risque : l’investisseur particulier
On rappelle régulièrement que le crowdlending comporte un risque de perte en capital. C’est vrai.
Mais il faut aussi rappeler une autre réalité : ce ne sont pas les plateformes qui supportent ce risque.
Les institutionnels qui structurent, sélectionnent et commercialisent les projets ne mobilisent pas leur propre patrimoine personnel.
Ils prélèvent principalement des commissions de gestion.
Ils prélèvent principalement des commissions de gestion.
Les investisseurs particuliers, eux, engagent directement leur épargne.
Ce déséquilibre finit par interroger lorsque les défauts se multiplient.
Un conflit d’intérêt structurel rarement assumé
Le problème est aussi économique.
Une plateforme gagne principalement de l’argent lorsque les projets sont financés.
Pas plusieurs années plus tard lorsque les remboursements sont effectivement sécurisés.
Pas plusieurs années plus tard lorsque les remboursements sont effectivement sécurisés.
Le modèle pousse donc naturellement à augmenter les volumes, multiplier les opérations et maintenir un flux constant de collecte.
Même sans mauvaise intention, cela crée mécaniquement un biais : la croissance du nombre de dossiers peut progressivement prendre le dessus sur l’exigence de sélection.
Et lorsque le marché se retourne, les investisseurs découvrent que les intérêts de la plateforme et ceux des prêteurs ne sont pas toujours parfaitement alignés.
Le problème de sélection adverse
Une autre question mérite d’être posée sans détour : pourquoi certains promoteurs acceptent-ils de payer des taux de financement à 10 %, 11 % ou davantage ?
Parce que bien souvent, ces opérations n’obtiennent pas de financement bancaire classique dans des conditions normales.
Le crowdlending attire donc mécaniquement une partie des projets :
- les plus tendus ;
- les plus risqués ;
- ou ceux déjà refusés ailleurs.
Bien sûr, tous les dossiers ne sont pas mauvais.
Mais lorsque les banques deviennent prudentes alors que les plateformes continuent à financer massivement, il devient légitime de s’interroger sur la qualité réelle du filtre de sélection.
Mais lorsque les banques deviennent prudentes alors que les plateformes continuent à financer massivement, il devient légitime de s’interroger sur la qualité réelle du filtre de sélection.
Le problème de liquidité caché
Le crowdlending immobilier est souvent présenté comme un placement de rendement relativement simple : on investit, on attend l’échéance, puis on récupère son capital et ses intérêts.
Mais la réalité est beaucoup moins fluide lorsque les retards s’accumulent.
Quand plusieurs projets prennent simultanément 12, 18 ou 24 mois de retard :
- le capital reste bloqué ;
- les intérêts deviennent théoriques ;
- la diversification perd une partie de son efficacité ;
- et les investisseurs découvrent qu’ils ne disposent d’aucune véritable liquidité.
Ce point est largement sous-estimé tant que le marché reste favorable.
Il devient brutalement visible lorsque les remboursements cessent de s’enchaîner normalement.
Il devient brutalement visible lorsque les remboursements cessent de s’enchaîner normalement.
Une dilution permanente des responsabilités
Lorsqu’un projet échoue, les responsabilités semblent toujours se dissoudre.
Le promoteur invoque la conjoncture.
La plateforme rappelle qu’elle n’est qu’un intermédiaire.
Les procédures judiciaires prennent des années.
Les garanties deviennent complexes à activer.
La plateforme rappelle qu’elle n’est qu’un intermédiaire.
Les procédures judiciaires prennent des années.
Les garanties deviennent complexes à activer.
Au final, les pertes sont bien réelles pour les investisseurs, mais les responsabilités, elles, deviennent floues.
Ce mécanisme nourrit un sentiment croissant : celui d’un système où le risque est entièrement porté par les particuliers, tandis que la responsabilité se disperse entre tous les acteurs.
Le risque moral des prorogations à répétition
Un autre sujet mérite d’être posé clairement : certaines prorogations peuvent créer un effet d’aubaine pour des opérateurs peu scrupuleux.
Lorsqu’un promoteur comprend qu’il peut obtenir plusieurs rallonges successives, il peut être tenté de gagner du temps pour restructurer ses actifs, organiser son insolvabilité ou déplacer la valeur ailleurs.
Dans certains dossiers du secteur, largement commentés par les investisseurs, beaucoup ont eu le sentiment que ces délais servaient moins à sauver les projets qu’à retarder l’échéance.
Le danger est alors évident : permettre progressivement des stratégies d’optimisation du temps au détriment des prêteurs, dans un cadre où les garde-fous restent limités.
Je ne dis pas que ce comportement est généralisé.
Mais un système qui multiplie les prorogations sans cadre strict finit mécaniquement par attirer ce type de dérive.
Mais un système qui multiplie les prorogations sans cadre strict finit mécaniquement par attirer ce type de dérive.
J’ai alerté. Je n’ai pas vu de changement de cap.
À plusieurs reprises, j’ai fait remonter mes inquiétudes à la plateforme.
Sur la qualité de certains dossiers.
Sur la multiplication des retards.
Sur l’absence de véritables procédures de sauvegarde des investisseurs.
Sur la qualité de certains dossiers.
Sur la multiplication des retards.
Sur l’absence de véritables procédures de sauvegarde des investisseurs.
Mais je ne vois pas de changement structurel.
Le modèle semble continuer comme si la période d’argent facile existait encore, alors que le marché immobilier a profondément changé.
Le crowdlending n’est pas mort. Mais il doit sortir du déni.
Je ne considère pas que tout le crowdlending soit à rejeter.
Le principe reste intéressant.
Le principe reste intéressant.
Mais le secteur doit probablement retrouver davantage de discipline, de prudence et d’alignement des intérêts.
Aujourd’hui, trop de plateformes donnent l’impression d’avoir privilégié la croissance du volume financé au détriment de la qualité des dossiers.
Et dans cette équation, ce sont souvent les investisseurs particuliers qui découvrent trop tard qu’ils étaient la véritable variable d’ajustement.
Investisseur 21 
Nom du projet en défaut
Plusieurs .....
6


mai 22, 2026 8:03 pm
Bienvenue à toi @investisseur21 sur le forum !
Pour un premier post, bravo : c’est très détaillé, bien argumenté, tout en gardant une vraie nuance dans l’analyse. Franchement, c’est impressionnant.
Ça donne envie d’en savoir plus sur ton parcours : depuis quand investis-tu en crowdfunding ? Et avec ton recul, as-tu le sentiment que certaines plateformes gèrent mieux les difficultés que d’autres ?
Je vois aussi que ton analyse se concentre surtout sur l’immobilier. Est-ce que tu portes le même regard sur les investissements en PME ou dans les ENR, ou est-ce que ton jugement est différent selon les secteurs ?
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici
2

mai 23, 2026 7:37 am
@investisseur21 Analyse très bien décrite du crowdlending immobilier actuel, je suis dans la même démarche sur La première Brique, mais aussi sur Bricks.Co
2

mai 23, 2026 9:47 am
@investisseur21 Bravo pour cet exposé, long mais clair.
Je vais essayer de rajouter quelques points
1) Sur la responsabilité des plateformes :
il faudrait en effet qu'elles soient responsabilisées en partie sur les pertes, ne serait-ce -symbolique?- qu'en étant rémunérées en grande partie sur les intérêts et capitaux remboursés (certaines ont un contrat de 1% des sommes annuelles remboursées à payer par l'emprunteur), et pas directement et essentiellement sur le capital souscrit.
Egalement October, avait aligné ses intérêts avec ceux des prêteurs, PretUp avait une assurance sur le capital
2) Sur la gouvernance : Certaines publient les questions en forum public, avant la souscription. Wiseed continuait à le faire, mais a supprimé le forum de commentaires il y a 1 ou 2 ans, soi-disant ouvert avant les AG, mais pas répondu dans une AG récente ... Quelle confiance accorder à des entrepreneurs qui ne répondent pas, et même à des décomptes de votes d'AG où l'on ne dispose pas de la liste des votants et de leurs votes ?
3) Sur les garanties : j'en ai toute une liste, un véritables poème, qui s'écroulent comme par magie lors de RJ ou LJ, en majorité en tout cas, certaines plateformes, plus agiles ou persuasives arrivant à les utiliser.
4) Sur les pénalités/intérêts de retard : ils ne sont que théoriques en effet, et ne peuvent être payés immédiatement la plup , le vrai "juge de paix" pour l'investisseur-épargnant, c'est la récupération du capital et des intérêts, sinon prévus, du moins compensant l'inflation ?
(honte aux plateformes annonçant "sortie positive" en remboursant juste le capital des années après le prêt, certaines ayant en plus prélevé des frais sur l'investisseur !)
Un versement périodique avec une période plus courte que l'année (trimestre ? Le mensuel est fastidieux à gérer, ) me semblerait bien
2
mai 23, 2026 9:53 am
@investisseur21 J'ai cité Wiseed, mais d'autres PF doivent se sentir visées.
Oui sur la "démocratie" incohérente, les PF et l'emprunteur étant maitres du jeu, les changements de nature de projet (impliquant notamment des travaux pour des projets vendus "s
mai 23, 2026 10:10 am
(Désolé de ces posts prématurés) Impliquant des travaux "avec dépôt de permis de construire" pour des projets vendus initialement sans travaux mériteraient de la part des prêteurs, de pouvoir exiger le remboursement immédiat, quel que soit le vote général, cette possibilité étant notifiée dans les documents de vote.
Le pire secteur pour mes pertes, c'est l'immobilier, du fait de sa complexité et des montants élevés des parts (entre 500 et 2000€, j'ai rarement vu 100€), mais la conjoncture économique est évidemment cruciale pour les entrepreneurs.
L'illiquidité des placements est en effet terrible même avant RJ ou LJ
Je n'avais pas besoin de l'argent investi en 2019, mais maintenant 5 ans après le terme, c'est une autre histoire ... Et on me propose des plans de LJ sur 10ans avec des remboursements initiaux ne couvrant même pas l'inflation !

mai 23, 2026 10:20 am
Au final, le crowdfunding peut donc se prolonger sur 10 à 15 ans au delà du terme initial, donc diversifiez aussi les secteurs, entrepreneurs, PF et projets. Et d'abord vos types de placements.
Et les pertes étant de moins en moins "amortissables" fiscalement, c'est aussi un point négatif, incitant à mettre son argent ailleurs
1


mai 24, 2026 3:25 pm
Les plateformes doivent prendre leurs responsabilités s'ils veulent que les investisseurs poursuivent leurs investissements : mettre en place un fonds de garantie si le porteur ne peut pas rembourser et que les garanties sautent.
La mise en place d'un marché secondaire semble également prometteur, à voir si ca permettra plus de liquidité.
1


mai 25, 2026 8:50 am
@khern Mise en place d'un marché secondaire avec décote en cas de retard de projet, offrirait davantage de liquidité et une possible culbute pour celui ou celle ayant accepté de rentrer sur un projet en difficulté
1
mai 26, 2026 10:26 am
@investisseur21 Excellent propos.
Ce que je pourrais rajouter, c'est qu'il y a une confusion sur la nature même de ce type d'investissements.
Contrairement à ce qu'on veut nous faire croire, en crowdfunding nous n'investissons pas dans des projets mais dans des entreprises qui alloueront les fonds reçus au projet précité (ou pas). Cette différence est subtile mais fondamentale car elle permet de comprendre pourquoi certains remboursements n'arrivent pas aujourd'hui.
Certaines plateformes ont un peu resserré la vis sur ce sujet (décaissements progressifs sur présentation de factures ou d'un état d'avancement détaillé) mais il y a eu une longue période où c'était la foire aux saucisses.
Quand moi je pensais investir sur un projet et que quelques mois plus tard on me dit que l'entreprise est défaillante, je me sens floué puisque mon projet a pu très bien se vendre et pourtant je ne serai pas remboursé. Je trouve que cela est une forme de malhonnêteté intellectuelle.
Aujourd'hui, je ne vois pas tellement d'évolution en matière de communication permettant aux épargnants de bien comprendre ce à quoi ils ont vraiment affaire malheureusement. Même sur BienPrêter les factures présentées pour la plupart ne sont qu'un prétexte pour financer du fonds de roulement ou de l'investissement et beaucoup de gens n'en ont pas conscience.
1
mai 26, 2026 3:28 pm
@johnnycash Tout à fait, sur certains projets terminés et déjà vendus, on ne reverra pas de sitôt notre argent (et partiellement ...) car dans bien des cas le groupe qui chapeautait cela l'a utilisé ailleurs. Et les RJ-LJ privilégient la "sauvegarde de l'activité et de l'emploi -dont ceux de la direction entrepreneuriale qui n'a su éviter le désastre annoncé ...-
Mais dans certains cas, les PF vigilantes ont su se faire rembourser 'in extremis' avant RJ ...
Début du sujet mai 28, 2026 5:11 pm
Bonjour Patrick et amis investisseurs,
Merci pour ton commentaire et bienvenue aux particpants
J’ai commencé à investir dans le crowlending en 2016. Aujourd’hui, je suis présent sur sept plateformes ; au total, j’ai investi environ 180 k€ sur 2200 projets.
Le montant représente encore près de 40 % de mon patrimoine financier hors foncier. C’est une exposition importante, mais totalement assumée qui m’a permis de me diversifier par la suite. Cette stratégie, qui m’est propre et qui n’est pas un modèle du genre, a évolué avec le temps et ma situation personnelle, notamment l’approche de la retraite, d’où mon désengagement progressif.
Au départ, j’étais dans une logique assez agressive de capitalisation. Désormais, je commence progressivement à me désengager partiellement : je récupère une partie du capital et je réalloue les intérêts générés vers des supports plus traditionnels comme mon PEA, mon assurance-vie et mon PER.
Aujourd’hui, le financement participatif joue surtout pour moi un rôle de générateur de cash-flow ; j’investis principalement dans des opérations immobilières "et/ou" dans des PME, la frontière devenant de plus en plus fine car de nombreux projets immobiliers sont désormais portés par des structures professionnelles plutôt que par de simples particuliers avertis.
Je pratique une forte diversification avec des tickets allant généralement de 50 à 500 € par projet. Cette approche me permet aujourd’hui de maintenir un taux de défaut inférieur à 3% (une plateforme représente 20% à elle seule), qui était précisément la limite maximale que je m’étais fixée dès le départ. À ce jour, mon rendement moyen brut se situe autour de 12 % toutes plateformes confondues.
En parallèle, j’ai une épargne plus long terme structurée autour :
- d’un PEA principalement investi en ETF, avec également un panier d’actions françaises ;
- d’un CTO orienté sur des thématiques plus spécifiques : robotique, technologies disruptives, smart mobility, semi-conducteurs ;
- d’une assurance-vie et d’un PER en gestion pilotée profil équilibré ;
- ainsi que de revenus passifs via des SCPI.
Au final, je considère que la responsabilité d’investir nous appartient avant tout. On peut évidemment interpeller une plateforme lorsque certaines pratiques interrogent, mais si son mode de fonctionnement ou sa stratégie ne correspondent plus à nos attentes, il faut aussi savoir se désengager, ce que je suis en train de faire sur trois plateformes, sujet de ma tribune.
1
Début du sujet mai 28, 2026 5:14 pm
Concernant mon sentiment sur la gestion des plateformes et des difficultés rencontrées ?
Sans vouloir hiérarchiser les plateformes, et en restant centré sur la gestion des difficultés, le meilleur exemple que j’ai en tête — même s’il reste assez unique à ma connaissance — concerne la gestion de sortie des projets TECHNIGYM par BP. Dans ce dossier, il a été clairement mis en évidence que l’emprunteur était loin d’être exempt de tout reproche. Malgré cela, la plateforme a assumé sa part de responsabilité et a réussi à gérer une situation pourtant très mal engagée de manière assez remarquable avec paiement des intérêts. Honnêtement, les investisseurs n’en demandaient probablement pas tant.
À mon sens, c’est précisément dans ce type de situation que l’on peut réellement juger une plateforme. Tant que les projets se remboursent normalement, les différences restent limitées. En revanche, lorsqu’un dossier se dégrade, la transparence, la communication et surout la forte implication de la plateforme deviennent essentielles. Je pense également que les plateformes devraient être davantage responsabilisées en cas de défaut, notamment en partageant une partie des pertes avec les investisseurs. C’est d’ailleurs une réflexion qu’avait évoquée Michael, directeur de BP, dans une excellente interview sur YouTube, et que je trouve particulièrement pertinente.
1
Début du sujet mai 28, 2026 5:18 pm
Concernant ma vision sur les investissements en PME ou dans les ENR ?
Je trouve justement intéressant que les plateformes s’ouvrent davantage au financement des PME ou à l'étranger (UE). À titre personnel, je réalloue progressivement une partie du capital qui arrive à échéance sur l’immobilier vers des projets de PME ou d’autres classes d’actifs.
Pour autant, cela ne signifie pas que je sois devenu négatif sur l’immobilier, je reste globalement confiant sur cette classe d’actifs ; c’est avant tout une logique de diversification supplémentaire et d’équilibrage de portefeuille.
D’ailleurs, on observe de plus en plus de passerelles entre immobilier et financement d’entreprises, avec des opérations portées par des structures professionnelles plutôt que par des particuliers.
Concernant les ENR, je n’y investis pas actuellement, non pas par défiance vis-à-vis du secteur, mais simplement parce que cela ne correspond pas aujourd’hui à ma stratégie d’investissement ni à mon domaine de conviction.
Au final, le crowdfunding m’a surtout appris une chose : derrière les beaux taux affichés, il n’y a ni magie ni argent facile. Juste du temps, de la diversification, quelques erreurs, quelques défauts… et beaucoup de recul mais cela se construit au fil des années.
Je ne suis plus dans la logique du “toujours plus de rendement” que j’avais à mes débuts. Aujourd’hui, je préfère un portefeuille capable de me faire dormir tranquille plutôt qu’un tableau Excel qui brille sur le papier. Le crowdlending garde donc sa place dans ma stratégie, mais avec un rôle différent : générer du cash-flow, compléter le reste, et surtout rester en périphérie du centre du jeu. j'ai plus l'age 
Cordialement
Investisseur21
mai 28, 2026 5:45 pm
@investisseur21 Je te rejoins totalement sur l’importance de faire régulièrement des arbitrages. C’est même, à mon sens, un point essentiel dans une stratégie d’investissement : savoir réévaluer ses positions, réduire son exposition quand le couple rendement/risque ne paraît plus favorable, mais aussi parfois savoir prendre ses gains pour les redéployer vers d’autres supports plus diversifiés.
Si ce n’est pas trop indiscret, tu indiques vouloir te désengager de 3 plateformes. Sur les 7 que tu suis actuellement, quelles sont donc les 4 qui gardent ta préférence ? Ton retour est d’autant plus intéressant que, comme moi, tu as commencé à investir en 2016, avec déjà pas mal de recul sur l’évolution du secteur.
Sur la question de l’alignement des intérêts entre plateformes et investisseurs, c’est un débat que l’on entend depuis des années. Depuis 2016, j’ai lu ou entendu à de nombreuses reprises que certaines plateformes pouvaient être tentées de privilégier le volume, puisqu’elles se rémunèrent principalement via les commissions prélevées sur les projets financés. Certains investisseurs reprochent aussi aux plateformes de ne pas toujours assumer les pertes ou les difficultés rencontrées, contrairement à Bienprêter qui jusqu'à présent a pu compenser des pertes et accompagner plus fortement ses investisseurs.
J’ai toujours été assez partagé sur ce sujet. Sans doute aussi parce que j’ai moi-même un passé de créateur d’entreprise. Bien sûr, une plateforme peut être tentée de faire du volume. Mais un entrepreneur qui crée sa société, qui investit souvent son propre argent, qui ne bénéficie pas toujours de la sécurité du salariat, n’a en réalité aucun intérêt à construire une activité sur l’insatisfaction durable de ses clients.
Le crowdfunding repose sur une relation à trois : la plateforme, l’emprunteur et l’investisseur. Si l’un des trois est négligé, l’équilibre finit tôt ou tard par se rompre. Une plateforme qui perd la confiance des investisseurs fragilise son modèle, ses fondateurs prennent le risque de perdre leur mise, mais aussi l’opportunité de construire une entreprise pérenne et valorisable dans le temps.
Depuis 2017, il faut aussi reconnaître que de nombreuses plateformes ont fait le choix d’une certaine transparence, notamment en acceptant de publier régulièrement leurs indicateurs de performance. Je connais finalement assez peu de secteurs où les acteurs acceptent d’être comparés aussi ouvertement, mois après mois, sur leurs résultats, leurs retards, leurs défauts ou leurs pertes.
Cela n’empêche évidemment pas les erreurs, les mauvais choix, ni les difficultés. La vie d’un entrepreneur n’est pas un long fleuve tranquille, et le crowdfunding reste un secteur complexe, avec des risques bien réels. Mais je reste malgré tout convaincu qu’un certain nombre de plateformes cherchent sincèrement à se développer dans la durée, à préserver la confiance des investisseurs et à maintenir un équilibre entre les intérêts des trois parties.
Après, toutes n’y parviennent pas avec le même niveau de réussite. Et c’est là que nous, investisseurs, devons rester lucides : suivre les indicateurs, observer les pratiques, comparer les résultats, puis faire nos propres arbitrages lorsque la confiance ou le couple rendement/risque n’est plus au rendez-vous.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

juin 14, 2026 6:28 pm
je partage ton avis et effectivement depuis 6 mois je retire quelques fonds de certaines plateformes, mais attention, car je pense que ce genre de problèmes énumérés est principalement sur le financement participatif immobilier.
Ce que propose La Première Brique ou Bricks.
Sur Bien Prêter qui propose parfois des projet immos, j'ai jamais eu de soucis, mais je sélectionne bien plus sévèrement quand c'est de l'immo.
Le crowfunding est possible sur de nombreux type de prêts, et en fonction de leur qualité certains n'ont pas ces difficultés.
juillet 3, 2026 8:20 am
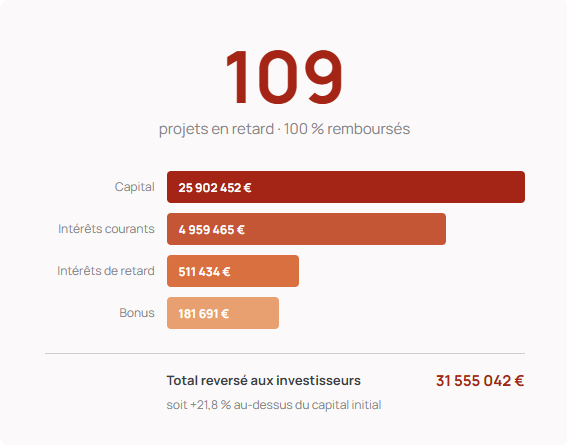
Petit communiqué hier de La Première Brique sur quelques statistiques intéressantes sur les retards.
On y apprend que 109 projets ayant eu des retards ont réussi à être remboursés à 100% avec en prime des bonus et intérêts de retard.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici
1
juillet 3, 2026 1:56 pm
intéressant, mais sait on combien au total y a t'il de projets en retard ?
Car pour avoir une certaine valeur ce chiffre doit être comparé.
A moins que 109 c'est le total ?
juillet 3, 2026 2:25 pm
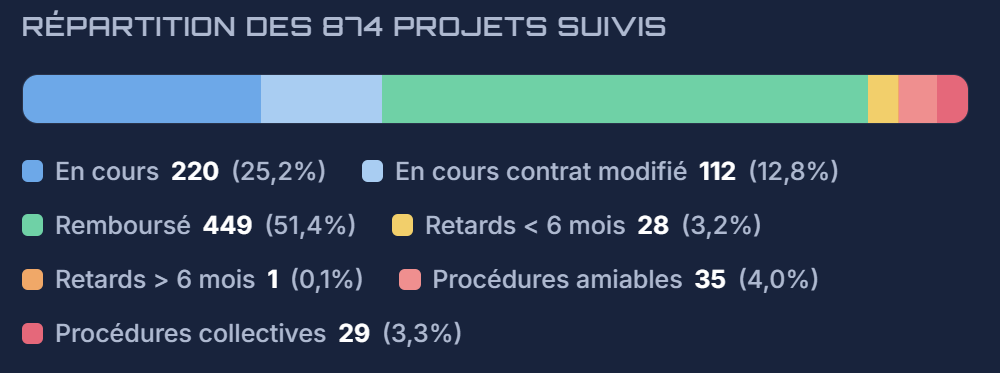
@n612 Ci-joint la répartition des 874 projets (données à fin mai, je devrais pouvoir très bientôt mettre à jour avec données de fin juin)
Du coup les 109 projets dont parle La Première Brique sont à présent intégrés dans les projets remboursés vu qu'ils indiquent que ces projets avec retards ont finalement pu être remboursés à 100%.
La Première Brique a été l'une des première plateforme à intégrer des nouveaux indicateurs V5 de France Fintech. Cela permet encore plus de détail sur le statut des projets.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici
Début du sujet septembre 18, 2026 6:44 pm
Je poursuis progressivement mon désengagement de certaines plateformes, LPB en particulier. Je ne remets pas en cause le financement participatif, ni le sérieux de LPB, que je considère comme une plateforme structurée et professionnelle. Mon interrogation porte surtout sur la façon dont certaines situations difficiles sont gérées.
Le récent vote sur une prorogation de douze mois illustre bien le sujet. La prolongation a été approuvée par 90 % des engagements des investisseurs, tandis que la suppression des pénalités de retard n’a recueilli que 35 % des votes. Ce résultat est paradoxal : les investisseurs acceptent de laisser un an supplémentaire à un projet déjà en difficulté, tout en maintenant une pénalité financière qui risque d’alourdir encore la situation de l’opérateur.
C’est là que le côté émotionnel de la communication m’irrite. Je comprends l’intérêt de faire participer les investisseurs et de rechercher une solution collective. Mais un vote majoritaire ne garantit pas forcément que la décision soit la meilleure pour un dossier financier complexe. Tous les investisseurs n’ont pas nécessairement les informations, l’expérience ou les connaissances pour mesurer les conséquences de ce type de décision.
D’autres plateformes ont un fonctionnement peut-être moins « démocratique » : lorsqu’un projet rencontre des difficultés, elles prennent directement une décision en fonction de leur analyse et des règles prévues. C’est moins participatif, mais cela évite aussi de faire porter à des centaines d’investisseurs, aux profils très différents, des décisions parfois difficiles à comprendre et lourdes de conséquences.
Je crains notamment un scénario que j’ai déjà rencontré sur LPB : dans quelques mois, l’opérateur revient expliquer que les difficultés persistent et demande cette fois l’annulation ou la réduction des pénalités pour pouvoir rembourser. Nous nous retrouvons alors dans une nouvelle négociation, potentiellement conflictuelle, après avoir déjà accordé douze mois supplémentaires.
C’est précisément ce risque qui renforce ma volonté de désinvestir progressivement de cette plateforme. Je préfère récupérer mon capital et réorienter les intérêts vers des supports plus traditionnels plutôt que de continuer à m’exposer à des situations dont l’issue dépend de prorogations successives et de nouvelles négociations.
Cela ne signifie évidemment pas que ceux qui choisissent de rester ont tort. Chacun doit déterminer le niveau de risque qu’il accepte. Mais ma situation a changé : avec l’approche de la retraite, je privilégie désormais davantage la visibilité et la diversification de mon patrimoine.
Après plusieurs années de crowdlending, je considère donc que savoir investir, c’est aussi savoir sortir. Mon désengagement n’est pas une réaction à un projet particulier, ni une remise en cause du sérieux de LPB. C’est la conséquence de mon expérience et de l’évolution de ma stratégie patrimoniale.
Je préfère aujourd’hui un modèle dans lequel les décisions difficiles sont prises rapidement et avec une analyse professionnelle, plutôt que de participer à des votes qui donnent une impression de décision collective alors que les conséquences financières, elles, m’impacte directement.
1
septembre 19, 2026 9:43 am
1) A noter que les décisions suite aux votes peuvent être vraiment contradictoires ou indécidables, entre les règles de quorum, de majorité qualifiée
et autres, de mémoire j'ai souvenir de plusieurs AG sur Wiseed (on ne prête qu'aux riches ...) où le vote ne tranche pas ... Mais je gage que les plateformes savent normalement proposer les décisions qu'elles soutiennent.
2) Il ne me semble pas contradictoire (déjà écrit) d'exiger paiement d'intérêts voire remboursement partiel de capital s'il était alors prévu avant d'accorder un délai supplémentaire.
Moins chaud pour les pénalités, mais si on n'applique plus les règles énoncées à l'avance et acceptées par contrat initial, c'est ouvrir la porte en grand à tous les débordement ...
3) Sur le risque et le temps long, partir d'un projet sur 2-3 ans, en défaut de remboursement, et arriver 2 à 5 ans après échéance à perte totale ou bien au mieux à 15 à 60% du capital à rembourser sur 10 ans -les 7 premières années n'arrivant pas à 50% du montant à rembourser- cela doit être connu.
septembre 19, 2026 11:00 am
@investisseur21 Je comprends mieux ton raisonnement et, sur le fond, je pense qu’il y a effectivement une vraie question sur la limite de la « démocratie » dans ce type de dossiers.
Faire voter les investisseurs donne de la transparence et permet à chacun de s’exprimer, mais comme tu le dis, est-ce qu’on dispose réellement de toutes les informations nécessaires pour arbitrer entre une prorogation, une suppression de pénalités ou une autre solution ? Pas sûr…
Là où je nuance un peu ton propos, c’est que je ne suis pas certain non plus que laisser systématiquement la plateforme décider soit forcément préférable. Elle peut avoir davantage d’expertise et d’informations, mais elle a aussi ses propres contraintes et intérêts.
Finalement, la bonne formule serait peut-être que la plateforme présente clairement la solution qu’elle recommande, avec les conséquences financières des différentes options, puis laisse les investisseurs se prononcer. Ça éviterait un peu le côté « vote à l’aveugle ».
Sur le cas que tu évoques, je suis curieux : tu aurais préféré que LPB tranche directement en faveur de la prorogation avec suppression des pénalités ?
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
 As-tu déjà investi sur ?
8 600 évaluations 
Partagez votre expérience