Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
4
Vu


Début du sujet novembre 13, 2026 3:52 pm
Fiche projet
Resina
sur Raizers
Montant en financement850 000 €
Durée24 mois
LocalisationLa Resina, Estepona (Andalousie), Espagne
📅 Lundi 16/11/2026 à 14:00
Offre partenaire A&S
Le détail du projet
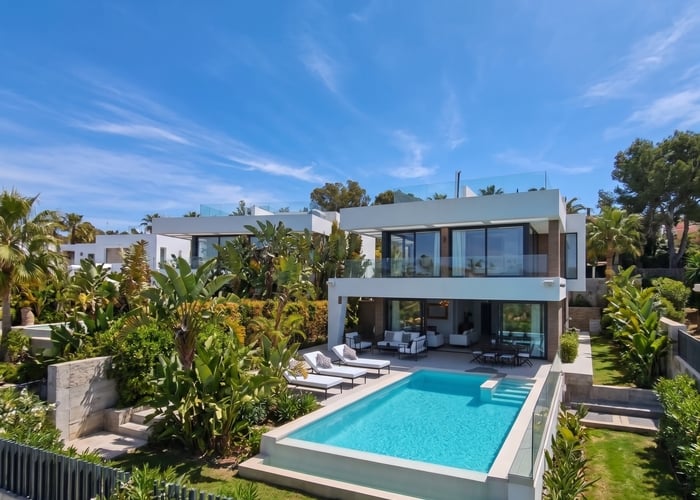
L’opérateur s’est positionné pour l’acquisition d’une villa à Estepona, ville côtière située à proximité immédiate de Marbella. L’actif bénéficie d’un emplacement privilégié en première ligne du parcours de golf de La Resina.
Construite en 2020, la villa propose des prestations haut de gamme (piscine, cave à vin, salle de sport).
Suite son acquisition, la villa sera exploitée en location courte durée sous le statut de « vivienda turística ». L’opérateur prévoit ensuite de refinancer l’actif via un emprunt bancaire classique. Si un refinancement bancaire n’est pas signé dans les 18 mois suivant l’emprunt, l’opérateur aura l’obligation de mettre en vente l’actif. Au bout de 21 mois, il aura l’obligation de baisser le prix de vente à 1 600 000€.
L’actif est daté de 2020, et se compose d’une unique villa avec piscine terrasse, et stationnement pour 2 véhicules le tout se développant sur une parcelle de 515 m². Elle se développe sur 3 niveaux et se compose de 5 chambres, 4 salles de bains, une cuisine –salle à manger, un salon – ciné, ou encore d’une cave à vin.
Au regard de l’état de l’actif en l’état, aucuns travaux ne seront réalisés. L’objectif de l’opérateur est de mettre l’actif en location « courte durée » dès son acquisition.
| Typologie | Annexes | m² | Prix net/m² | Prix de vente |
|---|---|---|---|---|
| Villa | Piscine / Terrasse | 355,5 | 5 063 | 1 800 000€ |
Les flux générés par la location de l’actif seront utilisés pour payer les intérêts de l’emprunt chaque semestre.

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Caution personnelle notariée
- Hypothèque de 1er rang
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

novembre 13, 2026 3:58 pm
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est fournie à titre pédagogique à partir des documents transmis et de vérifications externes. Elle peut comporter des erreurs ou des informations incomplètes. Le crowdfunding immobilier comporte notamment des risques de perte partielle ou totale du capital, de retard et d'illiquidité. Une véritable due diligence nécessite l'intervention de professionnels capables de vérifier les titres de propriété, sûretés, comptes, contrats et hypothèses commerciales.
🧭 Synthèse express
Financement partiel (850 000 €, 24 mois) de l'acquisition d'une villa de 355 m² construite en 2020 dans un golf d'Estepona (Costa del Sol), sans travaux. La villa doit être louée en courte durée ; les loyers servent à payer les intérêts semestriels. Sortie privilégiée : refinancement bancaire, à défaut vente (obligation de mise en vente à 18 mois, prix abaissé à 1,6 M€ à 21 mois). Emprunteur : société espagnole créée en octobre 2026.
| Prix d'acquisition | 1 475 000 € (4 149 €/m²) — coût total à l'acquisition 1 654 420 € |
| Apport du porteur | 804 420 € (49 % des ressources) |
| Valeur retenue | 1 800 000 € (5 063 €/m²) ; vente rapide estimée 1 676 000 € |
| LTA / LTC / LTV recalculés | 58 % / 51 % / 47 % (51 % en vente rapide) |
| Seuil de couverture prêteurs | ≈ 1 045 500 € (capital + 2 ans d'intérêts), soit 2 941 €/m² |
| Risque principal | Revenus locatifs incertains et sortie dépendante d'un crédit bancaire |
🏖️ Actif et marché local
- Estepona fait partie des marchés les plus dynamiques de la Costa del Sol : le neuf de luxe y atteint ~7 000 €/m² et la commune dépasse les 4 000 €/m² en moyenne.
- Dans les codes postaux concernés, les maisons se négocient en moyenne autour de 4 000 à 4 500 €/m² ; la valeur retenue (5 063 €/m²) est dans le haut de fourchette, ce que la présentation reconnaît elle-même.
- L'estimation (1,68 à 1,79 M€) émane de l'agence qui gérera la location : pas d'expertise indépendante, conflit d'intérêts potentiel.
- Marché de villas haut de gamme : liquidité plus étroite, acheteurs majoritairement internationaux.
🔑 Exploitation et capacité à servir les intérêts
- Intérêts dus : ≈ 48 900 € par semestre (≈ 97 750 €/an), sans réserve d'intérêts séquestrée.
- Scénario porteur : CA 257 830 €/an (95 % d'occupation l'été) ; scénario prudent de la plateforme : 173 865 €. Couverture des intérêts avant impôt : ~2,0x et ~1,3x ; ~1,0x après impôt dans le scénario prudent.
- Premier coupon (juin 2027) : il couvre la basse et moyenne saison. Dans le scénario prudent, les revenus nets de décembre à mai (~30 k€) seraient inférieurs au coupon : un apport de trésorerie du porteur sera probablement nécessaire.
- Réglementation : l'exploitation suppose l'inscription au registre andalou des logements touristiques ; depuis avril 2025, une copropriété peut autoriser, limiter ou interdire l'usage touristique à la majorité des 3/5. Aucune condition suspensive du contrat ne porte sur cette autorisation. Plusieurs villes de la province (dont Málaga) ont gelé les nouvelles licences.
👤 Emprunteur, porteur et garanties
- Société emprunteuse créée le 08/10/2026, capital 3 000 €, sans comptes. L'origine de l'apport de ~804 k€ n'est pas documentée.
- Porteur expert-comptable ; expérience immobilière indirecte (2 projets au Royaume-Uni via une société dont il est associé, non vérifiables publiquement). Première opération en Espagne et première levée sur la plateforme.
- Hypothèque de 1er rang inscrite au registre de la propriété espagnol (condition suspensive au versement des fonds) et caution personnelle notariée solidaire. Mise en œuvre en droit espagnol et contre un garant résidant à l'étranger : délais et coûts potentiellement élevés.
- Suivi des flux bancaires de l'exploitation via un agrégateur : outil d'alerte utile, mais pas une sûreté.
🔎 Incohérences documentaires relevées
- Montant de la caution : 850 000 € dans la présentation, 1 071 000 € dans la fiche réglementaire et le contrat.
- « LTC 58 % » calculé sur le seul prix d'achat présenté comme « coût de revient » ; sur le coût total à l'acquisition, le ratio est de 51 %.
- La « marge nette » de 270 k€ additionne la valeur estimée et deux ans de bénéfice locatif du scénario porteur : ce n'est pas une marge de revente constatée.
- Expérience affichée « 3 années » d'un côté, « 15 ans » de l'autre ; chiffres des projets britanniques exprimés en dollars.
- « Emprunt obligataire » dans la présentation, « prêt » dans le contrat ; clause type « chirographaire » contradictoire avec l'hypothèque dans la fiche réglementaire.
📉 Stress tests
| Scénario | Valeur de sortie | LTV | Marge au-dessus du seuil prêteurs* |
|---|---|---|---|
| Valeur retenue | 1 800 k€ | 47 % | +665 k€ |
| Prix plancher contractuel | 1 600 k€ | 53 % | +475 k€ |
| Valeur −20 % | 1 440 k€ | 59 % | +323 k€ |
| Valeur −30 % | 1 260 k€ | 67 % | +152 k€ |
| Valeur −39 % (point mort) | ≈ 1 100 k€ | 77 % | ≈ 0 |
| Loyers −20 % vs scénario prudent | Couverture des intérêts < 1,0x avant impôt : coupons dépendants de la trésorerie du porteur | ||
* Après ~5 % de frais de vente, hors frais et délais d'une procédure d'exécution en Espagne.
⭐ Grille d'évaluation
| Marché | ⭐⭐⭐⭐☆ |
| Prix de vente / valorisation | ⭐⭐⭐☆☆ |
| Marge | ⭐⭐☆☆☆ |
| Financement | ⭐⭐⭐⭐☆ |
| Travaux | ⭐⭐⭐⭐⭐ |
| Commercialisation / sortie | ⭐⭐☆☆☆ |
| Porteur | ⭐⭐☆☆☆ |
| Solidité financière | ⭐⭐☆☆☆ |
| Garanties | ⭐⭐⭐⭐☆ |
| Calendrier | ⭐⭐⭐☆☆ |
| Qualité de la documentation | ⭐⭐☆☆☆ |
5★ = risque relativement maîtrisé ; 1★ = risque important ou information insuffisante.
✅ Facteurs favorables
Apport élevé (~49 %), LTV modérée, actif récent sans travaux dans une zone recherchée, hypothèque de 1er rang conditionnant le versement des fonds, caution solidaire, engagements contractuels de mise en vente et de baisse de prix.
⚠️ Points d'attention
Société sans historique, porteur peu vérifiable, valorisation non indépendante, coupons dépendant de loyers saisonniers et d'une autorisation touristique non sécurisée contractuellement, sortie conditionnée à un refinancement, recouvrement transfrontalier.
📋 Autres points à vérifier
- Numéro d'inscription touristique et statut de la copropriété du lotissement.
- Justificatif de l'origine de l'apport et patrimoine du garant.
- Expertise indépendante de la valeur ; accord de principe bancaire pour le refinancement.
- Fiscalité locale applicable aux revenus et à la cession.
🧾 Conclusion
Le coussin de valeur est confortable sur le papier, mais il repose sur une estimation non indépendante d'un actif de luxe peu liquide. Le service des intérêts dépend de revenus saisonniers et d'un cadre réglementaire en durcissement, et la sortie d'un crédit bancaire non encore obtenu. Les écarts documentaires (caution, ratios, marge) gagneraient à être clarifiés. Chacun est invité à poursuivre sa propre analyse au regard de son horizon et de sa tolérance à l'illiquidité.
🔗 Sources
- idealista — Estepona, le neuf de luxe à 7 000 €/m²
- El Español — Prix de la vivienda sur la Costa del Sol (2026)
- RealAdvisor — Prix des maisons, Estepona 29688
- RealAdvisor — Prix des maisons, Estepona 29680
- El Derecho — Réforme de la loi sur la copropriété (avril 2025)
- Hello Spain Properties — Registre touristique andalou
- Hosteltur — Moratoire sur les logements touristiques à Málaga
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 652 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.

