Notifications
Retirer tout

Projets Crowdfunding en financement
2
Publications
2
Utilisateurs
0
Reactions
3
Vu


Début du sujet octobre 7, 2026 7:30 am
Fiche projet
Les Villas de Torra
sur Raizers
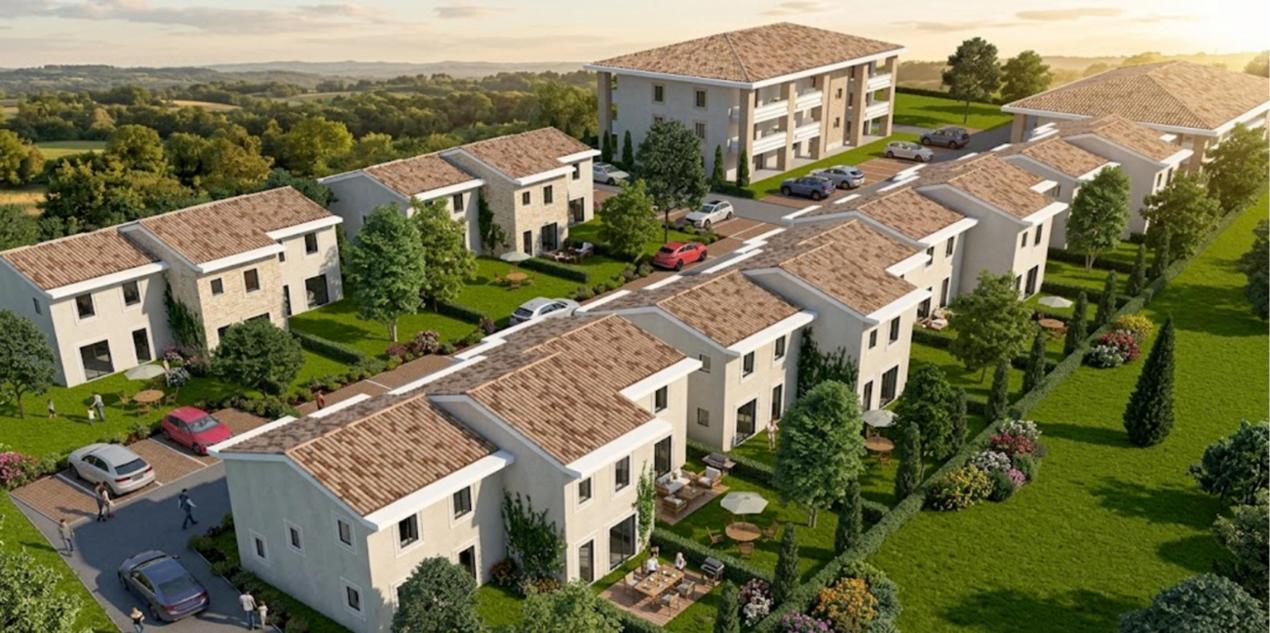
Montant en financement750 000 €
Durée18 mois
LocalisationLieu-dit Torra, Vescovato (Haute-Corse)
📅 Jeudi 08/10/2026 à 14:00
Offre partenaire A&S
Le détail du projet
L'opération porte sur la première phase d'un programme de promotion immobilière de 15 villas individuelles, situé à Vescovato, à une vingtaine de minutes au sud de Bastia. Les travaux sont d'ores et déjà bien engagés. À ce jour, 13 des 15 villas sont déjà précommercialisées.
Le contrat de prêt prévoit un amortissement progressif du capital selon les jalons suivants :
- 50 % du capital (375 000 €) à la mise hors d'air, prévue en février 2027 ;
- 25 % du capital (187 500 €) à l'achèvement des travaux, prévu en octobre 2027 ;
- 25 % du capital (187 500 €) lors de la remise des clés, prévue en novembre 2027
L'opération est située lieu-dit Torra à Vescovato, commune de près de 3 000 habitants implantée sur la côte orientale de la Haute-Corse, à une vingtaine de minutes au sud de Bastia. La commune bénéficie d'un emplacement stratégique, à proximité immédiate de la RT10, principal axe reliant Bastia au sud de l'île, ainsi que de l'aéroport de Bastia-Poretta, accessible en une quinzaine de minutes.
Le permis de construire est définitif et purgé de tout recours. Le foncier a été acquis en Mars 2026 et les travaux ont démarré dans la foulée. Les travaux ont déjà largement progressé. Les fondations sont terminées sur l'ensemble du programme et le gros œuvre est déjà engagé sur 12 des 15 villas. L'achèvement des travaux est prévu en octobre 2027. À ce jour, 13 des 15 villas sont précommercialisées, dont 10 sous contrat de VEFA et 3 sous contrat de réservation avec conditions suspensives levées, représentant 87 % du programme.
Le prix moyen de commercialisation du programme ressort à 3 241 €/m², soit un niveau cohérent avec le marché local. Il demeure inférieur aux programmes neufs comparables actuellement commercialisés, dont le prix moyen s'établit à 3 610 €/m².

Quelle note donnes-tu à ce projet ?
Note moyenne :
Les garanties
- Caution personnelle notariée
- Hypothèque de 1er rang
- GAPD
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 605 évaluations 
Partagez votre expérience
Ressources utiles
Rappel
L’offre proposée est une collaboration commerciale : sur chaque offre de bienvenue, argent-et-salaire.com peut percevoir une prime de parrainage. Ceci n’est pas une recommandation d’investissement. Les éléments présentés sont partiels et ne suffisent pas à une décision d’investissement. Analysez le dossier complet et n’investissez que ce que vous comprenez. Le crowdfunding comporte un risque de perte partielle ou totale du capital, d’illiquidité, et des risques spécifiques à l’activité.
Investisseur sur plus de 2 600 projets / 570K€ / Via 35 plateformes
👍1500€ de bonus dispo ici

octobre 7, 2026 7:33 am
⚠️ Analyse réalisée par une IA — pas un conseil en investissement
Cette analyse est fournie à titre pédagogique à partir des documents transmis et de vérifications externes. Elle peut comporter des erreurs ou des informations incomplètes. Le crowdfunding immobilier comporte notamment des risques de perte partielle ou totale du capital, de retard et d'illiquidité. Une véritable due diligence nécessite l'intervention de professionnels capables de vérifier les titres de propriété, sûretés, comptes, contrats et hypothèses commerciales.
🧭 Synthèse
🏗️ Promotion – 15 villas 💶 750 000 € ⏱️ 18 mois (cible 14) 🔁 Refinancement de fonds propres ✍️ 10 VEFA signées + 3 réservations
Obligations émises par une société de projet pour refinancer une partie des fonds propres d'un programme de 15 villas (T3/T4, 59 à 76 m²) dans la plaine de la Casinca, à une vingtaine de minutes de Bastia. Le marché et la commercialisation sont des points d'appui ; la marge très mince, le faible apport résiduel et plusieurs incohérences documentaires sont les principaux points de vigilance.
📍 Marché et prix de sortie
| Référence | €/m² |
|---|---|
| Programme (prix moyen TTC) | 3 241 |
| Maisons, commune (DVF + annonces) | 3 174 – 3 567 |
| Maisons, fourchette haute estimateurs | ≈ 3 900 |
| Neuf comparable selon le dossier | 3 610 |
Le prix de sortie apparaît cohérent avec le marché, sans prime notable sur le neuf. Les surfaces compactes ciblent des primo-accédants, clientèle sensible au coût du crédit. La commune est couverte par un plan de prévention du risque inondation (bassins du Golo et de la Casinca) en cours de révision : le zonage exact de la parcelle n'est pas documenté.
📊 Bilan et financement
| Indicateur | Valeur |
|---|---|
| Chiffre d'affaires HT | 3 193 818 € |
| Coût de revient total HT | 3 005 165 € |
| Marge nette HT | 188 653 € (5,9 %) |
| Honoraires de gestion (coussin potentiel) | 175 665 € |
| Travaux | 1 733 €/m² HT |
| Ressources : obligations / apport / appels VEFA | 25 % / 10 % / 65 % |
| Pas de dette bancaire mentionnée | — |
La marge de 5,9 % est sous les standards de la promotion (généralement visée au-delà de 8 à 10 %). L'opération repose à 65 % sur les appels de fonds VEFA, ce qui suppose l'avancement du chantier et la signature des lots restants. Après refinancement, l'apport opérateur ne pèse plus que 10 % : les fonds levés ressortent de l'opération vers l'actionnaire, sans que leur affectation soit précisée.
🔎 Incohérences documentaires à clarifier
- Durée : 18 mois annoncés (cible 14) et remboursement « au plus tard 05/2028 » sur la frise, mais l'échéancier indique une échéance au 07/11/2028 (24 mois).
- Amortissement : la présentation prévoit 50/25/25 % aux jalons travaux ; l'échéancier mentionne un remboursement in fine.
- Coût financier : 135 000 € au bilan, contre environ 180 000 € d'intérêts dans l'échéancier.
- LTC 32 % calculé sur un coût de revient de 2 377 703 € introuvable dans le bilan (750 k€ / 3,0 M€ ≈ 25 %).
- Libellé : la « marge incl. honoraires de com » (364 318 €) correspond en réalité à la marge + honoraires de gestion.
- Avancement « 60 % » : il s'agit de l'échéancier légal des appels de fonds VEFA (stade plancher bas), non d'un avancement physique ; les photos montrent des dalles sans élévation.
- Contrat de prêt et FICI non consultables avant l'ouverture.
🏢 Porteur et structure
- Holding familiale créée en 2017, sans salarié, intervenant via des sociétés de projet. Capitaux propres d'environ 448 k€ et trésorerie d'environ 107 k€ fin 2025, avec 2,8 M€ de dettes intragroupe.
- Quatre opérations détaillées (81 logements collectifs, marges de 8 à 25 %), loin des « 15 opérations / 425 logements » avancés.
- Historique sur la plateforme : 2 opérations remboursées, une 3e en cours (amortissement partiel récent).
- ⚠️ La société de projet, créée en 2023, était présidée jusqu'en juillet 2026 par une autre holding ; le groupe n'en a pris la présidence qu'à cette date (BODACC). Le dossier ne mentionne pas ce changement de contrôle, intervenu après l'achat du foncier.
- Un recours administratif passé contre une opération du groupe a été rejeté (2023) ; aucune procédure collective relevée.
🛡️ Garanties
Hypothèque de 1er rang sur les lots non signés (valorisés 1 109 364 € HT, soit LTV 68 %), cautions personnelles notariées des 4 associés (930 k€) et garantie à première demande de la holding. En cas de défaut, il s'agirait de céder des villas inachevées en VEFA : valeur de réalisation incertaine. La capacité de la holding à honorer sa garantie est limitée au regard de ses fonds propres. La garantie financière d'achèvement, obligatoire en VEFA, n'est pas décrite.
🧪 Stress tests (marge nette HT)
| Scénario | Marge | % CA |
|---|---|---|
| Base | 188 653 € | 5,9 % |
| Prix –10 % sur le stock non signé | 77 717 € | 2,5 % |
| Prix –20 % sur le stock non signé | –33 220 € | –1,1 % |
| Travaux +5 % | 98 982 € | 3,1 % |
| Travaux +10 % | 9 311 € | 0,3 % |
| Prix –10 % + travaux +5 % | –11 954 € | –0,4 % |
| Retard de 6 mois (surcoût d'intérêts) | ≈ 143 650 € | 4,5 % |
Une dérive modérée des coûts ou des prix suffit à effacer la marge ; seuls les honoraires de gestion internes offrent un amortisseur, sans engagement de subordination documenté.
⭐ Grille d'évaluation
| Marché | ⭐⭐⭐⭐☆ | Porteur | ⭐⭐⭐☆☆ |
| Prix de vente | ⭐⭐⭐⭐☆ | Solidité financière | ⭐⭐☆☆☆ |
| Marge | ⭐⭐☆☆☆ | Garanties | ⭐⭐⭐☆☆ |
| Financement | ⭐⭐☆☆☆ | Calendrier | ⭐⭐☆☆☆ |
| Travaux | ⭐⭐⭐☆☆ | Documentation | ⭐⭐☆☆☆ |
| Commercialisation | ⭐⭐⭐⭐☆ |
📝 Autres points à vérifier
- Existence et émetteur de la garantie financière d'achèvement.
- Utilisation précise des 750 k€ et conditions de la prise de contrôle de la société de projet.
- Calendrier « hors d'eau » en décembre 2026 alors que les élévations ne sont pas visibles.
- Zonage inondation de la parcelle et assurances dommages-ouvrage.
- Patrimoine réel adossé aux cautions personnelles.
🧾 Conclusion
Facteurs favorables : prix alignés sur le marché, 10 ventes notariées, permis purgé, historique de remboursement sur la plateforme. Risques : marge de 5,9 %, apport résiduel faible, refinancement de fonds propres, garanties portant sur des lots inachevés. Les contradictions sur la durée, l'amortissement et les intérêts méritent une clarification écrite avant toute décision. Chacun est invité à poursuivre sa propre analyse, notamment à la lecture du contrat et de la FICI dès leur mise en ligne.
🔗 Sources
Évaluez les plateformes avec la communauté
Partagez votre expérience maintenant. Votre avis sera ajouté à la base communautaire après création de votre compte gratuit.
As-tu déjà investi sur ?
8 605 évaluations
Partagez votre expérience
Allez à Connexion ou Inscription to reply to this topic.
