@monta6363 Effectivement, le moins que l’on puisse dire, c’est que cela secoue fortement en ce moment sur le secteur crypto.
Toujours compliqué d’analyser ce type de mouvement à chaud, mais je pense qu’il y a plusieurs facteurs qui se cumulent.
Il y a bien sûr le contexte macro, géopolitique et la baisse d’appétit pour le risque. Mais il y a aussi, à mon avis, un phénomène de rotation des liquidités. On voit arriver une vague d’introductions en bourse absolument massive autour de l’IA et des mégacaps technologiques : SpaceX viserait une IPO record d’environ 75 Md$, Anthropic prépare aussi son entrée en bourse après une valorisation proche de 1 000 Md$, et OpenAI pourrait suivre avec une opération elle aussi gigantesque.
Dans ce contexte, il est probable qu’une partie des capitaux se détourne du Bitcoin et des cryptos pour aller chercher ces nouveaux dossiers très médiatisés. Cela ne veut pas dire que c’est la seule raison de la baisse, mais cela peut contribuer à expliquer la pression actuelle.
Pour Bitcoin, beaucoup sont aussi convaincus que cela peut encore baisser. Ils se réfèrent notamment aux cycles de 4 ans que Bitcoin a toujours connus depuis ses débuts. À chaque grand cycle, le bear market a déclenché des vagues de panique avec des baisses très importantes, souvent de l’ordre de 60 % à 80 % par rapport aux plus hauts.
Autour de 62K$, Bitcoin a déjà fortement corrigé par rapport à son pic proche de 125K$. Mais si l’on raisonne uniquement avec les anciens cycles, on pourrait effectivement encore descendre un peu plus bas. Cela ne veut pas dire que ce scénario va forcément se produire, mais il faut avoir en tête que ce type de mouvement violent a déjà eu lieu plusieurs fois dans l’histoire de Bitcoin.
Pour Strategy, la vente des 32 bitcoins, personnellement, je ne la vois pas forcément comme une mauvaise chose. Au contraire, je pense même que cela peut être un mouvement assez stratégique de leur part. Ils n’avaient pas spécialement besoin de vendre une quantité aussi faible par rapport à leur stock total de bitcoins, mais ils avaient déjà préparé le marché à l’idée qu’ils pourraient le faire.
Alors oui, Michael Saylor avait souvent répété qu’ils ne vendraient jamais leurs bitcoins. Forcément, symboliquement, cela peut surprendre. Mais à mon avis, plusieurs raisons peuvent expliquer ce choix.
Première raison : Ils ont annoncé vouloir “vacciner” le marché. En gros, vendre de temps en temps de très petites quantités peut permettre d’habituer le marché à l’idée que Strategy puisse aussi vendre ponctuellement du Bitcoin, sans que cela devienne à chaque fois un événement dramatique. L’objectif reste évidemment que les achats de bitcoins restent très largement supérieurs aux ventes dans la durée. Ce n'est jamais garanti mais cela reste l'objectif affiché
Deuxième raison : stratégiquement, vendre peut aussi avoir un intérêt fiscal. Aux États-Unis, il est possible sous certaines conditions d’identifier les bitcoins que l’on vend. Par exemple, si Strategy vend des bitcoins achetés très cher (120K$) alors que le cours est plus bas (60K$), cela peut générer une perte fiscale qui pourra ensuite être utilisée pour réduire de futurs gains. C’est donc potentiellement un outil d’optimisation fiscale, même si la vente récente a surtout été présentée comme un moyen de financer les distributions sur les actions préférentielles.
Troisième point : il paraît assez évident que Strategy cherche à améliorer son profil financier, possiblement aussi dans l’optique d’une future entrée dans le S&P 500. D’un point de vue valorisation, ils semblent déjà dans les clous, mais intégrer le S&P 500 ne dépend pas uniquement de la taille de l’entreprise. Il y a aussi des critères de profitabilité, de liquidité, de solidité financière et une décision finale du comité.
Dans ce cadre, le fait d’avoir récemment racheté 1,5 Md$ de dette convertible 2029 va clairement dans le sens d’un bilan plus propre. Ils n’étaient pas forcément obligés de le faire maintenant, mais c’est un signal rassurant. C’est un peu la même logique que la création récente d’une réserve de cash pour payer les dividendes pendant environ 18 mois : cela montre qu’ils veulent rassurer le marché sur leur capacité à tenir même si Bitcoin traverse une période difficile.
Enfin, il y a aussi une dimension presque symbolique. Dire “on ne vendra jamais” peut être puissant en termes de narration, mais pour un investisseur institutionnel ou un comité d’indice, un actif qui ne se vend jamais peut aussi poser question. Vendre une quantité infime de Bitcoin permet aussi de montrer que Bitcoin est un actif liquide, qu’il peut être acheté, vendu et intégré dans une vraie gestion de trésorerie.
Donc oui, cette vente casse un peu le narratif du “never sell”, mais elle ne remet pas en cause la stratégie de fond. Rapportée à leur stock total de bitcoins, elle est quasiment insignifiante. À mon avis, c’est surtout un signal que Strategy entre dans une phase de gestion plus mature de son bilan, avec toujours Bitcoin au centre de sa stratégie.
Il faut toutefois bien rappeler que Strategy reste malgré tout un investissement très risqué. C’est une action qui amplifie souvent les mouvements de Bitcoin. Quand Bitcoin monte, Strategy peut monter beaucoup plus fortement grâce à l’effet de levier, à la prime de marché et à l’enthousiasme autour de sa stratégie d’accumulation. Mais l’inverse est également vrai : quand Bitcoin baisse, Strategy peut corriger encore plus vite et encore plus violemment. Ce n’est donc pas un simple équivalent de Bitcoin en bourse. C’est plutôt un actif beaucoup plus spéculatif, avec une volatilité renforcée, une dette à gérer, des actions préférentielles à rémunérer et une valorisation qui dépend aussi de la confiance du marché dans le modèle Saylor.



 on sait que c’est spéculatif mais c’est toujours impressionnant une telle volatilité. Dans ces moments on se dit que ce placement n’est vraiment mais vraiment pas pour tout le monde. Tu renforces déjà Patrick ou tu continues ton dca calmement et pragmatique?


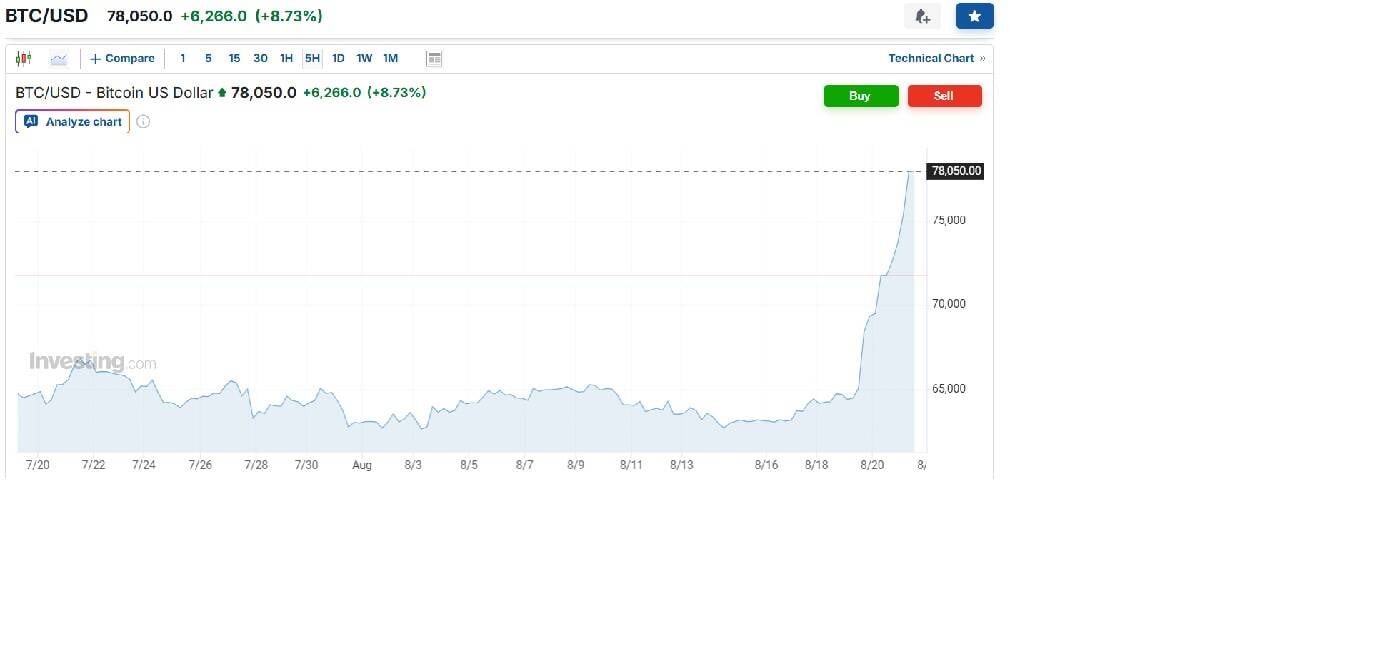

 . Un peu simpliste mais j'aime ça puis c'est quasi sur qu'il rebondira.

