
Análisis independiente basado en datos — octubre de 2026
LANDE opiniones octubre de 2026: análisis, rentabilidad y riesgos
Impact · Fundada en: 2020 · Regulación: ECSP
Nuestra valoración de LANDE en 30 segundos
LANDE obtiene una valoración de referencia de 4,6/5 (65 valoraciones), calculada sobre 15 criterios que combinan los indicadores de rendimiento publicados por la plataforma con las valoraciones de la comunidad. Se sitúa en el puesto 2 de 10 plataformas comparadas de la categoría «Diversificada».
Según sus últimos indicadores publicados, LANDE presenta un tipo de interés medio del 11,32 %, un plazo medio de 26,1 meses, una tasa de impago del 3,59 %.
Puntos fuertes
- Entre las plataformas mejor valoradas de la base (4,6/5).
- Tipo de interés por encima de la media del mercado (11,32 % frente a 9,43 %).
- Tasa de impago contenida (3,59 %), por debajo de la media del mercado (13,03 %).
Bono de bienvenida – LANDE
Aviso de transparencia: el enlace a la plataforma es un enlace de afiliación. No cambia las condiciones de tu bonus ni las cifras publicadas aquí, que proceden de nuestra base de datos.
¿Qué es LANDE?
LANDE se fundó en 2020 en Riga y operó inicialmente con el nombre LendSecured. El modelo responde a un hueco de financiación concreto: las explotaciones agrícolas tienen flujos de caja muy estacionales —gastan en primavera y no ingresan hasta después de la cosecha— y la banca tradicional encaja mal ese calendario. LANDE canaliza esa financiación hacia inversores particulares.
Financia explotaciones en Letonia, Lituania y Rumanía, y desde finales de 2025 también en Polonia. Los préstamos se distinguen por el tipo de garantía: hipoteca sobre tierras de cultivo, pignoración de grano almacenado o garantía sobre maquinaria. Los proyectos rumanos suelen remunerarse con una prima adicional que refleja un riesgo país mayor.
La plataforma ofrece las herramientas habituales: un auto-invest que filtra por tipo de interés, plazo, LTV, tipo de garantía y país, y un mercado secundario donde vender los derechos de crédito antes del vencimiento a otros usuarios registrados. El vendedor sigue cobrando intereses mientras la posición está publicada.
Conviene decir también lo que LANDE no es: no es un producto de ahorro, no es un depósito y no está cubierto por ningún fondo de garantía de depósitos. La documentación de los proyectos está en inglés — si necesitas documentación en español, compruébalo antes de invertir.
Puntos fuertes de LANDE
- Regulación europea de crowdfunding (licencia ECSP)
- Garantía real sobre tierras, maquinaria o cosechas
- Tipos de interés elevados, en una horquilla del 10 al 12 %
- Sin comisiones para los prestamistas
- Volumen de proyectos amplio, que permite una fuerte diversificación
- Ticket de entrada reducido (desde 50 €)
- Robot de inversión (auto-invest)
- Mercado secundario
- Un posicionamiento innovador que conecta a los inversores con préstamos agrícolas
- Interfaz clara y navegación fluida
- Separación de los fondos de los inversores mediante un proveedor de pagos (Lemonway)
- Ratio préstamo/valor (LTV) relativamente bajo: el importe prestado es reducido frente al valor de la garantía, lo que limita el riesgo
- Por transparencia, LANDE publica sus indicadores de rendimiento en formato FPF
Puntos débiles y aspectos a vigilar de LANDE
- Plataforma todavía joven, con historial limitado: reduce la perspectiva para juzgar su solidez a largo plazo
- Diversificación sectorial limitada
- Las fichas de proyecto están en inglés
- Se echan en falta más elementos visuales para hacerse una idea
- No hay posibilidad de comentar los proyectos
- Riesgo de pérdida de capital
Regulación y características de la plataforma
- Regulación
- ECSP
- Detalle de la autorización
- European Crowdfunding Service Provider (ECSP) MIC/LEI/ESMA ID 40203386735
- Forma jurídica
- Sàrl
- Proveedor de pagos (wallet)
- Lemonway
- Comisiones para el inversor
- 0%
- Indicadores publicados
- Versión 5
- Auto-invest
- Sí
- Mercado secundario
- Sí
- Saldo remunerado
- No
- App móvil
- No
- Doble factor de autenticación
- Sí
- Sede
- Riga
¿Cómo funciona LANDE?
Invertir en LANDE sigue el camino habitual del crowdlending: abres una cuenta, la verificas, la financias, eliges un préstamo, prestas y luego sigues los reembolsos. Lo que cambia aquí es qué se financia — explotaciones agrícolas del Báltico y de Europa central y oriental — y sobre todo qué garantiza el préstamo: activos reales como tierras, maquinaria o cosechas, cuyo valor aparece en la ficha del proyecto frente al importe prestado. Este es el recorrido paso a paso, pantalla a pantalla.
-
1
Abrir la cuenta
Registro en línea, gratuito, abierto a cualquier titular de una cuenta bancaria europea.
-
2
KYC y test de idoneidad
Dos obligaciones regulatorias, no trámites de la plataforma.
-
3
Ingresar fondos
Transferencia con concepto propio a una cuenta de pago segregada en Lemonway.
-
4
Recorrer el mercado primario
La lista de préstamos abiertos, filtrable por interés, plazo, LTV y colateral.
-
5
Leer la ficha del préstamo
Condiciones, calendario, prestatario, colateral — y el documento regulatorio.
-
6
Invertir
Cargo sobre el saldo, con plazo de desistimiento para inversores no experimentados.
-
7
Configurar el autoinvertir
Dos estrategias, «Básico» y «Avanzado» — y el orden de llegada, que decide.
-
8
Usar el mercado secundario
La salida anticipada, sin comisiones — pero no sin condiciones.
-
9
Seguir, retirar y declarar
Cartera, resumen anual, retirada — y una fiscalidad que llevas tú.
Paso 1: abrir la cuenta
La apertura se hace íntegramente en línea, en unos minutos, sin coste ni compromiso: correo electrónico, contraseña y después los datos personales. El único requisito de acceso cabe en una línea — disponer de una cuenta bancaria en la zona SEPA; la lista de países admitidos aparece durante el registro. Puedes crear la cuenta y recorrer los préstamos antes de ingresar un solo euro: es la mejor forma de ver qué proyectos se ofrecen realmente.
Las condiciones completas están en nuestra página de bonus de LANDE.
Paso 2: el KYC y el test de idoneidad
Antes de cualquier inversión, LANDE tiene que identificarte. Ese procedimiento de KYC (Know Your Customer) no es un trámite de la casa: se lo impone la normativa europea de prevención del blanqueo, tanto a la plataforma como a su proveedor de pagos. En la práctica subes un documento de identidad en vigor y los justificantes que se te pidan; la cuenta debe estar íntegramente validada antes de poder prestar.
Hazlo el mismo día del registro. La validación no siempre es inmediata, y menos aún si un documento está caducado o se lee mal — eso se descubre justo el día en que aparece un préstamo que te interesa.
El test de idoneidad
Segunda obligación regulatoria: el test de idoneidad. La plataforma debe comprobar que entiendes lo que compras — conocimiento de los productos, experiencia, objetivos, situación financiera y una simulación de tu capacidad de soportar pérdidas a partir del patrimonio neto que declares. El mecanismo protege a los inversores no experimentados: por encima de cierto importe comprometido en una misma oferta, recibes una advertencia específica y se recaba tu consentimiento expreso.
Ese cuestionario determina además tu clasificación como inversor experimentado o no experimentado — y con ella, en el paso 6, la existencia o no de un derecho de desistimiento. La normativa obliga a reevaluar periódicamente a los inversores no experimentados: tendrás que repetirlo.
Paso 3: ingresar fondos
En LANDE no se invierte directamente desde la cuenta bancaria: primero cargas un monedero electrónico, que después sirve para prestar y para recibir los intereses y las devoluciones de capital. El ingreso se hace por transferencia desde una cuenta a tu nombre — la plataforma ofrece además un pago por conexión bancaria directa, que evita teclear la transferencia a mano.
Dónde está realmente tu dinero
El monedero no lo lleva LANDE sino Lemonway, entidad de pago autorizada en Francia y supervisada, que actúa como tercero de confianza para numerosas plataformas europeas de financiación participativa. Es una exigencia del marco regulatorio: una plataforma autorizada bajo el reglamento ECSP no custodia los fondos de sus clientes. Los importes se mantienen en cuentas de pago segregadas, separadas de la cuenta de explotación de la plataforma.
Paso 4: recorrer el mercado primario
El mercado primario reúne los préstamos abiertos a suscripción, los que aún no están financiados del todo. Ahí se hace el grueso del trabajo de selección, y la lista está pensada para eso: cada línea muestra de un vistazo el colateral, el tipo de calendario de devolución, el avance de la financiación, el retorno anual, el LTV inicial y el plazo.
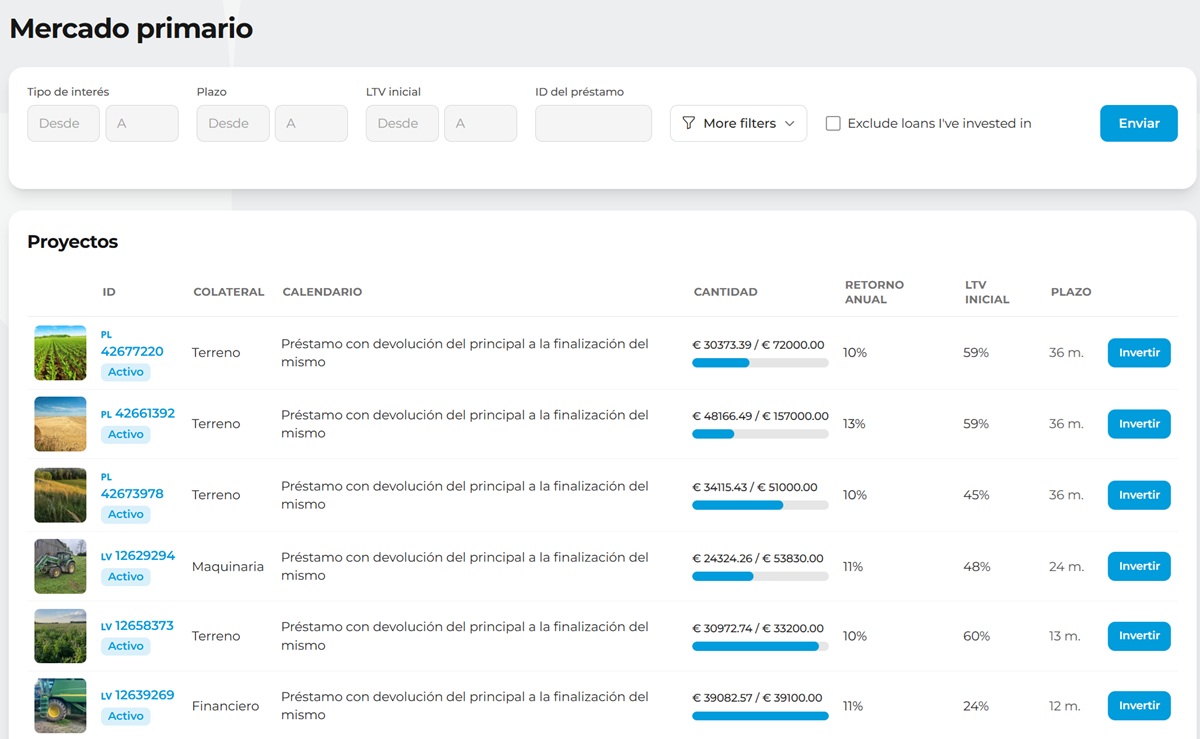
Los filtros de la parte superior recogen los mismos criterios — tipo de interés, plazo, LTV, ID del préstamo — más un juego de filtros adicionales. El prefijo del identificador indica el país de la explotación, y la bandera lo recuerda en la ficha: un detalle que no conviene pasar por alto, porque aquí la diversificación geográfica es una palanca en sí misma.
Paso 5: leer la ficha del préstamo
Cada préstamo tiene su ficha, y ahí es donde se decide. La cabecera resume la operación en tres cifras — retorno anual, plazo y LTV —, y por debajo el contenido se reparte en pestañas.
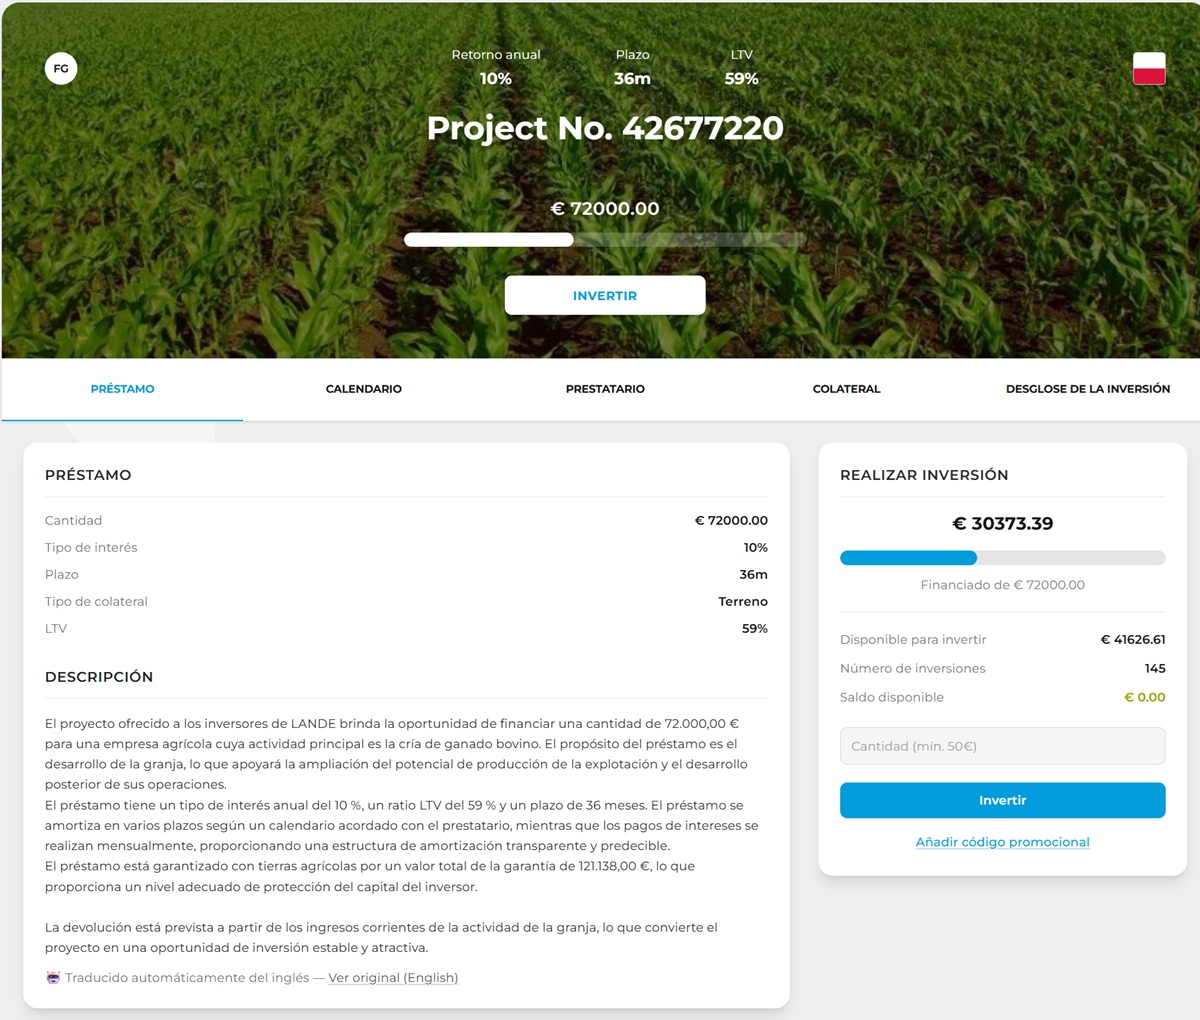
- Préstamo: cantidad, tipo de interés, plazo, tipo de colateral y LTV, además de la descripción de la explotación y del destino de los fondos
- Calendario: el cuadro de amortización, con fechas e importes
- Prestatario: quién explota, desde cuándo y en qué actividad
- Colateral: la naturaleza de la garantía y el valor asignado frente al importe prestado
- Desglose de la inversión: cómo se va completando la financiación
- El KIIS, la ficha de datos fundamentales de la inversión, para descargar y leer
Las garantías: colateral agrícola
Es el rasgo más distintivo de LANDE: los préstamos no se respaldan con ladrillo ni con facturas comerciales, sino con los activos de una explotación agrícola. Se repiten cinco familias, solas o combinadas.
El suelo agrícola de la explotación, tomado en garantía hipotecaria. Es la familia más presente en la plataforma.
Tractores, cosechadoras, sembradoras: una prenda sobre equipos cuyo valor se tasa.
El grano almacenado o por recoger, valorado a precio de campaña y a menudo ligado a un acuerdo con el comprador.
Los animales de la explotación, cuyo valor depende de la especie, la edad y el estado del rebaño.
Las ayudas públicas que corresponden a la explotación, pignoradas a favor de los prestamistas.
A esas garantías reales se suma con frecuencia un aval personal del titular y, en las operaciones de cereal, un acuerdo a tres bandas entre el agricultor, el comprador de la cosecha y la plataforma: el importe de la venta va entonces directamente a la devolución. Aun así, una garantía nunca asegura recuperar lo invertido: mejora tu rango y tus posibilidades de recobro, no las garantiza — y ejecutarla lleva tiempo.
El calendario de devolución: cuatro formas que no conviene confundir
Como los ingresos agrícolas son estacionales, la plataforma ofrece varias estructuras de devolución — y la elección cambia por completo el perfil de tesorería de tu préstamo. La lista y los filtros indican cuál se aplica:
- La anualidad: capital e intereses en cuotas mensuales de importe constante — la fórmula amortizable clásica, que te devuelve capital durante toda la vida del préstamo
- El préstamo con devolución del principal al vencimiento: intereses cada mes y capital de una sola vez al final
- El préstamo con amortización total del capital al final: capital e intereses en un único pago al vencimiento — antes no entra nada
- El pago global sin amortización (préstamo «balón»): cuotas periódicas y, al final, un saldo notablemente mayor
Paso 6: prestar
Hecho el análisis, la suscripción son cuatro clics: escribes el importe (desde 50 €) en el bloque derecho de la ficha, validas, y la cantidad se carga sobre tu saldo. En ese momento no se pide ningún movimiento en tu cuenta bancaria: todo ocurre en el monedero ya cargado, y por eso conviene anticipar el paso 3.
Mientras la financiación no se completa, tu importe figura como fondos reservados: está comprometido, pero el préstamo todavía no se ha emitido y los intereses aún no corren. El estado cambia cuando el préstamo se formaliza de verdad.
Paso 7: configurar el autoinvertir
No todo el mundo está disponible en el momento en que se publica un préstamo. Por eso LANDE ofrece un autoinvertir, en dos modalidades que se eligen desde una pestaña.
Un importe por proyecto, desde 50 €, y se acabó: la estrategia entra en cada préstamo nuevo que se publica, sin cribar por tipo de interés, plazo, LTV ni colateral. Es simple, pero te hace comprar el mercado tal y como está.
El mismo mecanismo, pero filtrado: tipo de interés mínimo, plazo máximo, LTV máximo, tipo de colateral, tipo de calendario y país. El importe por proyecto es más alto — 100 € — y no tiene techo.
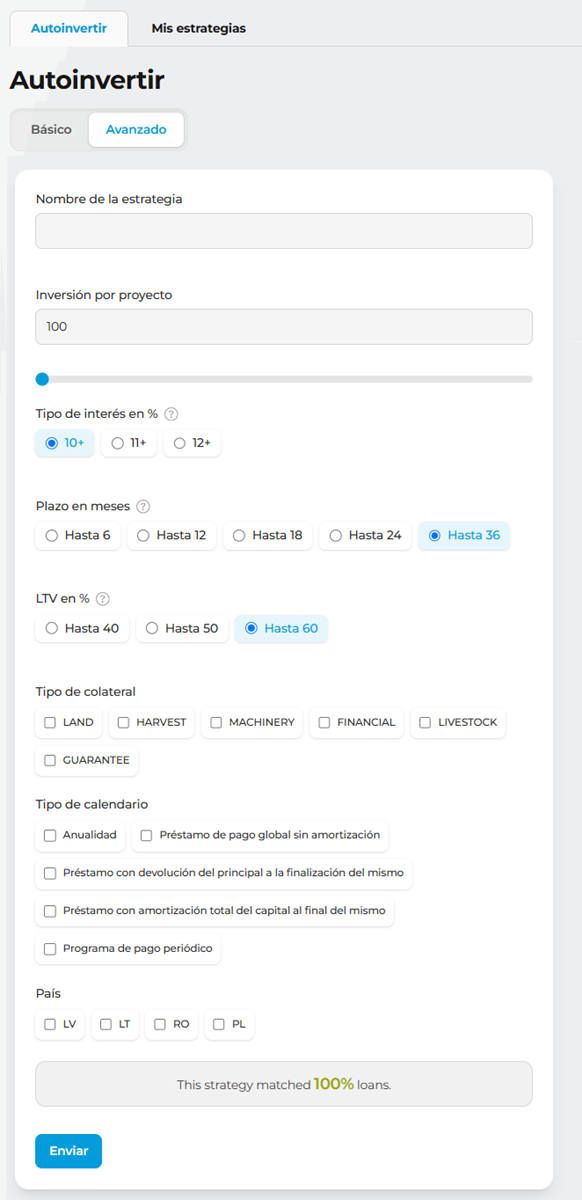
La configuración son tres gestos: poner nombre a la estrategia, escribir el importe invertido por proyecto y marcar los criterios antes de enviar. Pueden convivir varias estrategias, lo que permite hacer rodar perfiles distintos en paralelo — una prudente sobre los LTV más bajos, otra más agresiva — y arrancarlas o pausarlas desde la pestaña «Mis estrategias». Buen detalle de la interfaz: el formulario indica en directo qué proporción de los préstamos habrían encajado con tus criterios, lo que evita lanzar una estrategia tan estrecha que nunca llegue a invertir.
Paso 8: comprar o revender en el mercado secundario
Entre los riesgos de la financiación participativa está el de iliquidez: una vez prestado, el dinero queda en principio bloqueado hasta el vencimiento. LANDE es una de las plataformas que abren un mercado secundario, donde se ceden los derechos de crédito a otros usuarios registrados — y donde también se puede comprar, incluso sobre préstamos ya muy avanzados.
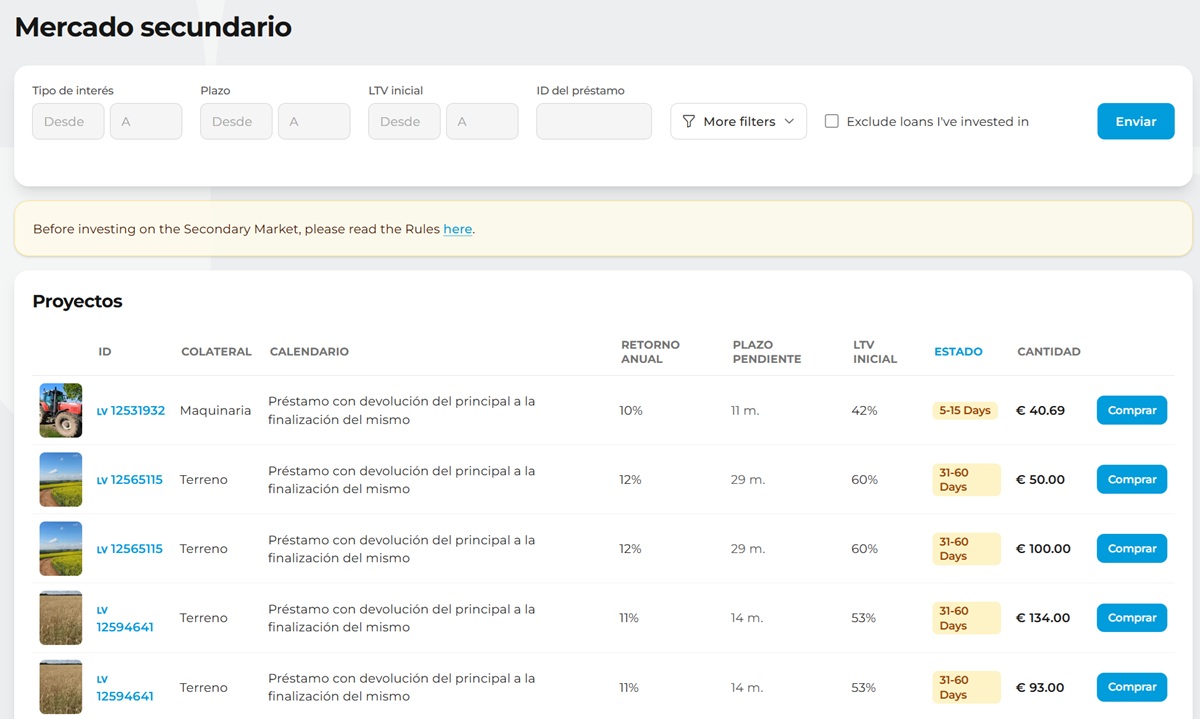
- Comisión de venta
- Ninguna: la cesión no soporta comisión
- Mientras está en venta
- Sigues cobrando los intereses mientras el anuncio no encuentre comprador
- Anulación
- Posible en cualquier momento antes de que un comprador acepte; irreversible después
- Préstamos excluidos
- Los de amortización total al final, los que están en impago, los aún no emitidos y aquellos cuya última cuota ya ha vencido
Paso 9: seguir, retirar y declarar
Última parada. La cartera muestra el estado de tus posiciones — préstamos en curso, fondos reservados, cuotas pendientes —, y el apartado de saldo y transacciones permite extraer, en el periodo que elijas, un resumen de ingresos en PDF y una exportación detallada de todos los movimientos. Es esta última la que conviene descargar con regularidad: es la que servirá en la declaración, y la única que permite recalcular lo que la pantalla resume.
La retirada: una verificación bancaria que conviene anticipar
Retirar es gratuito, pero exige haber registrado antes un IBAN: número de cuenta, nombre y dirección del banco, y un documento con membrete de tu entidad en el que figuren tu nombre y ese IBAN. La verificación la hace el proveedor de pagos, aparte de la del ingreso, con una lógica de prevención del fraude.
Hazlo una vez, con calma, sin esperar a necesitar el dinero: conseguir un certificado de titularidad del banco lleva a veces unos días, y uno descubre el requisito justo cuando quiere sacar los fondos.
En materia fiscal: todo corre de tu cuenta
Es la diferencia más tangible frente a una entidad española, y merece entenderse antes de la primera inversión y no en plena campaña de la renta. Al estar LANDE establecida en Letonia, no practica retención alguna y no emite certificado fiscal español: solo el extracto o resumen anual del paso 9. Los intereses llegan por tanto en bruto a tu saldo, ninguna casilla vendrá cumplimentada, y te corresponde reconstruir el importe percibido a partir de la exportación. No por ello dejan de tributar: son rendimientos del capital mobiliario de fuente extranjera, que se integran en la base del ahorro del IRPF.
Este tutorial describe un recorrido que evoluciona: las pantallas y los apartados pueden haber cambiado desde nuestras últimas capturas. El fondo, en cambio, no se mueve — KYC, test de idoneidad, segregación de los fondos, entrega del KIIS y plazo de desistimiento son obligaciones regulatorias comunes a todas las plataformas autorizadas bajo el reglamento europeo de financiación participativa.
Qué dicen los inversores de LANDE
20 inversores han valorado LANDE sobre 6 criterios (última valoración el 18/09/2026).
Perfil de valoración
Distribución de las notas
Intenciones de inversión de la comunidad
¿Invierte la comunidad de inversores de argent-et-salaire.com en LANDE? Esta es su respuesta, en 20 contestaciones:
Los comentarios individuales están redactados en francés y no se reproducen aquí. Las cifras de arriba proceden de esas mismas valoraciones.
Indicadores de rendimiento de LANDE
Cifras procedentes de los indicadores oficiales publicados por la plataforma, registrados e historificados en la base de datos de argent-et-salaire.com — último dato: 2026 T3.
Puntuaciones de rendimiento en el ranking (sobre 5)
Perfil de rendimiento
Puntuaciones sobre 5 obtenidas comparando LANDE con el conjunto de plataformas que publican sus indicadores. La rentabilidad neta ya no entra en estas puntuaciones desde que su publicación es opcional: la ha sustituido la tasa de pérdida.
Volumen financiado acumulado
Tipo y plazo por periodo
LANDE frente al mercado
| Indicador | LANDE | Mercado (45 plataformas) | Diferencia con el mercado |
|---|---|---|---|
| Tipo de interés medio | 11,32 % | 9,43 % | +1,89 p. |
| Plazo medio | 26,1 meses | 28,3 meses | -2,15 p. |
| Rentabilidad neta | — | 7,14 % | — |
| Tasa de impago | 3,59 % | 13,03 % | -9,44 p. |
Tipo y plazo de mercado: medias ponderadas por los importes financiados (plataformas activas); rentabilidad neta: mediana; tasa de impago: agregada sobre volumen en ventana de 6 meses.
Fuente : página oficial de indicadores de LANDE.
Riesgo e impagos en LANDE
Importes en impago + pérdidas : 2,3 M€
Base de cálculo (total financiado vencido) : 65,5 M€
Tasa de pérdida constatada : 0,00 %
Por debajo de la media del mercado (13,03 %).
Distribución de los 2.391 proyectos seguidos
- En curso 637 (26,6%)
- En curso, vencimiento modificado 143 (6,0%)
- Devueltos 1.301 (54,4%)
- Retraso < 6 meses 199 (8,3%)
- Retraso > 6 meses 1 (0,0%)
- Procedimientos judiciales 110 (4,6%)
Cartera por estado (importes)
| En curso | 17.000.491 € |
| En curso, vencimiento modificado | 4.500.080 € |
| Devueltos | 30.521.246 € |
| Retraso < 6 meses | 6.649.994 € |
| Retraso > 6 meses | 2.134 € |
| Procedimientos judiciales | 2.347.562 € |
| Impagos | 2.349.696 € |
Ficha técnica de LANDE
- Nombre
- LANDE
- Categoría
- Diversificada
- Estado
- En activo
- Fundada en
- 2020
- Inversión mínima
- 50 €
- Comisiones para el inversor
- 0%
- Regulación
- ECSP
- Forma jurídica
- Sàrl
- Proveedor de pagos (wallet)
- Lemonway
- Dirección
- Roberta Hirsa Street 1, Riga, Lettonie
- Sede
- Riga
✉ info@lande.finance ☎ +371 20381802
Preguntas frecuentes sobre LANDE
Lo comprobable es esto: LANDE opera bajo la regulación ECSP y el dinero de los inversores se gestiona a través de Lemonway, es decir, la plataforma no lo custodia directamente. La valoración de los inversores en nuestra base de datos es de 4,6/5 sobre 65 valoraciones.
Estos datos responden a la fiabilidad del operador. No dicen nada sobre la calidad de un préstamo concreto: también una plataforma regulada origina préstamos que pueden impagar.
El tipo de interés medio de los proyectos financiados a través de LANDE es del 11,32 %. Es el tipo contratado, no la rentabilidad realizada: los impagos, los retrasos y el saldo sin invertir reducen el resultado final.
Sobre el volumen financiado, la tasa de impago de LANDE es del 3,59 %. La calculamos sobre el volumen financiado acumulado, no sobre la cartera viva, que haría parecer la cifra mucho mejor.
La tasa de impago de LANDE es del 3,59 % y la tasa de pérdida del 0,00 %. La distancia entre ambas es exactamente lo que han recuperado las garantías: un préstamo impaga, se ejecuta la garantía y parte del dinero vuelve.
En préstamos agrícolas con garantía real, esa distancia es la cifra más reveladora — más que la tasa de impago por sí sola.
La inversión mínima por proyecto es de 50 €. Es el importe que hace viable la diversificación: repartir 1.000 € entre veinte proyectos supone un riesgo muy distinto de colocar la misma cantidad en dos.
Los intereses obtenidos en el extranjero son rendimientos del capital mobiliario y deben declararse en el IRPF; no hay retención automática como en una entidad española. LANDE no emite un certificado fiscal español, sino un extracto o resumen anual de la cuenta.
Además, mantener fondos o derechos de crédito fuera de España puede activar obligaciones informativas propias a partir de determinados umbrales. Cómo aplica en tu caso es una cuestión para tu asesor fiscal, no para una web.
A diferencia de las plataformas P2P con garantía de recompra, aquí no hay un originador que reembolse. Lo que ocurre es que se ejecuta la garantía aportada —tierras, grano almacenado o maquinaria— y lo recuperado se reparte entre los inversores del proyecto.
Eso lleva tiempo: una ejecución es un procedimiento jurídico, no un botón. Y no garantiza recuperar el total. Por eso la distancia entre tasa de impago y tasa de pérdida, que publicamos más arriba, es la cifra que de verdad importa.
Nuestros datos no respaldan esa afirmación: la plataforma publica sus indicadores, los inversores de nuestra comunidad la valoran con 4,6/5 (65 valoraciones) y su marco regulatorio está documentado en la ficha técnica.
Lo que sí es cierto, y se confunde a menudo con una estafa: los préstamos impagan, los pagos se retrasan y el capital invertido puede perderse. Eso no es fraude, es el riesgo por el que se pagan los intereses. Quien equipara ambas cosas ha tomado un producto de crédito por uno de ahorro.
LANDE opera desde 2020. Para una plataforma de inversión es un historial corto: no basta para saber cómo se comportaría el modelo en una crisis agrícola severa. Esa limitación se mantiene por buenas que sean las cifras hasta la fecha.
En nuestra base de datos, LANDE obtiene 4,6/5. Detrás hay 65 valoraciones de 20 inversores: cada persona puntúa varios criterios, de ahí que las dos cifras no coincidan.
Se valoran la interfaz, las fichas de proyecto, la calidad de los proyectos, el seguimiento, la rentabilidad percibida y la atención al cliente. El desglose está más arriba en esta página.
Ahora mismo, a través de Argent & Salaire: Cashback del 2 % durante 12 meses. Las condiciones y los pasos están en nuestra página de bonus de LANDE.
Sí. Las cifras se leen de la base de datos de Argent & Salaire en cada visita: no es un texto escrito una vez. La fecha del último indicador y de la última valoración figura en la cabecera de la página.
Son exactamente los mismos valores que muestra la versión francesa: ambas consultan la misma base, en lugar de mantener dos versiones separadas.