
Unabhängiger Test auf Datenbasis — Oktober 2026
LANDE Erfahrungen Oktober 2026: Test, Rendite und Risiken
Impact · Gegründet: 2020 · Regulierung: ECSP
Unser Urteil zu LANDE in 30 Sekunden
LANDE erreicht eine Referenzbewertung von 4,6/5 (65 Bewertungen), berechnet über 15 Kriterien, die die von der Plattform veröffentlichten Leistungskennzahlen mit den Bewertungen der Community verbinden. Damit liegt sie auf Platz 2 von 10 verglichenen Plattformen der Kategorie „Diversifiziert".
Nach ihren zuletzt veröffentlichten Kennzahlen weist LANDE einen durchschnittlichen Zinssatz von 11,33 %, eine durchschnittliche Laufzeit von 26,1 Monate, eine Ausfallquote von 3,55 % aus.
Stärken
- Gehört mit 4,6/5 zu den bestbewerteten Plattformen der Datenbank.
- Zinssatz über dem Marktdurchschnitt (11,33 % gegenüber 9,43 %).
- Ausfallquote im Rahmen (3,55 %), unter dem Marktdurchschnitt (13,03 %).
Willkommensbonus – LANDE
Transparenzhinweis: Der Link zur Plattform ist ein Partnerlink. Er ändert weder die Konditionen Ihres Bonus noch die hier veröffentlichten Zahlen, die aus unserer Datenbank stammen.
Was ist LANDE?
LANDE wurde 2020 in Riga gegründet und trat anfangs unter dem Namen LendSecured auf. Das Geschäftsmodell setzt an einer konkreten Finanzierungslücke an: Landwirtschaftliche Betriebe haben stark saisonale Zahlungsströme — sie geben im Frühjahr Geld aus und nehmen erst nach der Ernte ein —, und klassische Banken bilden diesen Rhythmus nur ungern ab. LANDE vermittelt diese Finanzierungen stattdessen an private Anleger.
Finanziert werden Betriebe in Lettland, Litauen und Rumänien; seit Ende 2025 kommt Polen hinzu. Die Kredite unterscheiden sich nach Art der Sicherheit: Grundpfandrechte auf Ackerland, Verpfändung von eingelagertem Getreide, Sicherungsübereignung von Maschinen. Rumänische Projekte werden in der Regel mit einem Zinsaufschlag vergütet, der das höhere Länderrisiko abbilden soll.
Auf der Plattform stehen Anlegern die üblichen Werkzeuge zur Verfügung: ein Auto-Invest, der nach Zinssatz, Laufzeit, LTV, Sicherheitenart und Land filtert, sowie ein Zweitmarkt, über den Forderungen vor Laufzeitende an andere registrierte Nutzer verkauft werden können. Der Verkäufer erhält weiterhin Zinsen, solange das Angebot eingestellt ist.
Was LANDE nicht ist, gehört ebenso zur Einordnung: Es ist kein Sparprodukt, keine Einlage und nicht durch eine Einlagensicherung gedeckt. Die Projektunterlagen liegen auf Englisch vor — wer auf deutschsprachige Unterlagen angewiesen ist, sollte das vor der ersten Anlage prüfen.
Stärken von LANDE
- Europäische Crowdfunding-Regulierung (ECSP-Lizenz)
- Dingliche Besicherung durch Ackerland, Maschinen oder Ernten
- Hohe Zinssätze, in einer Spanne von 10 bis 12 %
- Keinerlei Gebühren für die Kreditgeber
- Hohes Projektvolumen, das eine breite Streuung erlaubt
- Niedrige Einstiegssumme (ab 50 €)
- Auto-Invest verfügbar
- Zweitmarkt verfügbar
- Eine innovante Positionierung, die Anleger direkt mit Agrarkrediten verbindet
- Klare Oberfläche, flüssige Bedienung
- Trennung der Anlegergelder über einen Zahlungsdienstleister (Lemonway)
- Vergleichsweise niedriger Beleihungsauslauf (LTV) — die Kreditsumme ist klein gegenüber dem Wert der Sicherheit, was das Risiko begrenzt
- Aus Transparenzgründen veröffentlicht LANDE seine Leistungskennzahlen im FPF-Format
Schwächen und Wachpunkte von LANDE
- Noch junge Plattform mit begrenzter Historie: das verringert den Abstand, aus dem sich die langfristige Belastbarkeit beurteilen lässt
- Begrenzte sektorale Streuung
- Die Projektunterlagen liegen auf Englisch vor
- Mehr Bildmaterial wäre wünschenswert, um sich ein Bild zu machen
- Keine Möglichkeit, Projekte zu kommentieren
- Risiko des Kapitalverlusts
Regulierung und Merkmale der Plattform
- Regulierung
- ECSP
- Details zur Zulassung
- European Crowdfunding Service Provider (ECSP) MIC/LEI/ESMA ID 40203386735
- Rechtsform
- Sàrl
- Zahlungsdienstleister (Wallet)
- Lemonway
- Gebühren für Anleger
- 0%
- Veröffentlichte Kennzahlen
- Version 5
- Auto-Invest
- Ja
- Zweitmarkt
- Ja
- Verzinstes Guthaben
- Nein
- Mobile App
- Nein
- Zwei-Faktor-Authentifizierung
- Ja
- Sitz
- Riga
Wie funktioniert LANDE?
Eine Anlage bei LANDE folgt dem gewohnten Weg des Crowdlendings: Konto eröffnen, verifizieren lassen, Geld einzahlen, einen Kredit auswählen, investieren und die Rückzahlungen verfolgen. Anders ist hier, was finanziert wird — landwirtschaftliche Betriebe im Baltikum und in Mittel- und Osteuropa — und vor allem, was den Kredit besichert: reale Vermögenswerte wie Ackerland, Maschinen oder Ernten, deren Wert auf der Projektseite dem Kreditbetrag gegenübergestellt wird. Hier ist der Ablauf Schritt für Schritt, Bildschirm für Bildschirm.
-
1
Konto eröffnen
Online, kostenlos, offen für jeden mit einem europäischen Bankkonto.
-
2
KYC und Eignungsprüfung
Zwei regulatorische Pflichten, keine Formalitäten des Anbieters.
-
3
Geld einzahlen
Überweisung mit Verwendungszweck auf ein von Lemonway getrenntes Zahlungskonto.
-
4
Den Erstmarkt durchsehen
Die Liste der offenen Kredite, filterbar nach Zinssatz, Laufzeit, LTV und Sicherheit.
-
5
Die Projektseite lesen
Konditionen, Zahlungsplan, Kreditnehmer, Sicherheit — und das regulatorische Dokument.
-
6
Investieren
Abbuchung vom Guthaben, mit Widerrufsfrist für nicht erfahrene Anleger.
-
7
Auto-Invest einrichten
Zwei Strategien, „Einfach" und „Erweitert" — und das Windhundprinzip.
-
8
Zweitmarkt nutzen
Der vorzeitige Ausstieg, gebührenfrei — aber nicht bedingungslos.
-
9
Verfolgen, auszahlen, versteuern
Portfolio, Jahresübersicht, Auszahlung — und eine Steuererklärung in Eigenregie.
Schritt 1: das Konto eröffnen
Die Kontoeröffnung läuft vollständig online, dauert wenige Minuten und ist kostenlos und unverbindlich: E-Mail-Adresse, Passwort, dann die persönlichen Daten. Die einzige Zugangsvoraussetzung steht in einer Zeile — ein Bankkonto im SEPA-Raum; die Liste der zugelassenen Länder wird während der Registrierung angezeigt. Sie können das Konto eröffnen und die Kredite ansehen, bevor Sie den ersten Euro überweisen: so bekommen Sie einen realistischen Eindruck davon, welche Projekte tatsächlich angeboten werden.
Die vollständigen Bedingungen stehen auf unserer Bonusseite zu LANDE.
Schritt 2: KYC und Eignungsprüfung
Vor der ersten Anlage muss LANDE Sie identifizieren. Diese KYC-Prüfung (Know Your Customer) ist keine Formalität des Anbieters: Sie ist der Plattform und ihrem Zahlungsdienstleister von der europäischen Geldwäscheregulierung vorgeschrieben. Konkret laden Sie ein gültiges Ausweisdokument und die verlangten Nachweise hoch; das Konto muss vollständig freigegeben sein, bevor Sie investieren können.
Erledigen Sie das gleich bei der Registrierung. Die Freigabe erfolgt nicht immer sofort, und schon gar nicht, wenn ein Dokument unleserlich oder abgelaufen ist — das merkt man sonst genau an dem Tag, an dem ein interessanter Kredit online geht.
Die Eignungsprüfung
Zweite regulatorische Pflicht: der Eignungstest. Die Plattform muss prüfen, ob Sie verstehen, was Sie kaufen — Produktkenntnisse, Erfahrung, Anlageziele, finanzielle Situation und eine Simulation Ihrer Verlusttragfähigkeit auf Basis Ihres angegebenen Nettovermögens. Das schützt nicht erfahrene Anleger: oberhalb eines bestimmten Betrags je Angebot erhalten Sie einen gesonderten Warnhinweis, und Ihre ausdrückliche Zustimmung wird eingeholt.
Dieser Test entscheidet zugleich über Ihre Einstufung als erfahrener oder nicht erfahrener Anleger — und damit in Schritt 6 darüber, ob Sie ein Widerrufsrecht haben. Die Regulierung verlangt eine regelmäßige Neubewertung nicht erfahrener Anleger: Sie werden den Test also wiederholen.
Schritt 3: Geld einzahlen
Bei LANDE investieren Sie nicht direkt vom Bankkonto: Sie laden zunächst ein Guthabenkonto auf, von dem aus dann investiert wird und auf dem Zinsen und Tilgungen eingehen. Die Einzahlung erfolgt per Überweisung von einem Konto, das auf Ihren Namen läuft — daneben bietet die Plattform eine direkte Bankanbindung an, die das manuelle Ausfüllen der Überweisung erspart.
Wo Ihr Geld tatsächlich liegt
Das Guthaben wird nicht von LANDE geführt, sondern von Lemonway, einem in Frankreich zugelassenen und beaufsichtigten Zahlungsinstitut, das für zahlreiche europäische Crowdfunding-Plattformen als Treuhänder auftritt. Das ist eine Vorgabe des Regulierungsrahmens: eine nach ECSP zugelassene Plattform hält die Gelder ihrer Kunden nicht selbst. Die Beträge liegen auf getrennten Zahlungskonten, abgegrenzt vom Betriebskonto der Plattform.
Schritt 4: den Erstmarkt durchsehen
Der Erstmarkt versammelt die Kredite, die noch nicht vollständig finanziert sind. Hier findet die eigentliche Auswahl statt, und die Liste ist genau dafür gebaut: jede Zeile zeigt auf einen Blick die Sicherheit, den Zahlungsplan, den Finanzierungsfortschritt, die Jahresrendite, die anfängliche Beleihungsquote und die Laufzeit.
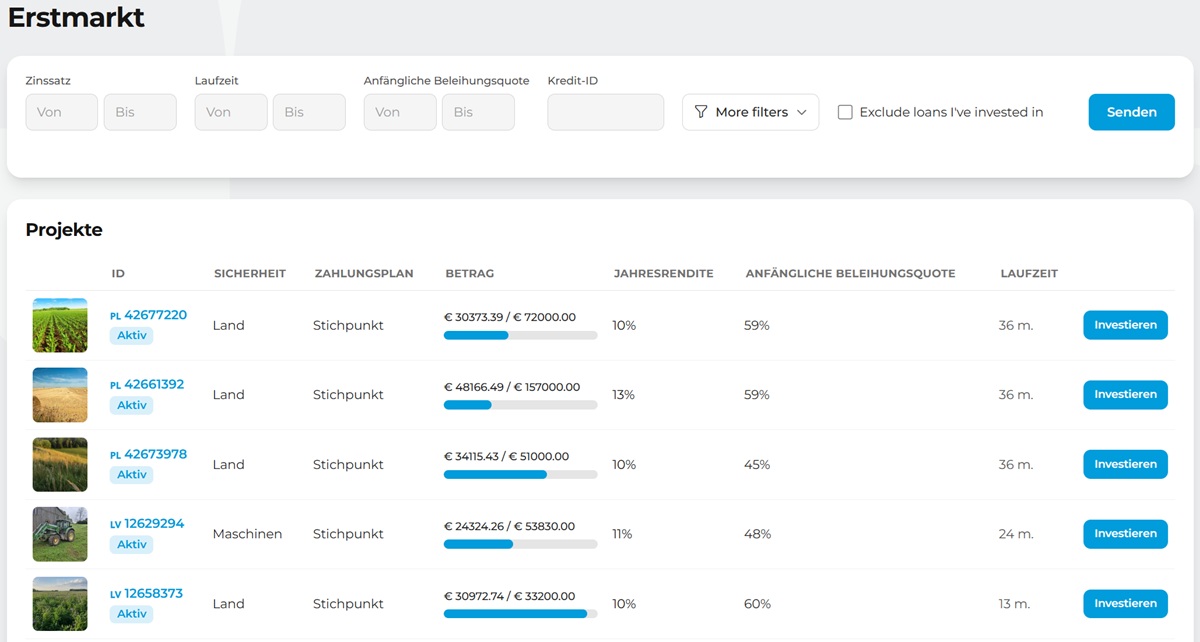
Die Filter am Seitenkopf greifen dieselben Kriterien auf — Zinssatz, Laufzeit, Beleihungsquote, Kredit-ID — dazu ein Satz weiterer Filter. Das Kürzel vor der Kredit-ID nennt das Land des Betriebs, und auf der Projektseite wiederholt es die Flagge: ein Detail, das man nicht übergehen sollte, denn die geografische Streuung ist hier ein eigenständiger Hebel.
Schritt 5: die Projektseite lesen
Jeder Kredit hat seine eigene Seite, und dort fällt die Entscheidung. Der Kopfbereich nennt die drei Kennzahlen, die das Geschäft zusammenfassen — Jahresrendite, Laufzeit, Beleihungsquote —, darunter verteilt sich der Inhalt auf Reiter.
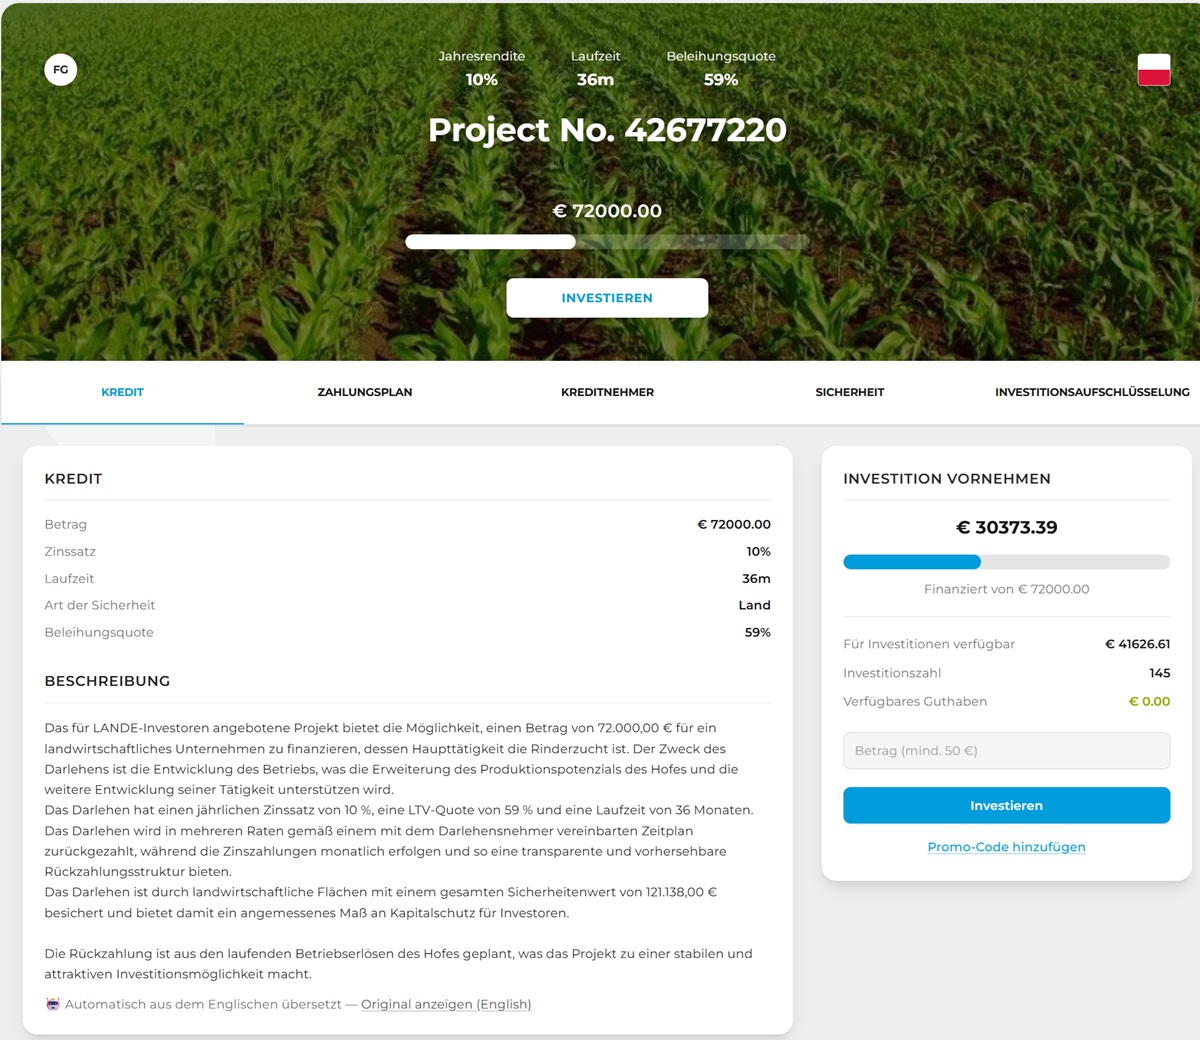
- Kredit: Betrag, Zinssatz, Laufzeit, Art der Sicherheit und Beleihungsquote, dazu die Beschreibung des Betriebs und der Mittelverwendung
- Zahlungsplan: der Tilgungsplan mit Terminen und Beträgen
- Kreditnehmer: wer den Betrieb führt, seit wann und in welchem Zweig
- Sicherheit: Art der Sicherheit und der angesetzte Wert im Verhältnis zum Kreditbetrag
- Investitionsaufschlüsselung: wie sich die Finanzierung füllt
- Das Basisinformationsblatt (KIIS) zum Herunterladen — und zum Lesen
Die Sicherheiten: landwirtschaftliche Vermögenswerte
Das ist das Unterscheidungsmerkmal von LANDE: Die Kredite sind nicht durch Immobilien oder Handelsforderungen besichert, sondern durch die Vermögenswerte eines landwirtschaftlichen Betriebs. Fünf Familien kommen vor, einzeln oder kombiniert.
Der Grundbesitz des Betriebs, über ein Grundpfandrecht gesichert. Die häufigste Familie auf der Plattform.
Traktoren, Mähdrescher, Sämaschinen: ein Pfandrecht an Geräten, deren Wert gutachterlich ermittelt wird.
Eingelagertes oder erwartetes Getreide, bewertet zu Marktpreisen und oft an eine Abnahmevereinbarung gekoppelt.
Die Tiere des Betriebs, deren Wert von Art, Alter und Zustand der Herde abhängt.
Die dem Betrieb zustehenden öffentlichen Beihilfen, zugunsten der Kreditgeber verpfändet.
Zu diesen dinglichen Sicherheiten kommt häufig eine persönliche Bürgschaft des Betriebsleiters und, bei Getreideprojekten, eine Dreiparteienvereinbarung zwischen Landwirt, Getreideabnehmer und Plattform: der Verkaufserlös fließt dann unmittelbar in die Rückzahlung. Eine Sicherheit ist deshalb trotzdem keine Garantie, das eingesetzte Geld zurückzubekommen — sie verbessert Ihren Rang und Ihre Verwertungschancen, sie garantiert sie nicht, und ihre Verwertung braucht Zeit.
Der Zahlungsplan: vier Formen, die man nicht verwechseln sollte
Weil landwirtschaftliche Einnahmen saisonal anfallen, bietet die Plattform mehrere Tilgungsstrukturen an — und die Wahl verändert das Liquiditätsprofil Ihres Kredits grundlegend. Liste und Filter zeigen an, welche gilt:
- Die Annuität: Zins und Tilgung in gleichbleibenden Monatsraten — die klassische Form, bei der über die gesamte Laufzeit Kapital zurückfließt
- Die endfällige Tilgung (in der Oberfläche „Stichpunkt"): Zinsen laufen monatlich, das Kapital kommt in einer Summe am Laufzeitende zurück
- Die Variante ganz ohne laufende Zahlungen (in der Oberfläche „Endfällig"): Kapital und Zinsen in einer einzigen Zahlung am Ende — davor fließt gar nichts
- Der Ballon-Kredit: regelmäßige Raten und am Ende eine deutlich größere Schlusszahlung
Schritt 6: investieren
Ist die Analyse gemacht, sind es nur noch wenige Klicks: Sie tragen den Betrag (ab 50 €) im rechten Feld der Projektseite ein, bestätigen, und die Summe wird von Ihrem Guthaben abgebucht. Ihr Bankkonto wird dabei nicht berührt — alles läuft über das zuvor aufgeladene Guthaben, weshalb Schritt 3 vorausschauend erledigt sein will.
Solange die Finanzierung nicht abgeschlossen ist, erscheint Ihr Einsatz als reserviertes Guthaben: er ist gebunden, der Kredit aber noch nicht ausgereicht, und Zinsen laufen noch nicht. Der Status wechselt, sobald der Kredit tatsächlich valutiert wird.
Schritt 7: den Auto-Invest einrichten
Nicht jeder ist zur Stelle, wenn ein Kredit online geht. LANDE bietet deshalb einen Auto-Invest an, in zwei Ausbaustufen, die über einen Reiter gewählt werden.
Ein Betrag je Projekt, ab 50 €, und das war es: Die Strategie zeichnet jeden neu veröffentlichten Kredit, ohne nach Zinssatz, Laufzeit, Beleihungsquote oder Sicherheit zu sortieren. Einfach — aber Sie kaufen den Markt so, wie er gerade ist.
Dieselbe Mechanik, aber gefiltert: Mindestzinssatz, maximale Laufzeit, maximale Beleihungsquote, Art der Sicherheit, Zahlungsplan und Land. Der Betrag je Projekt liegt höher — 100 € —, nach oben ohne Grenze.
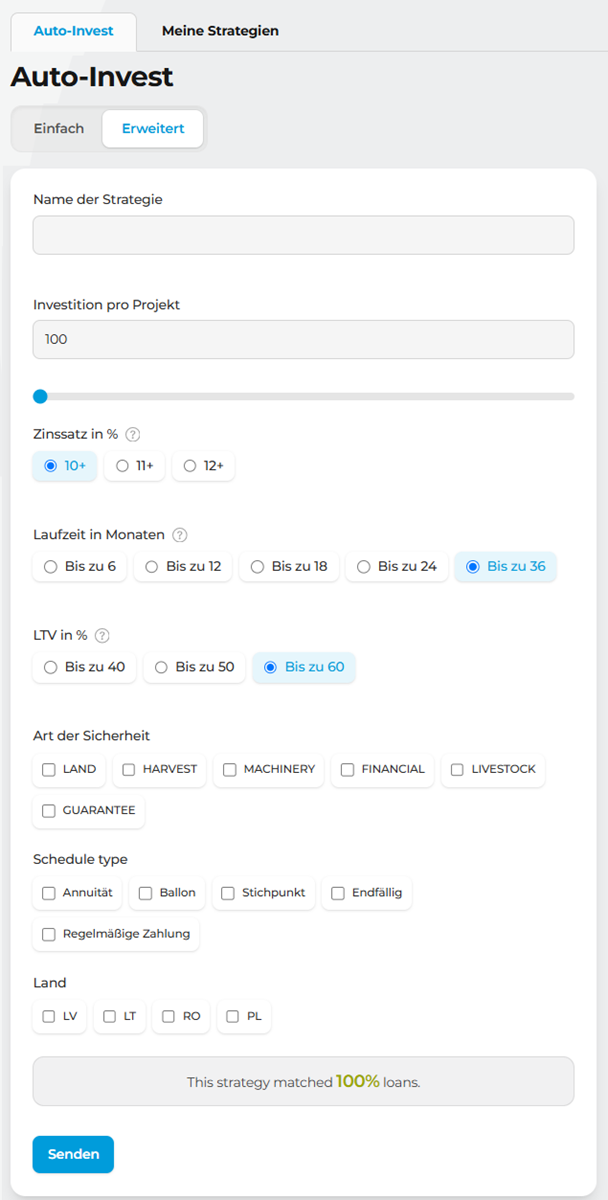
Die Einrichtung besteht aus drei Handgriffen: der Strategie einen Namen geben, den Betrag je Projekt eintragen, dann die Kriterien ankreuzen und absenden. Mehrere Strategien können nebeneinander laufen, sodass sich unterschiedliche Profile parallel betreiben lassen — eine vorsichtige auf die niedrigsten Beleihungsquoten, eine offensivere daneben — und über den Reiter „Meine Strategien" starten oder pausieren. Gut gelöst: Das Formular zeigt in Echtzeit an, welcher Anteil der Kredite Ihren Kriterien entsprochen hätte — so lässt sich vermeiden, eine Strategie zu starten, die so eng gefasst ist, dass sie nie zum Zug kommt.
Schritt 8: den Zweitmarkt nutzen
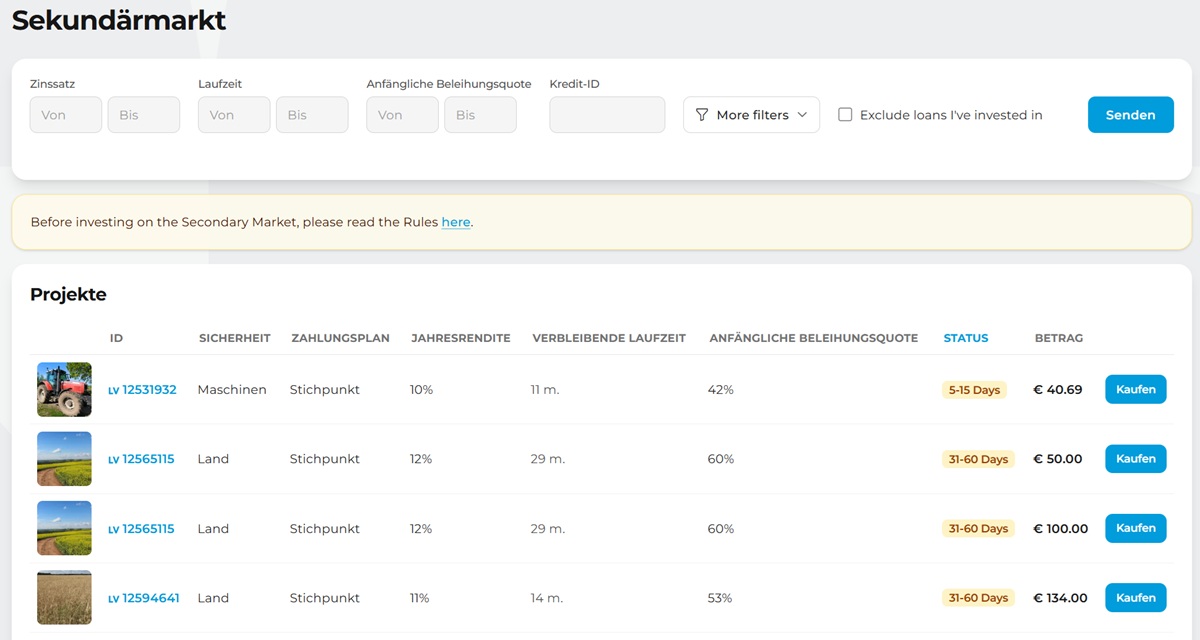
Zu den Risiken des Crowdlendings gehört die Illiquidität: Einmal verliehen, ist das Geld grundsätzlich bis zum Laufzeitende gebunden. LANDE gehört zu den Plattformen mit einem Zweitmarkt, auf dem Forderungen an andere registrierte Nutzer abgetreten werden — und auf dem man umgekehrt einsteigen kann, auch in bereits weit fortgeschrittene Kredite.
- Verkaufsgebühr
- Keine: Auf die Abtretung fällt keine Provision an
- Während des Angebots
- Sie erhalten weiterhin die Zinsen, solange sich kein Käufer gefunden hat
- Rücknahme
- Jederzeit möglich, bis ein Käufer angenommen hat; danach unwiderruflich
- Ausgeschlossene Kredite
- Vollständig endfällige Kredite, ausgefallene Kredite, noch nicht valutierte Kredite und solche, deren letzter Zahlungstermin verstrichen ist
Schritt 9: verfolgen, auszahlen, versteuern
Letzte Station. Das Portfolio zeigt den Stand Ihrer Positionen — laufende Kredite, reserviertes Guthaben, anstehende Zahlungen —, und im Bereich für Guthaben und Transaktionen lässt sich für einen frei gewählten Zeitraum eine Jahresübersicht als PDF sowie ein detaillierter Export aller Bewegungen erzeugen. Letzteren sollten Sie sich regelmäßig herunterladen: Er ist die Grundlage für die Steuererklärung, und nur mit ihm lässt sich nachrechnen, was die Oberfläche zusammenfasst.
Die Auszahlung: eine Bankprüfung, die man vorziehen sollte
Die Auszahlung ist gebührenfrei, setzt aber voraus, dass Sie zuvor eine IBAN hinterlegt haben: Kontonummer, Name und Anschrift der Bank sowie ein Dokument mit dem Briefkopf Ihres Instituts, auf dem Ihr Name und diese IBAN stehen. Geprüft wird das vom Zahlungsdienstleister, getrennt von der Prüfung der Einzahlung, im Rahmen der Betrugsprävention.
Erledigen Sie das einmal in Ruhe, bevor Sie das Geld brauchen: Eine Bankbestätigung mit Briefkopf zu bekommen, dauert mitunter einige Tage — und man erfährt von der Anforderung meist genau dann, wenn man auszahlen möchte.
Steuerlich: alles liegt bei Ihnen
Das ist der greifbarste Unterschied zu einer deutschen Bank, und er gehört vor die erste Anlage statt in den Frühling danach. Weil LANDE ihren Sitz in Lettland hat, findet kein automatischer Kapitalertragsteuerabzug statt, und es wird keine deutsche Steuerbescheinigung ausgestellt — nur der Kontoauszug beziehungsweise die Jahresübersicht aus Schritt 9. Die Zinsen kommen also brutto auf Ihrem Guthaben an, nichts ist vorausgefüllt, und Sie rekonstruieren den Ertrag selbst aus dem Export. Steuerpflichtig sind sie deshalb nicht weniger: Es handelt sich um ausländische Kapitalerträge, die in der Einkommensteuererklärung anzugeben sind.
Dieses Tutorial beschreibt einen Ablauf, der sich weiterentwickelt: Bildschirme und Rubriken können sich seit unseren letzten Aufnahmen geändert haben. Der Kern ändert sich nicht — KYC, Eignungsprüfung, Trennung der Kundengelder, Aushändigung des Basisinformationsblatts und Widerrufsfrist sind regulatorische Pflichten, die für alle nach der europäischen Schwarmfinanzierungs-Verordnung zugelassenen Plattformen gelten.
Was Anleger über LANDE sagen
20 Anleger haben LANDE anhand von 6 Kriterien bewertet (letzte Bewertung am 18.09.2026).
Bewertungsprofil
Verteilung der Noten
Anlageabsichten der Community
Investiert die Anleger-Community von argent-et-salaire.com in LANDE? Hier ihre Antwort in 20 Rückmeldungen:
Die einzelnen Erfahrungsberichte sind auf Französisch verfasst und werden hier nicht wiedergegeben. Die Kennzahlen oben stammen aus denselben Bewertungen.
Leistungskennzahlen von LANDE
Zahlen aus den offiziellen Kennzahlen, die die Plattform veröffentlicht, erfasst und historisiert in der Datenbank von argent-et-salaire.com — letzte Meldung: Août 2026.
Leistungsscores im Ranking (von 5)
Leistungsprofil
Scores von 5, ermittelt im Vergleich von LANDE mit allen Plattformen, die ihre Kennzahlen veröffentlichen. Die Nettorendite zählt nicht mehr mit, seit ihre Veröffentlichung freiwillig ist — an ihre Stelle ist die Verlustquote getreten.
Kumulierte finanzierte Beträge
Zinssatz und Laufzeit je Periode
LANDE im Marktvergleich
| Kennzahl | LANDE | Markt (45 Plattformen) | Abweichung zum Markt |
|---|---|---|---|
| Durchschnittlicher Zinssatz | 11,33 % | 9,43 % | +1,90 Pkt. |
| Durchschnittliche Laufzeit | 26,1 Monate | 28,3 Monate | -2,15 Pkt. |
| Nettorendite | — | 7,14 % | — |
| Ausfallquote | 3,55 % | 13,03 % | -9,48 Pkt. |
Marktzinssatz und -laufzeit: nach finanzierten Beträgen gewichtete Mittelwerte (aktive Plattformen); Nettorendite: Median; Ausfallquote: über das Volumen aggregiert, Sechs-Monats-Fenster.
Quelle : offizielle Kennzahlenseite von LANDE.
Risiko und Ausfälle bei LANDE
Beträge in Ausfall + Verlust : 2,3 Mio. €
Berechnungsbasis (fälliges Gesamtvolumen) : 64,4 Mio. €
Festgestellte Verlustquote : 0,00 %
Unter dem Marktdurchschnitt (13,03 %).
Verteilung der 2.346 beobachteten Projekte
- Laufend 630 (26,9%)
- Laufend, Fälligkeit angepasst 144 (6,1%)
- Zurückgezahlt 1.276 (54,4%)
- Verzug < 6 Monate 188 (8,0%)
- Gerichtliche Verfahren 108 (4,6%)
Bestand nach Status (Beträge)
| Laufend | 17.380.053 € |
| Laufend, Fälligkeit angepasst | 4.493.900 € |
| Zurückgezahlt | 29.869.640 € |
| Verzug < 6 Monate | 5.953.759 € |
| Gerichtliche Verfahren | 2.283.955 € |
| Ausfälle | 2.283.955 € |
Steckbrief von LANDE
- Name
- LANDE
- Kategorie
- Diversifiziert
- Status
- Aktiv
- Gegründet
- 2020
- Mindestanlage
- 50 €
- Gebühren für Anleger
- 0%
- Regulierung
- ECSP
- Rechtsform
- Sàrl
- Zahlungsdienstleister (Wallet)
- Lemonway
- Anschrift
- Roberta Hirsa Street 1, Riga, Lettonie
- Sitz
- Riga
✉ info@lande.finance ☎ +371 20381802
Häufige Fragen zu LANDE
Überprüfbar ist Folgendes: LANDE tritt unter der Regulierung ECSP auf, und die Gelder der Anleger werden über Lemonway abgewickelt — die Plattform hält sie also nicht selbst. Die Anlegerbewertung in unserer Datenbank liegt bei 4,6/5 aus 65 Bewertungen.
Diese Angaben beantworten die Frage nach der Ernsthaftigkeit des Betreibers. Sie sagen nichts über die Qualität eines einzelnen Kredits aus: Auch eine regulierte Plattform vermittelt Kredite, die ausfallen können.
Der durchschnittliche Zinssatz der über LANDE finanzierten Projekte liegt bei 11,33 %. Das ist der vertraglich vereinbarte Satz, nicht die realisierte Rendite: Ausfälle, Verzögerungen und nicht investiertes Guthaben senken das tatsächliche Ergebnis.
Bezogen auf das finanzierte Volumen liegt die Ausfallquote von LANDE bei 3,55 %. Wir rechnen gegen das kumulierte Finanzierungsvolumen, nicht gegen den laufenden Bestand — Letzteres würde die Quote deutlich günstiger aussehen lassen.
Die Ausfallquote von LANDE liegt bei 3,55 %, die Verlustquote bei 0,00 %. Der Abstand zwischen beiden ist genau das, was die Sicherheiten zurückgeholt haben: Ein Kredit fällt aus, die Sicherheit wird verwertet, und ein Teil des Geldes kommt zurück.
Bei besicherten Agrarkrediten ist dieser Abstand die aussagekräftigste Kennzahl — aussagekräftiger als die Ausfallquote allein.
Die Mindestanlage pro Projekt beträgt 50 €. Das ist der Betrag, der Diversifikation überhaupt erst praktikabel macht: Wer 1.000 € auf zwanzig Projekte verteilt, trägt ein völlig anderes Risiko als jemand, der denselben Betrag auf zwei Projekte setzt.
Zinserträge aus dem Ausland sind in Deutschland grundsätzlich steuerpflichtig und in der Einkommensteuererklärung anzugeben — ein automatischer Kapitalertragsteuerabzug wie bei einer deutschen Bank findet nicht statt. LANDE stellt keine deutsche Steuerbescheinigung aus, sondern einen Kontoauszug beziehungsweise eine Jahresübersicht.
Wie sich das im Einzelfall auswirkt — Sparer-Pauschbetrag, Anrechnung ausländischer Quellensteuer, Behandlung realisierter Verluste — hängt von Ihrer persönlichen Situation ab. Das ist eine Frage für Ihre Steuerberatung, nicht für eine Website.
Anders als bei P2P-Plattformen mit Rückkaufgarantie springt kein Kreditanbahner ein. Stattdessen wird die hinterlegte Sicherheit verwertet — Ackerland, eingelagertes Getreide oder Maschinen —, und der Erlös fließt an die Anleger des Projekts zurück.
Das dauert: Eine Zwangsverwertung ist ein juristischer Vorgang, kein Knopfdruck. Und sie ist nicht garantiert vollständig. Genau deshalb ist der Abstand zwischen Ausfall- und Verlustquote, den wir weiter oben ausweisen, die interessantere Zahl.
Für diese Behauptung gibt es in unseren Daten keinen Anhaltspunkt: Die Plattform meldet ihre Kennzahlen, wird von den Anlegern unserer Community mit 4,6/5 bewertet (65 Bewertungen), und ihr Regulierungsrahmen ist im Steckbrief dokumentiert.
Was aber stimmt und regelmäßig mit Betrug verwechselt wird: Kredite fallen aus, Zahlungen verspäten sich, und eingesetztes Kapital kann verloren gehen. Das ist kein Betrug, sondern das Risiko, für das die Zinsen bezahlt werden. Wer beides gleichsetzt, hat ein Kreditprodukt für ein Sparprodukt gehalten.
LANDE besteht seit 2020. Für eine Anlageplattform ist das eine kurze Historie: Sie reicht nicht aus, um zu beurteilen, wie sich das Modell in einer schweren Agrarkrise verhält. Diese Einschränkung gilt unabhängig davon, wie gut die bisherigen Zahlen aussehen.
In unserer Datenbank kommt LANDE auf 4,6/5. Dahinter stehen 65 Bewertungen von 20 Anlegern — jede Person bewertet mehrere Kriterien, weshalb die beiden Zahlen auseinanderfallen.
Bewertet werden Benutzeroberfläche, Projektunterlagen, Projektqualität, Reporting, wahrgenommene Rendite und Kundenservice. Die Aufschlüsselung steht weiter oben auf dieser Seite.
Aktuell läuft über Argent & Salaire folgende Aktion: 2 % Cashback über 12 Monate. Bedingungen und Ablauf stehen auf unserer Bonusseite zu LANDE.
Ja. Die Zahlen stammen aus der Datenbank von Argent & Salaire und werden bei jedem Seitenaufruf neu gelesen — es handelt sich nicht um einen einmal geschriebenen Text. Der Stand der letzten Kennzahlenmeldung und der letzten Anlegerbewertung steht am Kopf der Seite.
Es sind exakt dieselben Werte wie auf der französischen Fassung: Beide Seiten fragen dieselbe Datenbank ab, statt zwei getrennte Stände zu pflegen.